10月15日盘后,恒逸石化(000703.SZ,,股价13.9元,市值571.51亿元)披露2026年前三季度业绩预告,预计归母净利润同比增长3318.59%至3405.13%,扣非净利润同比增长9836.98%至10090.80%。不过,仅从第三季度来看,公司归母净利润虽同比上升,但预计低于第二季度。
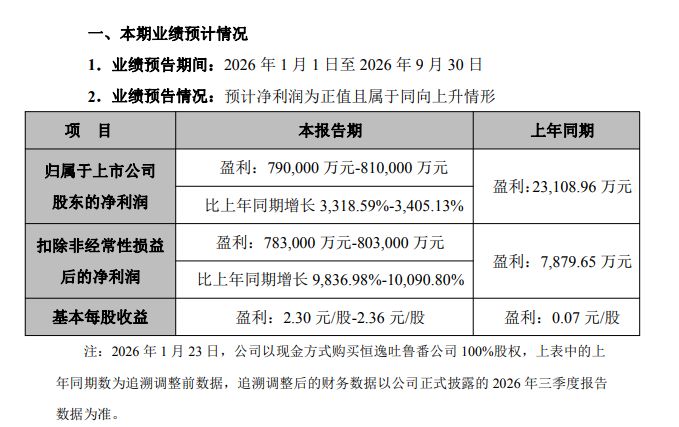
图片来源:公告截图
第三季度净利预计同比大增,但环比或下滑
恒逸石化是全球领先的“炼油—化工—化纤”全产业链一体化龙头企业,以东南亚地区文莱炼化项目为上游战略支点,国内PTA-PET及CPL-PA6工厂为中下游产业基石,构建了从原油加工到化纤产品的一体化全产业链闭环,形成了“涤纶+锦纶”的双“纶”驱动的柱状产业布局。
根据前三季度业绩预告,公司期内归母净利润预计为79亿元至81亿元,较上年同期的2.31亿元同比大幅增长3318.59%至3405.13%;扣非净利润预计为78.3亿元至80.3亿元,同比增长9836.98%至10090.80%。
2026年上半年,公司实现营业收入673.09亿元,同比增长20.28%,归母净利润为59.02亿元,同比增长2500.73%。以此计算,公司第三季度归母净利润约19.98亿元至21.98亿元,而2025年第三季度单季归母净利润仅为约0.04亿元,同比增幅极为显著。
环比来看,公司第三季度归母净利润区间较第二季度的39.07亿元下降,但较第一季度的19.95亿元增长。
深度受益东南亚成品油供需长期偏紧格局
对比公司上半年与前三季度的业绩变动原因,两者呈现出高度一致且持续强化的特征。
公司在前三季度业绩预告中明确写道,文莱炼厂继续享受税收红利、市场化定价以及运保费低廉等核心优势,长期保持满负荷运转,单吨产品盈利维持高位;年产120万吨己内酰胺-聚酰胺一体化及配套项目(一期)产销两旺,为业绩增长贡献重要增量。
从大背景看,恒逸石化是国内龙头化纤企业中唯一在海外布局炼化工厂的企业,深度受益于东南亚成品油供需长期偏紧的格局,成品油盈利水平持续向好,同时PX(对二甲苯)、苯等化工产品盈利继续维持高位水平。
恒逸石化还称,作为 PTA、瓶片及聚酯长丝领先企业,各产品单吨利润同比增长,且未来几年产业链景气度有望保持回升,为公司中长期业绩增长提供长期支撑。
公告提醒,公司2026 年三季度业绩具体数据以 2026 年三季度报告为准。
从股价表现来看,恒逸石化股价2026年以来整体呈现波动上行态势,但在9月、10月出现明显回调。截至10月15日收盘,其年内涨幅约40%。
(文章来源:每日经济新闻)




