10月12日,商务部确认,中欧就混动汽车、电动汽车贸易达成共识:混动车出口安排以2025年欧盟自中国进口的30.2万辆为基础向上调整;纯电动车继续推进企业价格承诺及复审程序。对车企而言,磋商降低了摩擦升级的不确定性,也将欧洲业务的增长空间与车型结构、出口数量和本地生产进度更紧密地联系起来。上世纪90年代,日本车企也曾面对欧洲进口配额,随后走出直接出口与欧洲制造并行的路径。这段历史能否为今天的比亚迪、上汽、奇瑞、吉利和零跑提供参照?
01
回顾中欧汽车贸易摩擦:从加税到限量
中欧汽车摩擦始于纯电动车。2023年9月,欧委会宣布调查;2024年10月30日起,对中国原产纯电动车征收五年反补贴税。比亚迪、吉利、上汽的追加税率分别为17%、18.8%、35.3%,叠加原有10%进口关税,总税率达到27%、28.8%、45.3%。
按每辆2万欧元的海关完税价格计算,比亚迪增加3400欧元反补贴税,上汽增加7060欧元,两者相差3660欧元。这部分成本会通过终端售价、厂家利润和进口商利润进行分担。税率越高,出口车型同时维持价格竞争力和单车收益的难度越大。
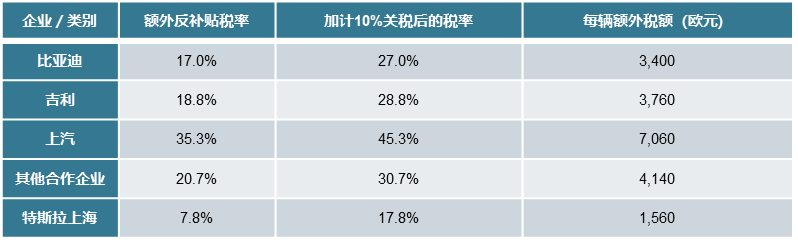
资料来源:欧盟委员会,欧盟联合研究中心,新财富产业研究院
增程式也在该项反补贴税范围内。欧盟法规明确将仅由电动机驱动、配备内燃机增程器的车辆纳入征税范围。普通插电式混动和非插电混动此前不受这项电动车反补贴税约束,因而成为企业调整出口结构、扩大欧洲销量的重要方向。
车型调整已经带来明显的贸易变化。欧盟自中国进口混动车由2024年的10.7万辆增至2025年的30.2万辆,增长182.2%。2026年上半年,中国品牌在欧洲插混市场的份额达到25%,非插电混动达到14%,而2024年两项份额仅约为2%。
竞争压力随之由纯电车型扩展至混动车,新一轮磋商开始约束这一增长来源。据路透社援引欧盟官员披露的方案,混动车配额安排为期四年,首年35万辆,此后三年每年增长6%,第四年约41.7万辆。
然而,路透社披露,2026年前七个月约有38万辆中国生产的混动车进入欧盟。按这一月均到货速度折算,全年进口基准约为65.14万辆;35万辆首年额度对应30.14万辆供货差额,较该基准收缩46.3%。即使第四年度增至41.7万辆,也只能覆盖这一进口基准的64.0%。车企继续争取订单,需要同步增加进口额度之外的本地化生产供货。
02
欧盟政策明确指向本地化生产
纯电动车的价格承诺政策已经展示了欧盟的交换条件。
2026年1月12日,欧盟委员会发布价格承诺指导文件,将最低进口价格、销售渠道、交叉补偿和未来欧盟投资纳入审查。2026年2月,欧委会接受大众安徽Tavascan的承诺:企业遵守最低进口价格、限制进口数量,并按里程碑投资欧盟电动车项目,换取该车型免缴反补贴税;违反投资等承诺可能导致撤销豁免并追溯征税。当地投资已成为减轻进口税负的重要条件。
3月提出的《工业加速器法案》草案进一步把公共资金与本地制造联系起来。针对相关电动车公共采购和支持计划,草案要求在欧盟组装,非电池零部件按价值计算的欧盟来源比例至少70%,电池至少三项关键部件、包括电芯来自欧盟;生效三年后,电池等要求还将提高。企业既要提高欧洲工厂的供货比例,也要提高当地采购比例。只有整车装配、核心零部件和供应链逐步落地,才能更充分获得税费、补贴和公共订单方面的经营空间。
03
复盘日欧贸易摩擦:靠建厂稳住欧洲
日本曾经历相似的限制。1975年起,英国与日本汽车行业形成自愿出口限制,日系进口车份额约维持在10.8%;法国、意大利等市场也设置限制。1991年,日欧达成共识,统一管理日本直接出口总量,并对法国、意大利、西班牙、葡萄牙、英国五个市场分别设限,过渡安排于1999年底结束。
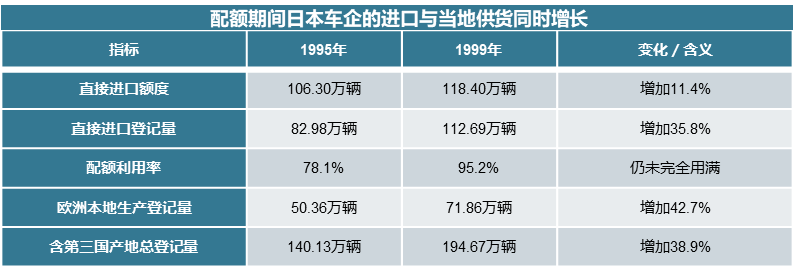
资料来源:Seidenfuss,Kathawala,European Business Review,新财富产业研究院
日本车企在过渡期内扩大当地生产。日产桑德兰工厂产量由1991年的12.47万辆增至1998年的28.88万辆;丰田英国工厂1992年投产,1994年已将欧洲本地含量提高到80%,日系本地供货占比由1991年的10.6%升至1999年的31.8%。
配额按协议及WTO规则退出,本地生产则帮助日本车企在限制期间继续卖车,并让增长同时带来欧洲就业和采购。2019年日欧经济伙伴关系协定生效后,日本原产汽车10%的进口关税又进入分期取消阶段。出海路径逐步从整车出口延伸到当地制造与供应链。
04
市场份额追上了,本地产能还没跟上
中国车企当前在欧洲的市场份额,已经接近日本受到统一出口限制时的水平。1991年,日系品牌占西欧新车市场12.47%;2026年第二季度,中国自主品牌已达10.7%,只低1.77个百分点。头部企业也已接近:2026年上半年,比亚迪、上汽MG各约2.5%,奇瑞约2.2%,与日本当年丰田2.70%、马自达2.12%的份额相近。
然而,本地化生产能力却没有随市场份额同步形成。1991年日本车企欧洲本地供货占比已为10.6%,而当前比亚迪匈牙利工厂仍处初始生产阶段,上汽MG新厂尚未投产,奇瑞已运行的西班牙产线主要生产合作品牌EBRO,零跑B10则在今年10月才确认开始西班牙生产。主要自主品牌的大部分销量仍由中国整车出口满足,本地制造准备明显薄于日本当年已形成的生产基础。
日欧贸易摩擦历史给出的任务,是在过渡期内把当地供货提高到足以支撑经营的规模。1999年日本车企在欧盟的本地供货占比31.8%可作为产业布局的历史参照,车企需要形成的实际规模则取决于自身销量、车型结构和进口空间。
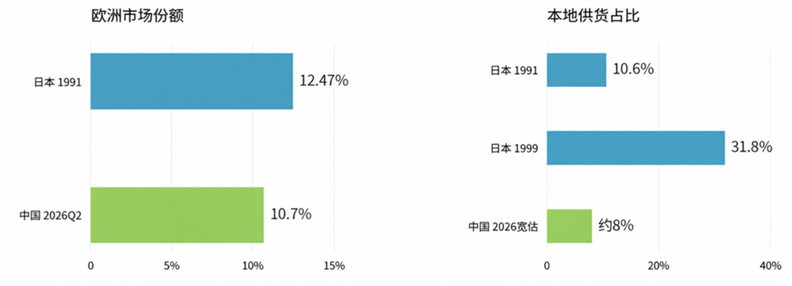
资料来源:ACEA,Schmidt,UEA研究,Mobility Global,新财富产业研究院
Mobility Global预计,中国品牌2026年欧洲产量约9万辆;而仅比亚迪、上汽、奇瑞、零跑前八个月销量折算全年就达111.8万辆。即便将全部预测产量用于满足这四家的需求,本地供货比例也仅约8%,低于日本1991年的10.6%,距配额结束时的31.8%更远。
四年后,如果车企仍高度依赖进口,而欧洲车企的产量、就业和盈利压力没有缓解,欧盟继续管理进口数量和价格的动力就会保留。现行电动车反补贴税也有独立的延续机制:五年期满前可以启动日落复审,复审关注取消措施是否可能导致补贴和损害持续或再次发生。混动车数量安排的名义期限结束,并不等同于纯电和增程车型的税负同步退出。
05
本地化同时改善销量和毛利,量产进度决定企业分化
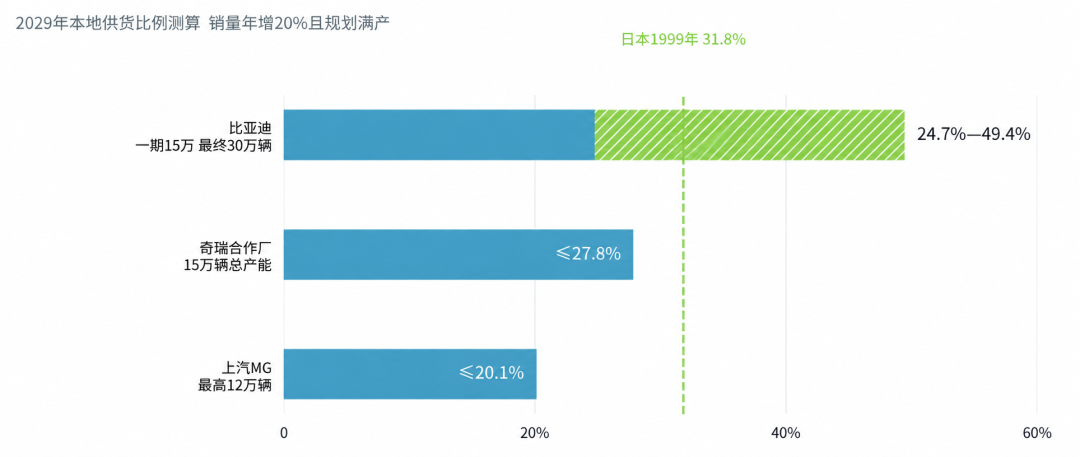
产能规划方面,比亚迪匈牙利项目一期年产能15万辆、最终规划30万辆;上汽MG西班牙工厂计划2028年投产,年产能最高12万辆;奇瑞合作项目提出2029年年产15万辆目标。
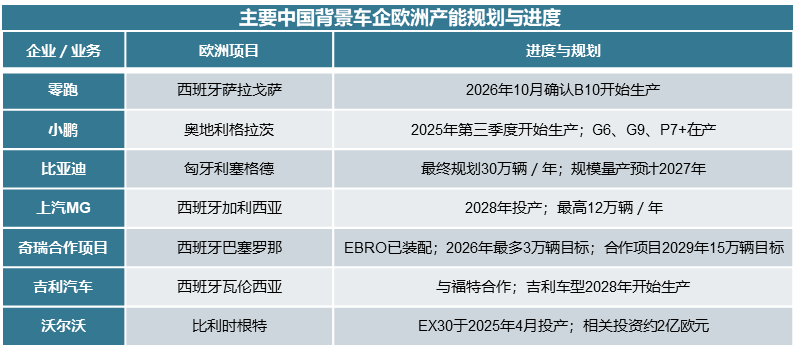
资料来源:Stellantis,EBRO,MG,吉利,小鹏,沃尔沃,匈牙利投资促进局,路透社,新财富产业研究院
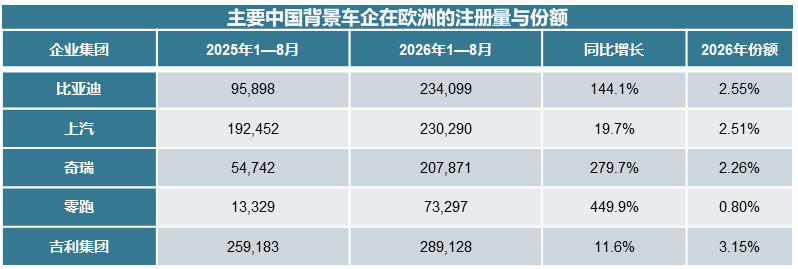
销量方面,2026年1—8月,欧盟、欧洲自由贸易联盟及英国的新乘用车注册量合计919.25万辆,同比增长5.8%。比亚迪、上汽、奇瑞、零跑四家合计注册74.56万辆,2025年同期为35.64万辆,份额由4.10%升至8.11%,增加4.01个百分点。贸易摩擦期间,企业仍在扩大欧洲业务。
资料来源:ACEA,新财富产业研究院
本地化所需的供货规模会随销量提高。以2026年前八个月销量年化为基数,假设至2029年年增20%,规划满产且全部留欧销售。在这一情景下,比亚迪一期产能仅覆盖2029年销量的24.7%,扩至30万辆后可达49.4%;上汽最高约20.1%,奇瑞即便使用全部合作产能也仅约27.8%。比亚迪需要完成扩产,上汽需要追加规模,奇瑞还要解决合作品牌与自有品牌的产能分配。
零跑B10已于10月在西班牙投产;按上述增长情景,2029年要达到日本历史上约32%的比例,需要年供货约6万辆。小鹏已有三款车型在奥地利生产,吉利汽车计划2028年在西班牙投产。借用现有工厂有利于缩短建设周期,后续价值取决于实际产量。
四年窗口期内,已有量产基础的小鹏、零跑更早获得调整供货的能力,比亚迪有较大的规模扩张空间,奇瑞需要推进扩产和自有品牌转产,吉利汽车的新增供货节点在2028年,上汽则面临更高税负和更晚投产的共同压力。能够把当地产量提高到业务所需规模、同时控制单车成本的企业,才有机会在限制持续存在时扩大销量和毛利。到现行措施名义期限结束时仍高度依赖进口的企业,可能继续承担延续税负和严格进口安排的影响,并错失新增订单。
06
尾声
中欧汽车磋商保留了出口渠道,也把车企的经营任务具体化:纯电和增程业务需要降低税费及价格承诺的约束,混动业务需要增加进口额度之外的供货。日本的经验说明,当地生产可以在进口受限期间支撑增长。能够在四年内把工厂建设转化为实际交付、把税费节省转化为毛利改善的企业,才有能力更稳定地承接欧洲需求。判断出海价值,应持续跟踪车型转产、当地交付、产能利用率和可归属于上市公司的单车收益。
(文章来源:新财富)




