本文自南都·湾财社
2025年10月,金融监管总局发布《关于促进养老理财业务持续健康发展的通知》(以下简称《通知》),将养老理财产品试点地区扩大至全国,试点期限延长至3年。至今,养老理财产品推广至全国已近一年。
Wind数据显示,养老理财产品现存51只,规模合计已突破1000亿元(以最新披露规模计算,下同),达1056.4亿元,但相较超30万亿元的理财市场而言规模依旧较小,且“货架”已暂停更新超两年。
据wind数据,截至10月13日(以最新披露净值统计,下同),存续养老理财产品成立以来平均年化收益达3.15%,普遍高于银行定存利率与存续理财产品平均水平。但面对收益下行、净值波动增加、同类产品竞争还有居民养老储备意识不足等诸多挑战,养老理财要进一步走进老百姓的“养老账本”,仍有不少路要走。
规模破千亿元
占理财市场比例仍不足0.5%
回望养老理财产品从试点地区推广至全国一年,市场规模已经突破千亿元。中国理财网数据显示,当前共10家理财公司发行了51只养老理财产品;据wind统计,规模合计达1056.4亿元。
养老理财产品的试点始于2021年9月,当时原银保监会按照“小步慢跑、总体渐进”的思路,选择“四地四机构”正式启动试点;2022年3月,试点范围扩展至10个城市和11家理财公司;2025年10月,《通知》将试点地区从“十地”扩展至全国,试点期限延长至三年,机构门槛也进一步放宽。
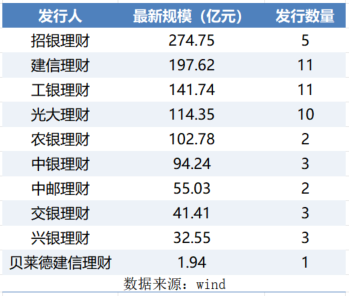
从存续养老理财数量看,工银理财、建信理财旗下产品最多,均为11只,光大理财以10只跟随其后,其余机构存续数量均在5只及以下。存续规模方面,招银理财、建信理财养老理财产品规模分别为274.75亿元、197.62亿元,位居前二;工银理财、光大理财、农银理财规模均超100亿元,其余规模均在百亿元以下。
单只养老产品维度看,“招银理财招睿颐养睿远稳健五年封闭3号养老理财”是唯一规模破100亿元的养老理财产品,规模达100.72亿元;规模前5的产品均超60亿元,其中招银理财包揽3席,农银理财、中银理财旗下各有1只产品。
银行业理财登记托管中心数据显示,截至2026年6月末,银行理财市场存续规模达33.66万亿元,相较全市场规模而言,养老理财产品规模占比仍不足0.5%。
成立以来
平均年化收益超3%
高于定存和存续理财产品平均水平
拉长时间来看,51只养老理财产品整体收益表现可圈可点。据wind统计,截至10月13日,51只养老理财产品成立以来平均年化收益率约为3.15%,平均历史最大回撤率为-1.95%。
其中,收益表现最好的“贝莱德建信理财贝安心2032养老理财1期”,成立以来年化收益达4.91%,历史最大回撤率为-4.00%;交银理财稳享添福5年封闭系列3只产品的成立以来年化收益也在4.4%以上,且历史最大回撤率控制在-1%左右。上述4只产品均成立于2022年。
值得注意的是,光大理财旗下的“颐享阳光养老理财橙2027第2期”自2022年3月成立以来,年化收益为1.69%,是唯一年化收益不足2%的养老理财产品,且历史最大回撤率为-4.69%,是51只养老理财产品中历史回撤幅度最大的产品。该产品为混合型产品,风险等级为中低风险(R2)。
整体而言,养老理财中长期收益相较存款仍具比较优势。近年来,银行3年期、5年期定期存款利率纷纷跌破2%,而养老理财产品成立以来平均年化收益超3%,明显高于定存利率。即便放眼全市场,普益标准数据显示,截至2026年9月末,全市场存续理财产品成立以来平均年化收益为2.32%,养老理财依然跑赢大盘。
从养老理财产品风险属性看,养老理财产品从设计之初就带着鲜明的养老特征,51只存续养老理财产品风险等级集中在中低风险(R2),部分为中风险(R3);最短持有期限均在3年以上,多数为5年封闭式产品,鼓励投资者长期持有;设有收益平滑机制,让投资者体验更稳健的收益曲线。
同时,区别于个人养老金理财产品仅限于通过个人养老金账户购买,投资者通过银行卡资金就可以直接购买养老理财产品,购买灵活度更高,但不享受税收优惠。
进一步走进“养老账本”
养老理财产品面临哪些难题与希望
然而,全国推广一年来,养老理财并未发行新产品。中国理财网显示,上述51只养老理财产品集中成立于2022年,且2023年5月后便未再成立新产品。养老理财产品进一步扩张仍面临多个难题。
首先是收益层面。近年来养老理财产品跟随行业同样面临收益率下行压力。据wind统计,上述51只养老理财产品中,超45只业绩比较基准下限仍保持5%及以上,但受底层资产收益下行影响,年化收益基本难以达标;2026年以来,截至10月13日,51只养老理财产品平均年化收益仅0.93%,收益波动明显放大。
从更宏观的视角看,光大证券发布的研报指出,总量层面,受制于居民养老储备意识不足、第三支柱规模偏小等因素,养老相关理财产品的进一步上量面临瓶颈。
“结构层面,个人养老金产品内部的竞争也更趋激烈。”上述研报表示,9月28日,新一批个人养老基金产品名录公布,含权二级债基、偏债混合基金两类“固收+”基金新增纳入,随着各类资管机构持续丰富养老相关产品线,资管产品间竞争压力也将加大。
不过,中长期来看,理财公司有望依托母行在风险管控、项目获取、客群基础、品牌信誉、服务场景等方面的资源优势,在养老金融领域打开突破口。
近日,有媒体报道称,养老理财试点机构和产品新一轮扩围即将启动。结合此前《通知》政策安排,市场对养老理财产品新一轮改革已形成多项预期,包括进一步强化与养老金账户制挂钩;部分养老产品期限可能适度拉长,在产品购买、赎回、分红等方面或将有更加灵活的设计安排等。
对普通老百姓而言,未来选购养老理财产品时,可能选择更多、门槛更低、灵活性更强。养老理财要真正走进千家万户,既需要产品自身“争气”,也需要制度设计持续“铺路”。
(文章来源:湾财ND)




