全球市场
港股市场:10月14日,港股三大指数涨跌不一,早盘呈现低开高走行情,午后短线冲高后持续回落,截止收盘,恒生指数转跌至0.13%,国企指数微涨0.1%,恒生科技指数涨0.91%,盘中一度涨至2.6%。
具体盘面上,科网股拉升后劲不足,午后资金追高意愿减弱,阿里巴巴、京东、百度部分个股涨幅缩窄,腾讯更是转跌至0.42%,指数随之承压回落,美团午后冲高超7%,小米仍旧收涨超5%;乳制品股、节假日概念股、体育用品股等消费概念全天表现活跃;石油股连续上涨,三桶油均涨超1%以上,海运股、AI应用概念股、重型基建股、中医药概念股普遍上涨。
另一方面,外围芯片股继续下跌,存储半导体股、光通信概念股、PCB概念股持续跌势,其中,剑桥科技跌6.63%,长飞光纤光缆跌超6%,中际旭创、华虹宏力等跟跌,生物医药股、锂电股、黄金股、保险股多数低迷,昨日创新高的内银股集体回调。
美股盘前:三大股指期货涨跌不一,纳斯达克100指数期货跌0.13%,标普500指数期货涨0.17%,道指期货涨0.35%。
存储概念股盘前延续跌势,SK海力士跌约3%,闪迪跌超2%,美光科技跌超1%。消息面上,知情人士透露SK海力士第六代HBM4部分后道设备订单推迟至明年,扩产节奏低于预期。
“格陵兰概念”股集体走强,Greenland Energy Company(GLND.US)涨超55%,Greenland Mines(GRML.US)涨超23%,Critical Metals(CRML.US)涨超5%。
戴尔科技盘前跌近3%,巴克莱将公司评级下调至“持有”,目标价为574美元。
商品市场:截至发稿,WTI原油涨1.31%,报95.37美元/桶;布伦特原油涨0.77%,报106.5美元/桶。现货黄金跌0.41%,报4143.49美元/盎司;现货白银跌1.04%,报58.55美元/盎司。
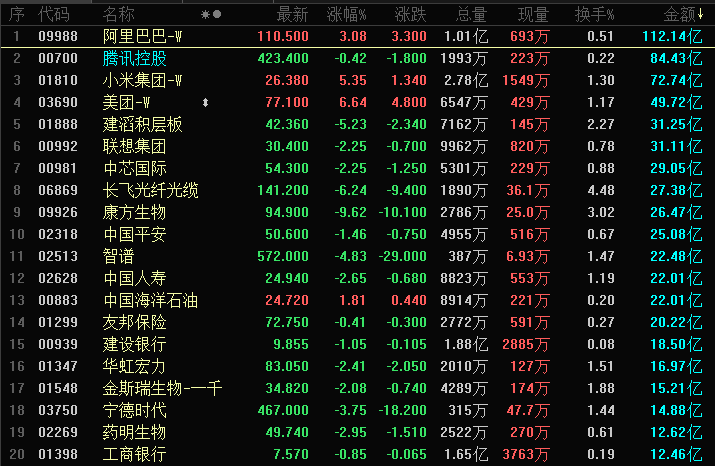
港股成交额前二十
南向资金
南向资金今日净卖出港股1.35亿港元。南向资金今日成交额707.33亿港元,港股大市成交1934.75亿港元。南向十大成交股中,阿里巴巴-W、康方生物、美团-W分别获净买入11.90亿港元、7.72亿港元、2.78亿港元。中芯国际、长飞光纤光缆、小米集团-W分别遭净卖出7.85亿港元、4.93亿港元、4.87亿港元。
热点要闻
10月加息押注所剩无几,今晚,美国CPI能否再添一击?
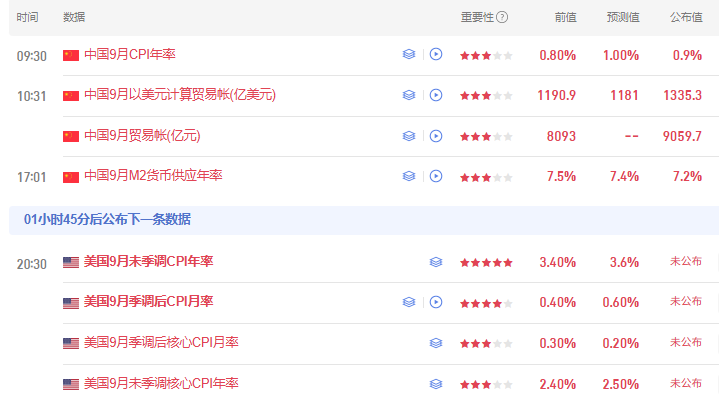
美国劳工统计局将于北京时间今晚8时30分公布9月CPI数据。高盛、花旗等华尔街投行预测认为,整体CPI同比涨幅料从8月的3.4%跳升至3.6%至3.7%区间,主要由能源价格上行驱动;与此同时,核心CPI环比涨幅预计从8月的0.29%小幅收窄至0.18%至0.24%之间,住房通胀趋稳和部分服务分项回落是核心降温的主要原因。
当前市场对10月加息25个基点的隐含概率已从就业报告公布前的约70%骤降至约20%,12月加息概率仍维持在约72%。
今晚数据将直接影响10月28日和12月FOMC会议的政策预期。若核心CPI温和落地,将巩固“耐心派”的底气;若出现超预期的广泛性核心通胀走强,则可能重燃10月加息讨论,但市场分析人士提示,美联储历史上从未在美国中期选举前的10月会议上加息。
胡塞武装:袭击了沙特阿美炼油厂和利雅得机场
也门胡塞武装表示,袭击了沙特阿美位于宰赫兰的设施、利雅得的哈立德国王机场以及沙特阿美在利雅得的炼油厂。针对机场和石油设施的行动将在接下来的几天内继续进行。
鲍曼:目前不认为美联储需急于调整利率
美联储理事鲍曼:通胀仍高于我们的目标,(但)目前并不认为美联储有必要急于进一步调整利率。在上次加息后,我们需要一些时间观察金融状况的发展,然后再采取进一步行动。
选举前急寻油价解药?特朗普高调宣布:将大规模勘探格陵兰岛油气资源!
距离美国11月中期选举越来越近,美国居高不下的燃油价格,已经成了特朗普政府最头疼的“选举包袱”。
为安抚选民情绪,特朗普近期接连出招,除了此前推出的颇具争议的美俄柴油协议,刚刚特朗普又抛出新方案:宣称即将在格陵兰岛启动大规模石油、天然气与矿产勘探。
这份高调官宣,距离美国、丹麦、格陵兰三方签署新安全协议仅过去一个多月。这份协议赋予美国广泛使用格陵兰空域与领土的权利,核心服务于军事部署,允许扩建皮图菲克太空基地(Pituffik Space Base),并可在Narsarsuaq、Mestersvig新建军事基地,三方还提及资源开采与矿产合作。
行业专家称,格陵兰岛资源勘探程度极低,实际的矿产资源开采成本极高。
科技股裂痕已现?华尔街示警:小心一场更大规模的平仓潮
随着美股科技股近期的高位震荡加剧,这一昔日华尔街最拥挤交易背后的裂痕,正变得越来越难以被市场忽视。
德意志银行在最新发布的报告中警告称,科技股的相对风险回报正变得愈发不对称,而存储芯片市场的暴跌正蔓延至纳指的仓位布局。在亚洲市场上,韩国股市更是亮起了严峻的警示灯——KOSPI指数已跌破关键技术位,市场波动率急剧飙升。
放眼更广泛的跨资产领域,其他潜在的隐患也正在浮出水面:纳斯达克的下行对冲成本目前依然相对低廉——这意味着人们对市场大跌缺乏防备。系统性策略持仓可能会放大债市的下一波震荡,而法国不断恶化的债务困局则给全球市场又添了一重宏观风险。
德银指出,尽管当前盘面上的变数颇多,但背后的核心主线却极为清晰:眼下金融市场正变得愈发脆弱,随时可能面临一场更大规模的平仓潮。
公司新闻
科技界翘首以待:Anthropic今日将首次透露Q3营收,AI交易能否再获支撑?
据报道,美国人工智能领军企业、Claude聊天机器人开发商Anthropic计划于当地时间周三在旧金山总部召集一批潜在机构投资者,举行Pre-IPO投资者日。届时该公司将首次公开其第三季度营收数据。
据媒体此前报道,Anthropic二季度实现初步营收超过115亿美元,而2025年同期为7.87亿美元,今年第一季度为47.3亿美元。
今日的披露之所以备受瞩目,是因为这家非上市AI巨头的营收数据已被证明会对科技板块或者AI交易产生巨大影响。
半导体设备供不应求!阿斯麦公布强劲财报:已有客户咨询2030年订单
北京时间周三下午,全球芯片设备巨头阿斯麦发布2026年第三季度财报,公司财报业绩表现和前景展望均超出市场预期。
财报显示,公司第三季度营收117亿欧元,与市场预估基本持平;净利润49.6亿欧元,相较于上年同期21.25亿欧元翻了一倍以上,并且也远高于市场预期41.65亿欧元。同期公司毛利率为57.5%。
阿斯麦预计2026全年总营收预期区间为440亿至450亿欧元,好于市场预估的436.47亿欧元;阿斯麦预计全年毛利率约56%。
阿斯麦(ASML)总裁兼首席执行官傅恪礼表示,受客户对 AI 相关投资规模与持续周期的乐观判断影响,客户持续上调短期及中期设备采购需求预期。基于当前需求的可预见性,部分客户已经开始咨询预订2029年甚至2030年的设备订单。
SK海力士:2030年AI基础设施性能规模料增长约20倍
SK海力士周三(10月14日)预测,到2030年,人工智能基础设施的性能规模将增长约20倍,这主要得益于人工智能推理需求的快速上升。
SK海力士最新还推出了两项新技术;其一是MARS系统——一款以内存为中心的AI机架级系统,其二是HBF高带宽闪存技术。
台积电有望提前完成明年产能目标,美银料2纳米制程营收贡献升至11%
据悉,由于市场对台积电2纳米工艺的需求十分旺盛,该公司有望提前完成2027年的生产目标。台积电2纳米制程产能到年底可能达到每月12万片晶圆,而产能大幅提升的原因是包括英伟达、AMD、苹果和高通在内的科技巨头订单激增。
台积电将在周四发布Q3业绩并举行法人说明会。值得关注的是,其曾预告2纳米制程的产能爬坡可能对下半年的利润率造成压力,预计使毛利率下降3至4个百分点。而海外产能扩张将导致毛利率进一步下降2至3个百分点。
台积电管理层预计,第三季度毛利率为65%至67%,并表示强劲的前沿技术需求和成本改善应能部分抵消2nm制程产能爬坡带来的毛利率下降。
每年发射456次、着陆912次!美国政府开始审理SpaceX星舰扩张提案
联邦监管机构周二宣布,正在审查SpaceX的一项提案,以大幅扩展其位于得克萨斯州南部星际基地设施的运营,该计划最终将使SpaceX每年能够进行数百次发射和着陆。
美国联邦航空管理局表示,将就SpaceX扩建计划编制环境影响报告书并举行公众听证会。根据该提案,SpaceX的目标是最终在该设施每年进行多达456次发射和912次着陆。
SpaceX的扩建计划将分两个阶段进行。在第一阶段,SpaceX每年将执行最多100次星舰发射和200次着陆,不限时间与地点,随着飞行器可靠性的提高,SpaceX计划在几年内实施第二阶段,最终达到每年456次发射的上限,且仅限工作日进行。
财经日历
(文章来源:哈富证券)




