中国尼龙66行业正站在十字路口。己二腈国产化打破了海外长达数十年的技术垄断,让尼龙66切片产能以前所未有的速度释放,然而下游需求增速却未能同步跟上,一场围绕价格、份额与成本的“内卷”悄然拉开帷幕。
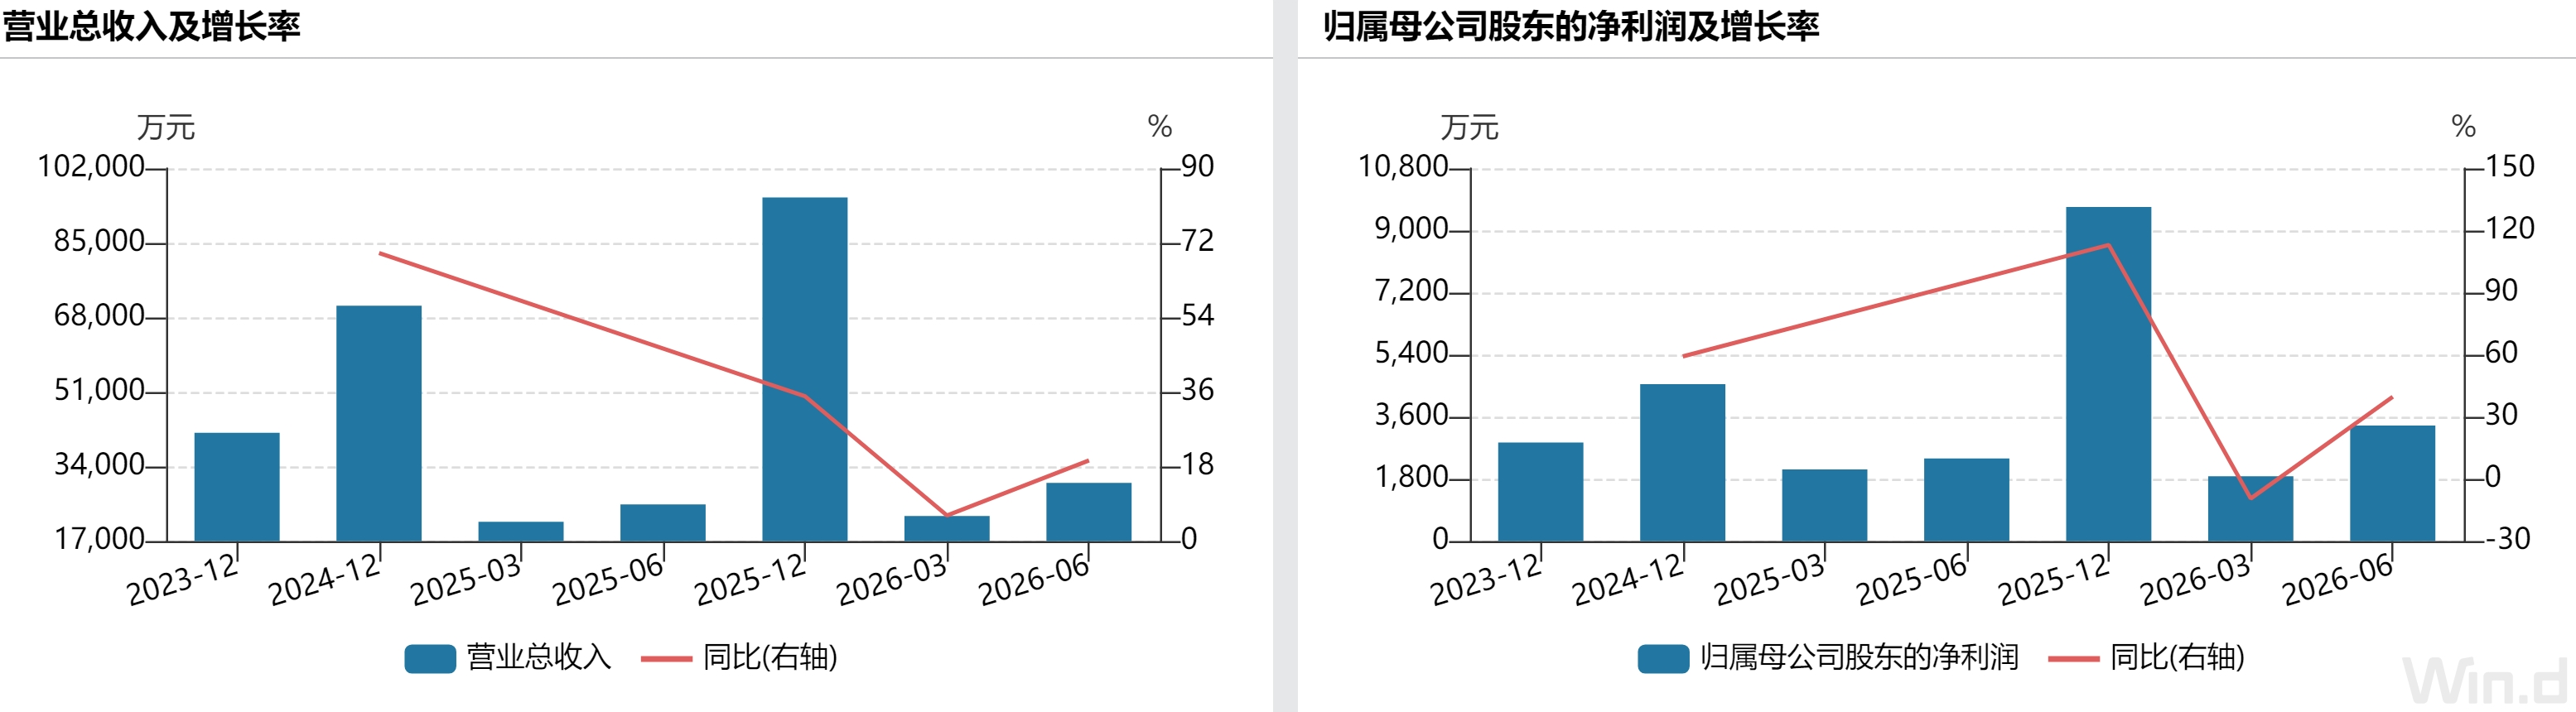
在这样的行业节点上,中维化纤股份有限公司(874915.BJ)向北交所递交了招股说明书。这家位于河南鹤壁、以尼龙66安全气囊丝为核心产品的国家级专精特新“小巨人”企业,去年营收9.54亿元,归母净利润9686万元同比增幅超110%。2026年上半年,公司营收5.30亿元,同比增长13.40%;归母净利润5228万元,同比增长16.89%。
从数据看,这是一份足以让多数制造业企业羡慕的成绩单。然而,在亮眼的业绩背后,中维化纤一系列问题正等待着市场的审视:实控人背负对赌回购义务、供应商高度集中、产能利用率81%却仍募资扩产等等。
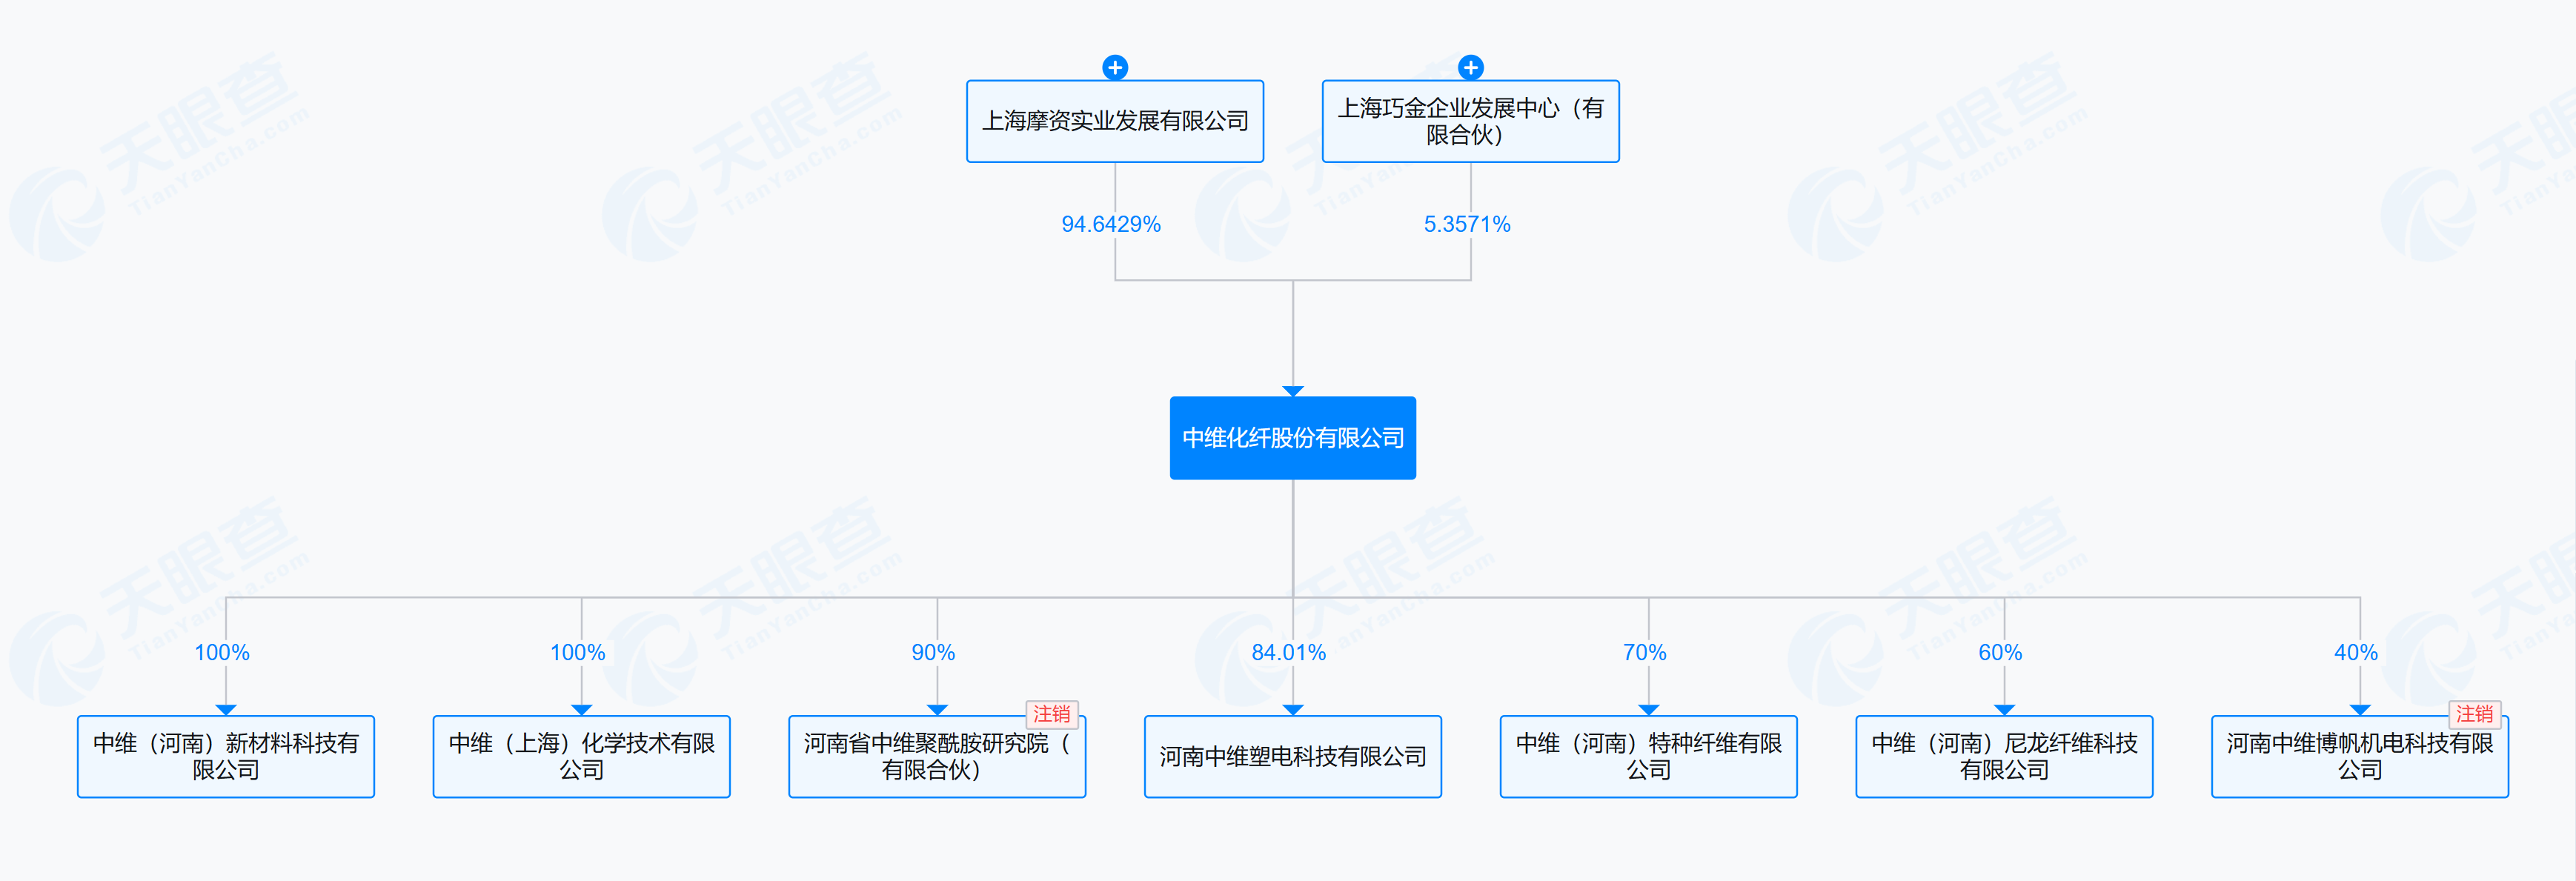
对赌协议悬顶中维化纤控股股东为上海摩资实业发展有限公司,实际控制人为陈海涛、胡博。招股书披露,公司控股股东、实际控制人与股东淇县城投、华峰集团、农开裕维、中化基金等签署了附条件的股权回购协议。
数据来源:天眼查
上述协议条款中,中维化纤不作为义务承担主体,且条款未与市值挂钩,亦不存在严重影响公司持续经营能力或者其他严重影响投资者权益的情形。但如果未来回购条款触发且部分权利人按约定主张回购,控股股东、实际控制人需要承担有关回购义务,存在可能导致公司股权结构变化的风险。
界面新闻记者注意到,各方已签署补充协议,确认在中维化纤IPO申报期间不触发回购条款。不过,这些“暂时冻结”的条款均附有明确的恢复条件。农开裕维与上海摩资、陈海涛、胡博等签署的补充协议约定:农开裕维存续期届满或2027年12月31日(二者孰早为准)前,公司向证券交易所或证券监管机构提交IPO申报仍未获得受理,或发生协议约定的IPO终止事项,方可触发原协议约定的投资方股权回购权。淇县城投、华峰集团的触发窗口则设在2028年12月31日前。中化基金、弘业创兴、容腾二号、上汽创远、尚成一号、中建材等投资方的回购触发条件,也集中在2027年末至2028年末。
这意味着,如果中维化纤在未来两年内未能顺利完成北交所上市,实控人将面临集中回购压力。
长期跟踪北交所IPO的投资人王堃向界面新闻记者表示,“实控人回购义务的存在是一把双刃剑。IPO推进期间,投资方通常不会主张回购,但一旦IPO终止,实控人需在短期内拿出大量资金,这对个人财力是较大考验,尤其是涉及多家机构股东。”
虽然中维化纤未披露回购义务具体金额,但考虑到相关股东持股比例合计较高:华峰集团持股16.15%、中化基金6.75%、农开裕维5.69%、淇县城投3.77%、容腾二号4.46%、中建材3.69%、上汽创远2.98%、尚成一号2.98%,潜在回购压力不容忽视。
业绩 “过山车”2026年一季度,中维化纤营业收入22,734.95万元,较上年同期增长6.19%;归属于母公司股东的净利润为1,879.48万元,较上年同期下降9.46%;扣非后归母净利润1,847.24万元,同比下降8.66%。
一季度的增收不增利到二季度则是另一番景象。根据半年报测算,中维化纤第二季度归母净利润约为3348万元,较上年同期增长近40%。公司二季度发生了什么?
数据来源:WIND
从半年报数据看,中维化纤毛利率从上年同期的23.33%微升至23.56%,但真正的变化在于财务费用。公司上半年财务费用为647.55万元,较上年同期的2516.26万元下降74.27%。中维化纤解释称:“主要系本期偿还银行贷款,贷款规模下降致使利息支出减少,以及受汇率变动影响,汇兑损益同比大幅改善。”上年同期汇兑损益为992.74万元(损失),本期为-117.48万元(收益),一正一负之间,对利润的影响超过1100万元。
此外,信用减值损失本期为474.29万元,上年同期为-868.60万元(即转回),同比增加154.60%,主要系中维化纤基于客户回款情况及账龄,对应收账款、其他应收款计提信用减值准备增加。资产减值损失本期222.28万元,上年同期259.22万元。
由此可以看到,中维化纤二季度业绩反弹,很大程度上得益于财务费用下降和汇兑损益改善。这种改善是否可持续,取决于公司能否持续降低负债规模,以及汇率波动方向。从全年角度看,公司2026年上半年扣非5143.06万元,已完成去年全年的63%,考虑到下半年通常为销售旺季,全年业绩有望保持增长。
客户与供应商“双集中”中维化纤身处尼龙 66 产业链,上游己二腈国产化之后,国内切片产能释放,但行业原料供给仍然集中在少数大型化工企业手中。
招股书及半年报数据显示,中维化纤前五大客户销售占比长期维持在40%以上。2025年度,第一大客户北京邦维高科销售额1.40亿元,占比14.70%。2024年其销售占比一度未20.07%,2023年则为19.79%。这意味着,如果邦维高科的采购策略发生调整,将对中维化纤的收入端造成冲击。中维化纤也提示了“客户集中风险”,但未披露与邦维高科的具体合作条款和框架协议期限。
中维化纤供应商端的集中度更为突出。2025年度,英威达(中国)投资有限公司以26,800.57万元采购额位列第一,占比45.24%;华峰集团17,701.01万元占比29.88%,两者合计占比超过75%,前五大供应商采购集中度达81.12%。2024年、2023年前五大供应商采购占比分别为81.13%、80.44%。界面新闻记者注意到,华峰集团既是中维化纤的第二大股东,持股16.15%,又是公司最主要的尼龙66切片供应商之一,使得关联交易的公允性成为无法回避的问题。王堃向界面新闻记者表示:“中维化纤向英威达的采购占比更高,但英威达本身就是全球尼龙66行业的巨头,议价能力同样强势。使得公司对上游的依赖,短期内或许难以改变。”
对于向华峰集团采购尼龙66切片,中维化纤表示, “双方长期合作可保障原材料质量、供应及价格稳定,集中采购具备价格优势。更换原材料供应商需重新履行客户验证程序,公司高度重视供应链稳定性。”不过,如果华峰集团销售政策发生变化,或者其自身产能优先满足内部需求,中维化纤的原材料供应或也将面临不确定性。
产能利用率尚未饱和本次IPO,中维化纤拟募集资金约3亿元,其中2.39亿元投向“年产1.05万吨尼龙66功能性纤维高效节能示范项目”,4300万元投向研发中心建设项目,1800万元用于补充流动资金。
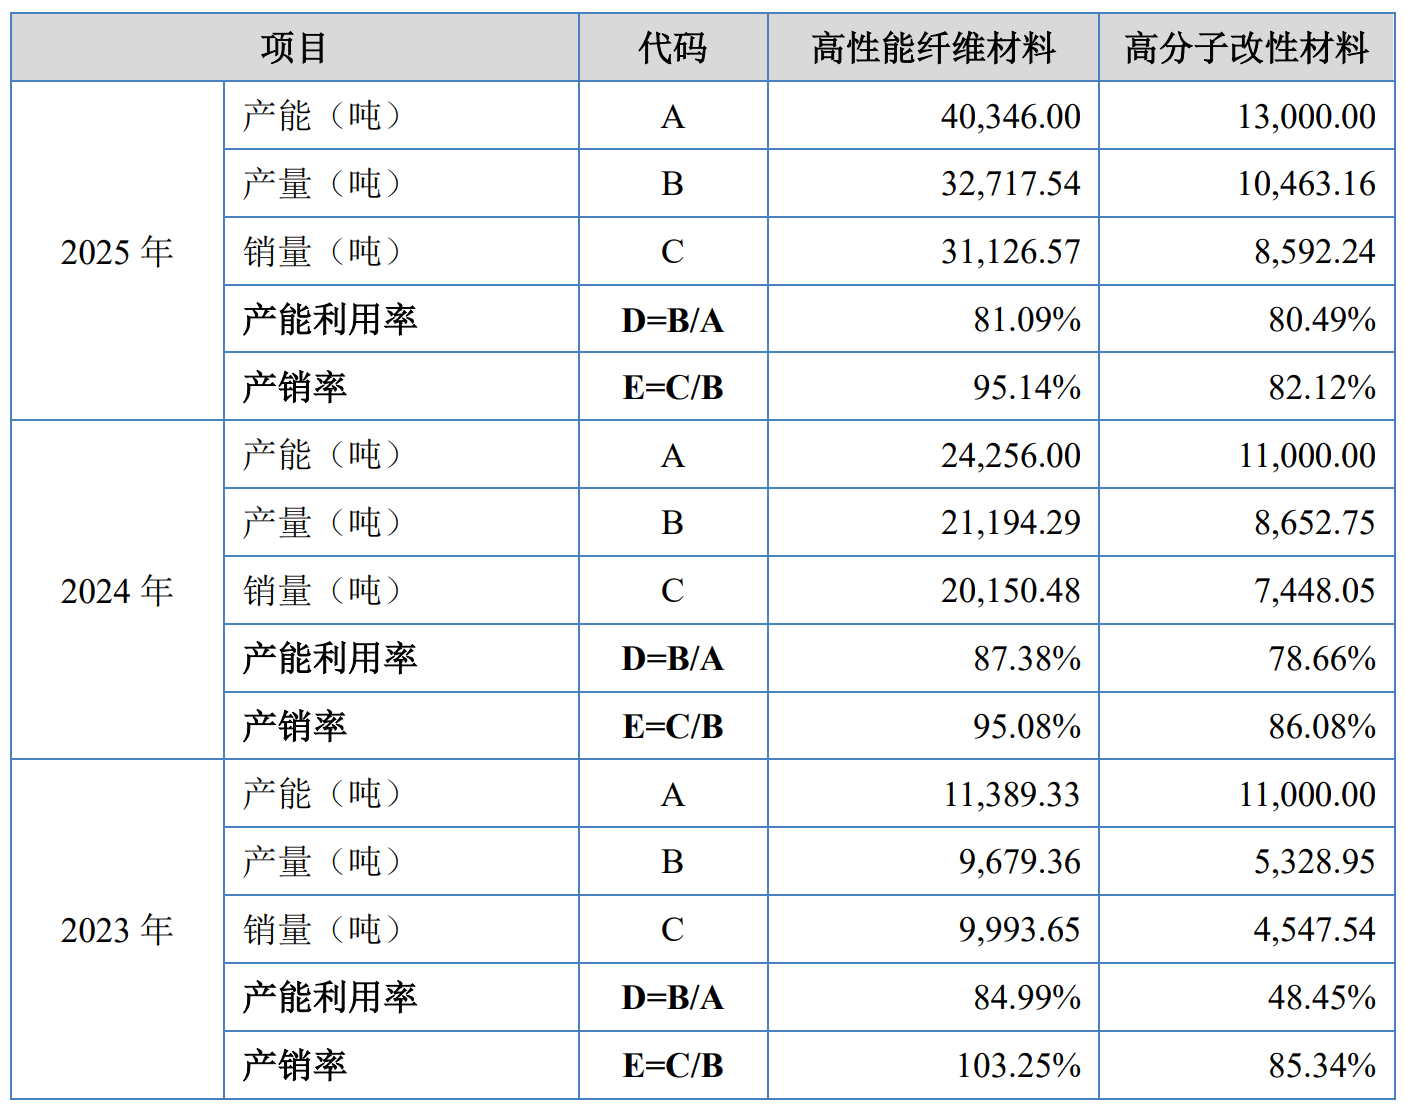
2025年,中维化纤高性能纤维材料的产能利用率为81.09%,产销率95.14%。具体来看,高性能纤维材料产能40,346吨,产量32,717.54吨,销量31,126.57吨。2024年产能24,256吨,产量21,194.29吨,产能利用率87.38%;2023年产能11,389.33吨,产量9,679.36吨,产能利用率84.99%。也就是说,过去三年公司产能利用率未超过90%,2025年甚至较2024年有所下降。
数据来源:招股书
在现有产能尚未完全消化的情况下,再新增1.05万吨产能,产能消化压力不言而喻。中维化纤表示,本次募投项目主要应用于车辆被动安全系统及特种装备领域,但并未披露新增产能对应的明确客户意向或订单支撑。
化工制造项目还有绕不开的折旧压力。截至2025年末,中维化纤固定资产账面价值达83,499.49万元,较2023年末的29,754.89万元增长近两倍。2025年全年折旧摊销金额达6,689.75万元。随着募投项目建成转固,折旧费用将进一步攀升。如果新增产能未能如期贡献收入,折旧将成为吞噬利润的沉重负担。“如果下游需求不及预期,产能利用率上不去,新增折旧会直接侵蚀利润,存在业绩下滑风险,这也是招股书风险因素章节明确提示的风险。” 审计行业从业人员黄一凡对界面新闻记者表示。
(文章来源:界面新闻)




