近期,CS创新药(中证指数,931152.CSI)半山腰上徘徊不定,截至9月12日,近一个月上涨3.18%。其中,昭衍新药(603127.SH)上涨22.63%,艾力斯(688578.SH)下跌22.46%,出现了表现几乎完全对称相反的两只个股,市场资金在如何投票?
长尾企业占比九成,头部格局依旧“固化”,创新药板块可能正经历一场深刻的新旧动能转换。2026年上半年板块整体扣非后归母净利润飙升超50%,是新周期的真拐点,还是昙花一现?
新旧动能转换期
头部虹吸下的“天花板”隐现?
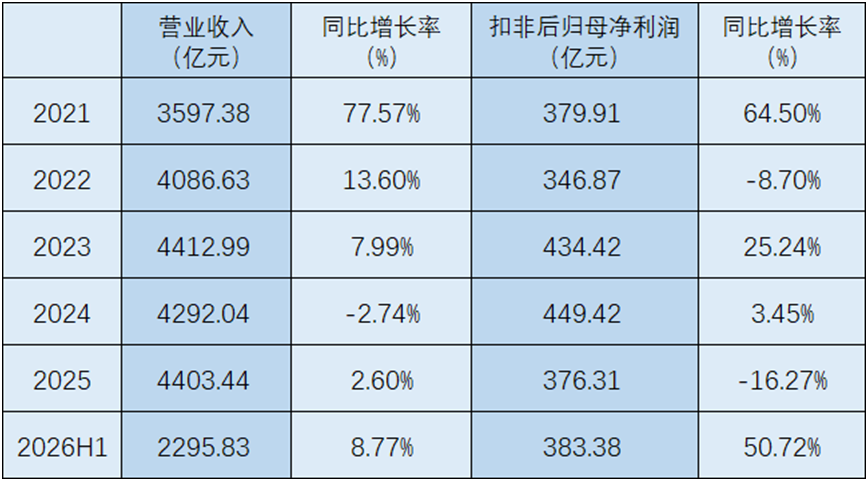
2022年创新药板块营业收入增速断崖式下滑,到2024年同比负增长2.74%,行业进入存量市场深度博弈阶段,而近五年中的扣非后归母净利润则出现了较大幅度的波动。2025年行业营收增速小幅修复,但扣非后归母净利润负增长16.27%。市场普遍认为,2025年可能是行业发展模式大变迁的“分水岭”,不过尚未转化为盈利能力。
2026年上半年,创新药板块营业收入同比上升8.77%,但扣非后归母净利润同比大增50.72%,是行业发展的新模式效能开始显现,迎来了由“创新出海”和“利润导向”驱动的新周期,但由于数据的时间周期过于短暂,延续性或将是行业的核心关注点之一。
数据来源:Wind,截至2026.6.30,数据保留两位小数显示,
计算基于四位小数原始值,结果可能存在四舍五入差异。
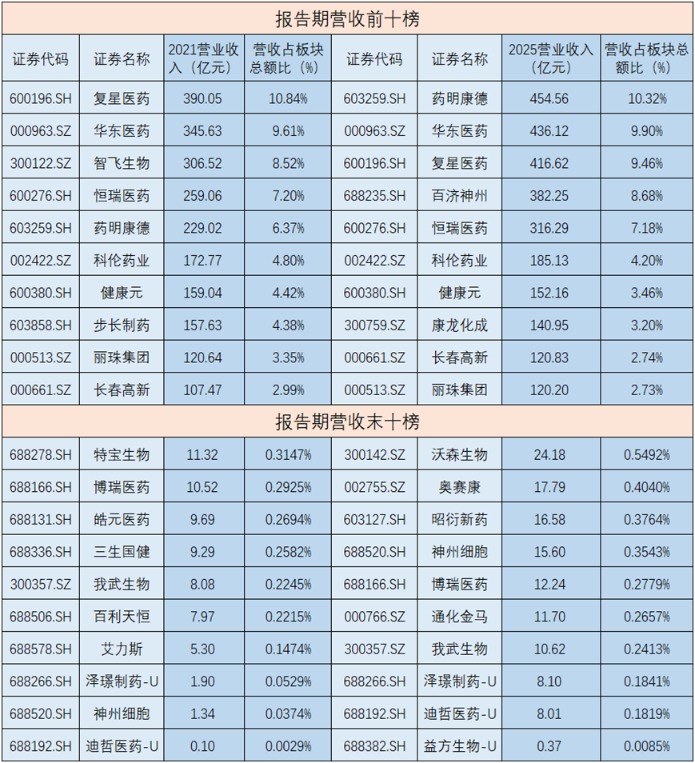
创新药板块在2021年、2025年营业收入金额前十榜单中,有8家公司双双上榜,龙头地位相对稳定;智飞生物(300122.SZ)与步长制药(603858.SH)跌出榜单,百济神州(688235.SH)和康龙化成(300759.SZ)新晋上榜;而对比2021年、2025年营收末十榜单,有5家公司双双上榜,分别为博瑞医药(688166.SH)、我武生物(300357.SZ)、泽璟制药-U(688266.SH)、神州细胞(688520.SH)、迪哲医药-U(688192.SH),尾部公司更替范围较大。叠加板块盈利结构正在重塑,说明行业或许已经开启发展模式大变迁,但变迁信号尚不突出。
同时,2026年上半年,营业收入占创新药板块总营收比重在5%以下的公司45家,数量占比高达90%,与2021年保持一致,可见“长尾效应”显著且持续,大多数企业仍处于“艰难求生”或“微利、亏损”的早期阶段,以致于一些投资者在社交平台上以“阶层固化”来形容。
不过,市场资金却似乎“志不在此”,在今年的前9个月中,创新药板块中单月跑赢上证指数次数前十的个股,只有3只出现在上半年营业收入前十榜单上,分别是药明康德(603259.SH)9次、科伦药业(002422.SZ)7次、康龙化成(300759.SZ)7次。或许,创新药板块的股价驱动逻辑已经从规模转向了创新兑现与利润弹性。
数据来源:Wind,截至2026.6.30,数据保留两位小数显示,
计算基于四位小数原始值,结果可能存在四舍五入差异。
通常情况下,行业发展模式发生巨变期间,行业格局往往会随之大幅波动。但这两年营收前十的公司合计占板块当年度总营收的比重分别为62.49%和61.89%。另外,从上榜公司的营收占板块总营收的比重来看,头部企业的虹吸效应与尾部边缘化并存且仍在持续,可见“谁在分蛋糕的格局基本没变”,存量博弈的激烈程度较高,“出海与高质量转型”这两大目标的实现“非一日之功”,板块可能仍处于新旧动能转换期间。
值得注意的是,创新药板块除了“贫富差距依然巨大”之外,2021年榜首复星医药(600196.SH)营收390.05亿元,前十门槛是超100亿元,2025年榜首药明康德(603259.SH)454.56亿元,前十门槛是超120亿元。头部企业的营收绝对值并没有出现爆发式增长,以致于部分市场人士认为,这是创新药头部企业的营收“天花板”已经显现,“内部洗牌”或将加剧。
旧王陨落与新贵崛起
存量博弈下的“双杀”?
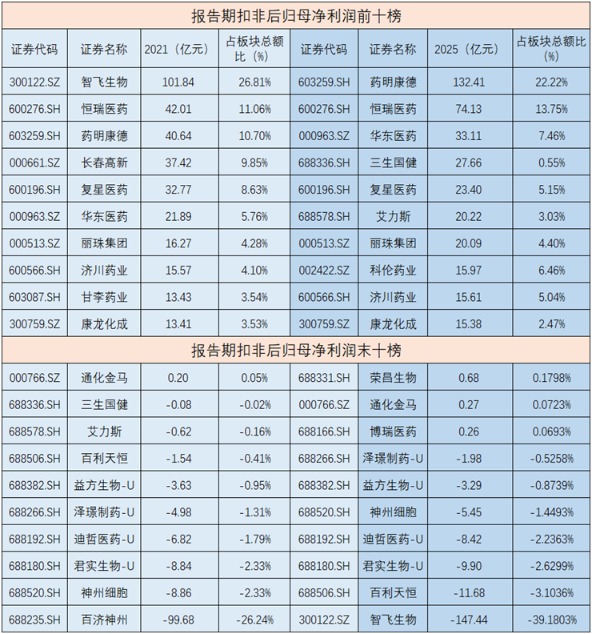
相比于营业收入,创新药板块的主营业务盈利水平方面的变化则较为明显。2021年前十利润合计约335.25亿元,占板块总利润的88.24%;2025年前十利润合计约377.98亿元,占板块总利润的70.52%,利润集中度不升反降。2021年,智飞生物以101.84亿元的净利润登上榜首,但到了2025年,不仅跌出了利润前十,更是直接掉进了利润榜的倒数第一,亏损高达147.44亿元,上演了利润榜“巨鲸”陨落的一幕。
数据来源:Wind,截至2026.6.30,数据保留两位小数显示,
计算基于四位小数原始值,结果可能存在四舍五入差异。
药明康德(603259.SH)和恒瑞医药(600276.SH)迅速补位,两家公司就贡献了板块总利润的35.97%,前者得益于研发外包(CXO)的确定性极高,利润丰厚,后者代表了大型制药企业凭借庞大的商业化网络和极强的费用控制能力,依然能够维持强悍的盈利水平。
而艾力斯(688578.SH)则代表了“黑马”的逆袭,2021年亏损0.62亿元,2025年以扣非后归母净利润20.22亿元位列利润榜第5名。同时,业绩“爆雷”现象时有发生,2021年至2025年,扣非后归母净利润亏损公司数量分别为5家、12家、10家、10家、7家,板块盈利公司数量有所改善。其中,百济神州(688235.SH)在2021年至2024年连续4年亏损金额最高,分别为99.68亿元、138.24亿元、96.82亿元、53.79亿元,“战略性亏损”在收窄。智飞生物(300122.SZ)却在2025年亏损榜上“夺冠”。
亏损结构的变化,反映行业赚钱方式正在切换,创新药或正从“烧钱投入”走向利润兑现,预示着利润为导向的新周期可能即将到来。不过,行业依然处于“少数人赚钱,多数人亏钱”的早期阶段。
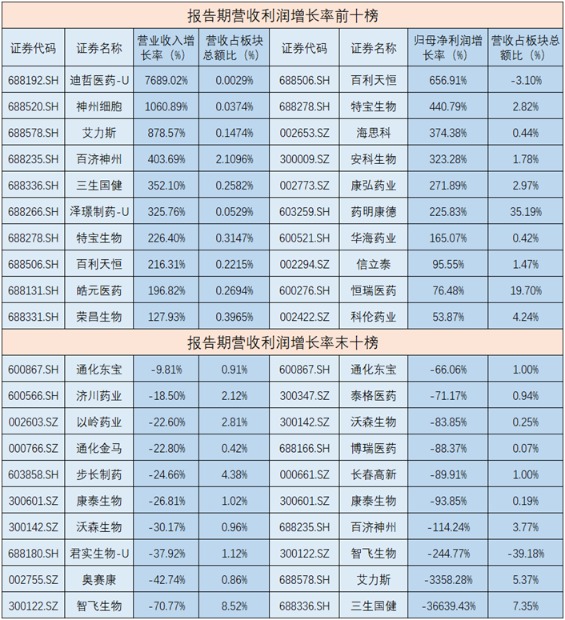
从营收和利润的增速来看,营收增速排名靠前的企业,大多受益于低基数下的“大单品爆发”,这种高增速并不代表其商业模式已经跑通。2025年相比于2021年,特宝生物(688278.SH)区间营收增速226.40%、归母净利润增速440.79%,百利天恒(688506.SH)营收增速216.31%、归母净利润增速656.91%,同时登陆营收增速榜和归母净利润增速榜。前者代表“向内求”,以单品放量与适应症拓展驱动增长,后者代表BD出海授权驱动的里程碑式增长,恰好代表了新周期的两种路径。
在扣非后归母净利润增速榜前十中,占板块总额的比重较大的公司中,药明康德(603259.SH)2025年占比35.19%,区间增速225.83%,恒瑞医药(600276.SH)2025年占比19.70%,区间增速76.48%,科伦药业(002422.SZ)2025年占比4.24%,区间增速53.87%。按照通常投资逻辑,能实现净利润较高增速的大票,往往被称之为穿越周期的“核心资产”。因此,“买小票看爆发”还是“买大票看确定性”?风格倾向便成为当前创新药板块投资选股的重要考量。
2026年上半年扣非后归母净利润同比增长率前十的个股中,有4只出现在今年前9个月单月超越上证指数次数前十榜单中,比前述与营收的重合度高10%,分别为药明康德(603259.SH)9次、沃森生物(300142.SZ)8次、昭衍新药(603127.SH)7次、海思科(002653.SZ)6次。由此可见,市场资金的投票具有较强的利润导向,药明康德(603259.SH)是唯一“双维度”强者。
数据来源:Wind,截至2026.6.30,数据保留两位小数显示,
计算基于四位小数原始值,结果可能存在四舍五入差异。
营收、利润增速末十榜单上的公司,大多是那些曾经风光无限的“老牌巨头”。这些企业往往较为依赖国内单一市场,或享受过代理销售、仿制药红利,这正是“存量市场深度博弈”的典型特征:头部靠存量守位(大而不增),但增量已被创新药新贵抢走。智飞生物(300122.SZ)、沃森生物(300142.SZ)、康泰生物(300601.SZ)、通化东宝(600867.SH)这4家公司遭遇“双杀”。这其中,尤其需要注意区分“亏损的本质”,是黎明前的黑暗,还是黄昏的余晖。(《理财周刊-财事汇》出品)
(文章来源:理财周刊-财事汇)




