A股三大指数今日震荡整理,截止收盘,沪指涨0.10%,收报3800.86点;深证成指跌0.25%,收报12353.70点;创业板指跌0.18%,收报2958.34点。沪深京三市成交额1.69万亿,较昨日放量1382亿。行业板块涨多跌少,元件、地面兵装、航海装备、互联网电商、航空装备、旅游及景区板块涨幅居前,保险、电池、风电设备板块跌幅居前。个股方面,上涨股票数量超过2900只,70只股票涨停。
10月12日,超声电子发布公告称,预计2026年前三季度归属于上市公司股东的净利润为3.4亿元至3.6亿元,同比增长90.78%至102%。2026年上半年,公司实现归属于上市公司股东的净利润1.13亿元,以此推算,第三季度归属于上市公司股东的净利润为2.27亿元至2.47亿元,业绩呈现爆发式增长。
超声电子业绩的爆发并非孤立事件,其背后是PCB行业景气度的持续攀升。近期多家PCB公司公告三季报大幅预增。广合科技预计前三季度净利润同比增长100%至107%;景旺电子第三季度净利润同比预增205%至265%;鸿富瀚前三季度净利润同比预增108%至145%;中国巨石前三季度净利润同比预增100%至110%,行业景气度得到业绩验证。
此外需求旺盛也使得行业迎密集扩产潮。国内知名的行业资讯平台PCBworld(维文信)披露数据显示,当前PCB高端需求走强,2026年以来,已有A股13家PCB行业上市公司披露扩产计划,拟投资近590亿元,若将框架协议及意向投资纳入统计,相关投资规模超过800亿元,扩产方向主要集中于高多层板、高阶HDI(高密度互连)板等产品。
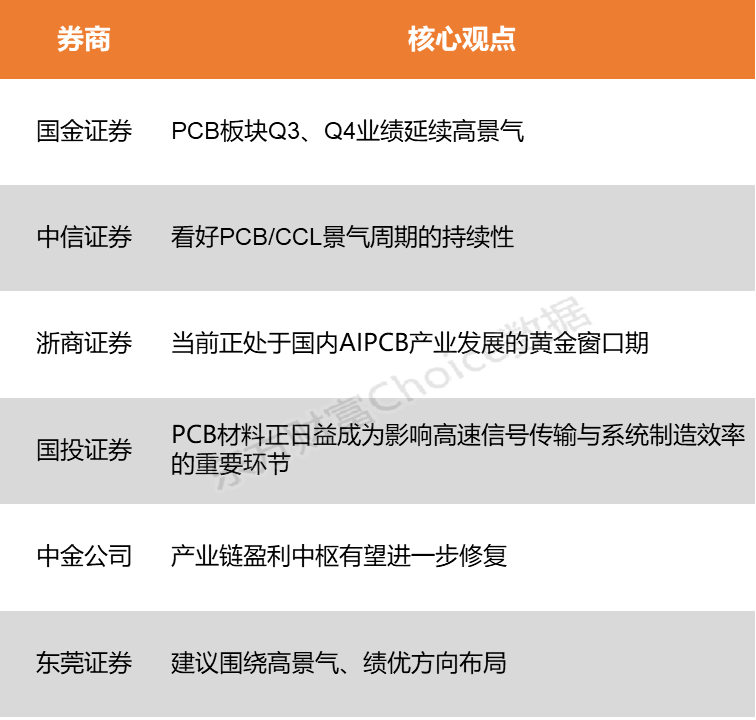
国金证券认为,PCB板块Q3、Q4业绩延续高景气,兑现力度亮眼,AI算力需求持续拉动AI PCB量价齐升,板块股价回调迎来布局良机。中信证券指出,看好PCB/CCL景气周期的持续性,中长期则有望受益于PCB工艺及材料的持续迭代升级,ASIC、载板、mSAP、PTFE等细分方向均有望实现超额增长。
国金证券:PCB板块Q3、Q4业绩延续高景气
PCB板块Q3、Q4业绩延续高景气,兑现力度亮眼,AI算力需求持续拉动AI PCB量价齐升,板块股价回调迎来布局良机。Token数量的爆发式增长,带动了ASIC强劲需求,其研判谷歌、亚马逊、Meta、OpenAI及微软的ASIC数量,2026—2027年将迎来爆发式增长。整体来看,继续看好AI覆铜板/PCB及核心算力硬件、半导体设备及涨价受益产业链。
中信证券:看好PCB/CCL景气周期的持续性
看好PCB/CCL景气周期的持续性,短期看,受益于AI领域的迭代放量及传统领域的涨价,26H2业绩有望表现强势;中长期则有望受益于PCB工艺及材料的持续迭代升级,ASIC、载板、mSAP、PTFE等细分方向均有望实现超额增长。
上游ABF膜、BT树脂、高端HVLP铜箔、Q石英布等关键材料高度依赖日本供应,国产化仍处于起步或早期阶段。超高层板制造良率与量产能力已成为制约AI硬件代际跃迁的关键瓶颈,当前正处于国内AIPCB产业发展的黄金窗口期。
国投证券:PCB材料正日益成为影响高速信号传输与系统制造效率的重要环节
随着AI服务器向更高带宽、更高传输速率演进,PCB材料正日益成为影响高速信号传输与系统制造效率的重要环节。英伟达对不同PCB材料方案的尝试与评估,背后的核心逻辑或在于寻求电性能与可制造性的更优平衡,即在满足高频高速电性能要求的前提下,改善PCB制造良率与生产效率,提升规模化交付能力。该机构认为,AI服务器PCB材料的选型正更加注重电性能、制造良率、供应能力及成本的综合优化,这一趋势下,未来高端AI服务器PCB材料的竞争很可能并非某一种树脂体系对另一种体系的完全替代,而是不同材料通过配方、结构和组合方式持续优化。
中金公司:产业链盈利中枢有望进一步修复
本轮覆铜板涨价并非单一成本传导,而是成本约束、供给偏紧与AI需求扩容共同作用的结果,随着材料成本压力逐步显性化,产业链向下游客户顺价的必要性和可行性均在逐步提升,产业链盈利中枢有望进一步修复。
东莞证券:建议围绕高景气、绩优方向布局
虽然近期电子板块走势不尽如人意,但行业基本面仍然较为扎实,新平台产品开始量产出货,台系供应链9月业绩继续实现高速增长,而大陆亦即将迎来三季报密集披露期,预计AI敞口较大的公司业绩继续表现亮眼,同时非AI方向因Q3价格传导顺利,业绩或迎来边际改善,建议围绕高景气、绩优方向布局,如PCB/CCL、MLCC等。
(本文不构成任何投资建议,投资者据此操作,一切后果自负。市场有风险,投资需谨慎。)
(文章来源:东方财富研究中心)




