摘要:哈玛克倾向更快加息,大摩称债市已在替美联储“加息”;Meta发布新模型,暗示接下来还要加速;今晚银行巨头开启财报季,苹果发布智能家居新品。
全球市场:
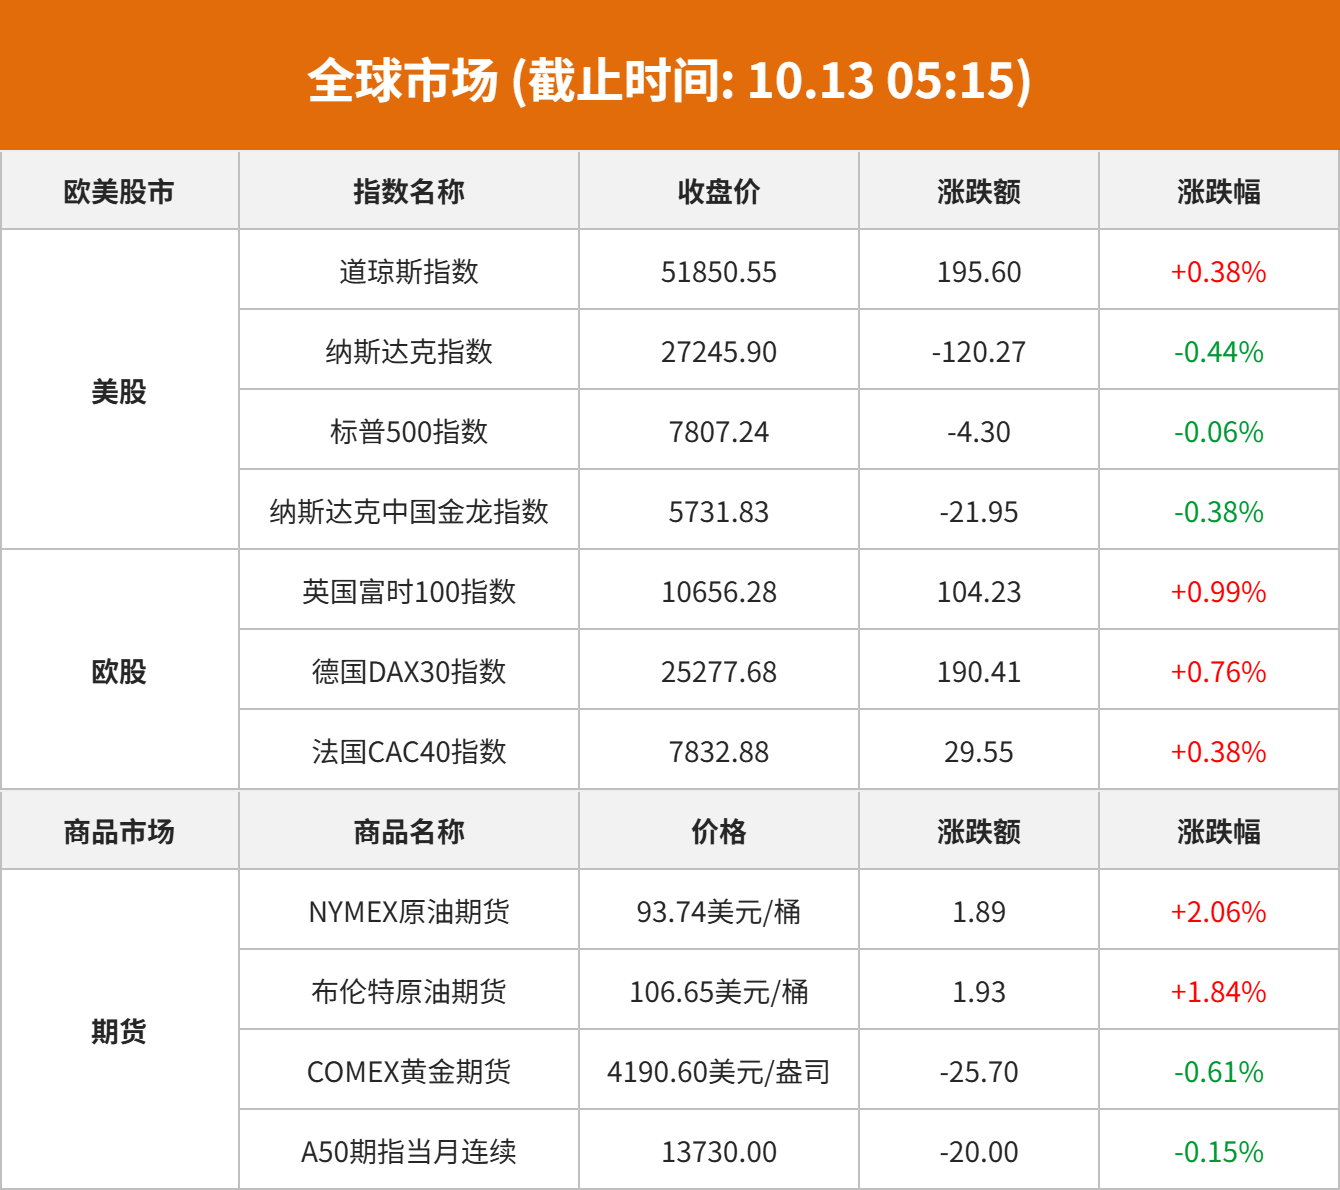
美股市场:美股三大指数10月12日收盘涨跌不一。截至收盘,道琼斯工业平均指数比前一交易日上涨195.6点,收于51850.55点,涨幅为0.38%;标准普尔500种股票指数下跌4.3点,收于7807.24点,跌幅为0.06%;纳斯达克综合指数下跌120.27点,收于27245.9点,跌幅为0.44%。
大型科技股涨跌不一,Meta涨3.38%、苹果涨1.29%、微软涨1.14%、谷歌-A涨0.30%、亚马逊跌1.11%、特斯拉跌1.22%、英伟达跌1.29%。
AI硬件股走低,费城半导体指数跌2.67%,报12236.79点。安森美半导体跌1.97%、台积电跌1.98%、意法半导体跌3.03%、英特尔跌3.20%、超微电脑跌4.48%。存储概念股普跌,西部数据跌2.60%、希捷科技跌3.80%、美光科技跌3.88%、SK海力士跌4.02%、闪迪跌5.97%。光通信板块下挫,康宁跌6.00%、Fabrinet跌6.14%、Coherent跌7.87%、应用光电跌8.17%、Lumentum跌9.78%。
油气股普涨,康菲石油涨2.58%、埃克森美孚涨1.90%、西方石油涨1.70%、EOG能源涨1.59%、雪佛龙涨1.42%。
消费零售股普涨,雅诗兰黛涨2.03%、可口可乐涨1.98%、耐克涨1.84%、星巴克涨1.69%、沃尔玛涨1.55%、百胜涨1.33%、好市多涨1.32%、宝洁涨1.30%、百事涨0.56%、迪士尼涨0.41%。锂矿股普跌,智利矿业化工跌2.25%、美国雅保跌2.73%、美国锂业跌4.26%。
热门中概股多数下跌,纳斯达克中国金龙指数跌0.38%。网易涨0.94%;携程跌0.36%、拼多多跌0.53%、阿里巴巴跌0.53%、腾讯ADR跌0.99%、百度跌1.21%、理想汽车跌1.21%、京东跌1.37%、哔哩哔哩跌1.94%、小鹏汽车跌2.42%、蔚来跌3.07%。
欧股市场:欧洲三大股指10月12日全线上涨。英国伦敦股市《金融时报》100种股票平均价格指数报收于10656.28点,较前一交易日上涨104.23点,涨幅为0.99%;法国巴黎股市CAC40指数报收于7832.88点,较前一交易日上涨29.55点,涨幅为0.38%;德国法兰克福股市DAX指数报收于25277.68点,较前一交易日上涨190.41点,涨幅为0.76%。
商品市场:国际油价10月12日上涨。截至当天收盘,纽约商品交易所WTI原油期货当月连续合约上涨1.31美元,收于每桶93.16美元,涨幅为1.43%。COMEX黄金期货当月连续合约下跌20.40美元,跌幅0.48%,报4195.9美元/盎司。COMEX白银期货当月连续合约下跌0.48美元,跌幅0.78%,报60.57美元/盎司。现货黄金下跌22.47美元,跌幅0.54%,报4171.77美元/盎司。现货白银下跌0.50美元,跌幅0.82%,报60.32美元/盎司。
热点要闻:
哈玛克倾向小幅、较快加息,称AI投资正扩大通胀压力
克利夫兰联储主席哈玛克10月12日表示,美联储需要更具限制性的政策推动通胀回归2%,倾向于小幅、较快调整利率,避免等待过久后需要大幅纠偏。她接受路透社采访时称,企业投资及高收入群体消费支撑需求,希望通过适度压低资本开支,使通胀回落而不明显损害就业。她认为,AI数据中心建设对电力和技术零部件的需求已开始影响更广泛行业,部分企业计划提价幅度超过投入成本涨幅,形成通胀心态的风险增加。她将以开放态度参加10月27日至28日会议,尚未确定是否立即再次加息;美国失业率目前为4.2%,她认为劳动力市场仍接近充分就业。
美方拟借柴油协议推动俄方谈判,俄乌尚未确认落实能源停火
路透社10月12日援引知情人士报道,特朗普特使威特科夫及库什纳10月9日在迈阿密告诉乌克兰官员,允许俄罗斯恢复柴油出口,是推动俄方重返和平谈判的一部分。相关协议涉及向美国及全球市场供应逾225万桶柴油,特朗普周一再次为协议辩护,称其有助降低美国能源价格。美方同时要求乌方停止袭击俄罗斯炼油厂。新华社当晚报道,泽连斯基表示支持能源停火,若俄罗斯落实,乌方愿采取对等行动,但尚未收到俄方确认,也未观察到相应迹象。克里姆林宫发言人佩斯科夫表示,能源停火接触仍在进行,俄罗斯追求长久和平;如乌举行选举,俄方可仅在选举日暂停打击。
大型银行今晚开启财报季,标普500第三季度盈利预计增长30.6%
路透社10月12日援引LSEG IBES数据报道,分析师预计标普500成分股第三季度盈利同比增长30.6%。摩根大通、高盛、花旗及富国银行将于10月13日公布业绩,开启大型银行财报集中发布期。Ingalls & Snyder策略师Tim Ghriskey表示,银行业绩可能对市场产生较大影响,投资者也在等待本周重要经济数据。美国9月CPI将于北京时间14日20时30分发布,PPI及零售销售于15日公布。
AI融资成本升至约11%,摩根大通、高盛限制50亿美元贷款承销敞口
彭博社10月12日报道,摩根大通和高盛正在安排AI云初创公司Volta的50亿美元贷款,但仅为其中13亿美元定期贷款提供承销,未为37亿美元芯片采购贷款提供承销,以限制潜在风险。该笔债务向投资者报价的收益率约11%,处于AI杠杆贷款融资的较高水平,交易未取得评级,通常会限制贷款抵押证券CLO的参与。融资用于挪威数据中心项目,由Volta与比特小鹿合作运营;13亿美元贷款用于支付数据中心租赁费用,37亿美元用于购买约3.6万颗英伟达GPU。彭博此前报道,Anthropic已签署使用该项目算力的六年协议,三家公司对本次融资报道未予置评。
大摩Wilson:债市已在替美联储“加息”,美股反弹还看两大信号
大摩认为,美债收益率自2月以来累计上行120个基点,美元走强与油价高企进一步收紧金融条件,债市正替代美联储发挥紧缩作用。 判断美股能否反弹,关键要看两大信号:MOVE指数(美银美林美债选择权波动率,此指标反映美债期货的波动程度)是否回落,以及摩根大通、高盛、花旗和富国银行的财报能否释放积极信号。Wilson认为,市场对衰退风险的担忧可能过度,美股仍有改善空间。
个股聚焦:
Meta发布Muse Wonder系列模型,强化个人智能体与付费订阅
Meta Platforms(META.US) 于美东时间10月12日发布Muse Wonder及Muse Wonder Full,称其为公司迄今能力最强的模型,面向个人及专业智能体任务,覆盖编程、金融、法律和健康等场景。Muse Wonder已通过Meta Model API与Muse Code向开发者开放,完整版本向Muse Code订阅用户提供,随后将接入个人智能体Muse,并优先向订阅用户推出。公司表示,新模型加入跨对话记忆和持续任务执行能力,能够尝试替代方案、纠正错误并推进多步骤任务。在周一的宣发活动中,扎克伯格暗示,Meta将进一步加大投入,称公司“已经在着手迈向下一个台阶”。他还表示,接下来模型开发的速度“可能会让人感觉明显加快”。
美光收跌近4%,长鑫新一代DRAM进展引发关注
美光科技(MU.US) 周一收跌近4%,报989.04美元,存储板块同步承压。据《南华早报》10月12日报道, 长鑫科技(688825.SH) 总裁在周末上海行业活动上介绍,公司在新一代DRAM存储单元结构上取得进展,计划于2026年底推出采用相关技术的新一代DDR5服务器内存产品。其“4F²”结构通过缩小单个存储单元面积,提高同一芯片的存储密度;自主开发的垂直环绕栅极晶体管还旨在降低漏电并改善能效。报道指出, SK海力士(SKHY.US) 此前已公布类似技术路线, 三星电子(005930.KR) 也在推进相关结构。
英伟达与思科推进400Gb/s光模块方案,安费诺等参与生态建设
英伟达(NVDA.US) 与思科(CSCO.US) 10月12日宣布USFP高密度可插拔光模块方案,规划支持单通道400Gb/s电信号。首批模块拟在与现有OSFP相近的尺寸内集成16条全双工通道,后续可扩展至32条及更多通道,总容量最高达到12.8Tb/s。两家公司称,相比单通道200Gb/s方案,带宽密度提高至4倍、能效提高至约1.3倍,可在不增加网络层级的情况下连接更多AI计算系统。TE Connectivity和安费诺将参与笼架、连接器及模块生态建设。USFP采用二维阵列连接器及两步插入设计,支持最高100瓦散热,并计划通过社区主导的多源项目形成开放行业规范。
微软将自研AI芯片部署扩至数吉瓦,Maia 300目标能效提升40%
微软(MSFT.US) 10月12日宣布,自2027年起将Azure Maia自研AI系统扩展至数吉瓦部署规模,并使其成为微软产品与服务的主要推理系统。新一代Maia 300计划明年部署,公司预计每兆瓦token产出较领先GPU系统高40%,完整96颗加速器配置的机架token吞吐量最高为Maia 200的7倍。Maia 200已用于Microsoft Copilot及微软MAI团队的生产负载,GitHub Copilot和Microsoft Foundry预计年底前接入,并运行OpenAI、微软自研及开源模型。微软表示,Maia 300针对长上下文、内存密集型及智能体任务设计,优化计算、内存带宽、网络和能效。
AMD发布Helion智能体AI机架,最高支持32768个CPU核心
美国超微公司(AMD.US) 于美东时间10月12日发布Helion智能体AI机架平台,提供纯CPU及CPU与GPU一体化两类配置。纯CPU版本采用第六代EPYC处理器,单机架最多支持32768个核心,面向超大规模云客户,为智能体执行提供独立算力,并连接外部模型推理基础设施。一体化版本结合EPYC CPU、Instinct MI350P GPU及通用计算节点,面向企业部署。平台支持液冷与风冷,内置路由器,可将模型调用分配至前沿或开源模型。AMD计划将规范贡献给开放计算项目OCP,相关配置正与生态伙伴共同开发,预计11月上市;支持伙伴包括戴尔、思科、联想、超微电脑及鸿海。
苹果涨近2%逼近历史新高,今日将发智能家居新品,AI战略获分析师力挺
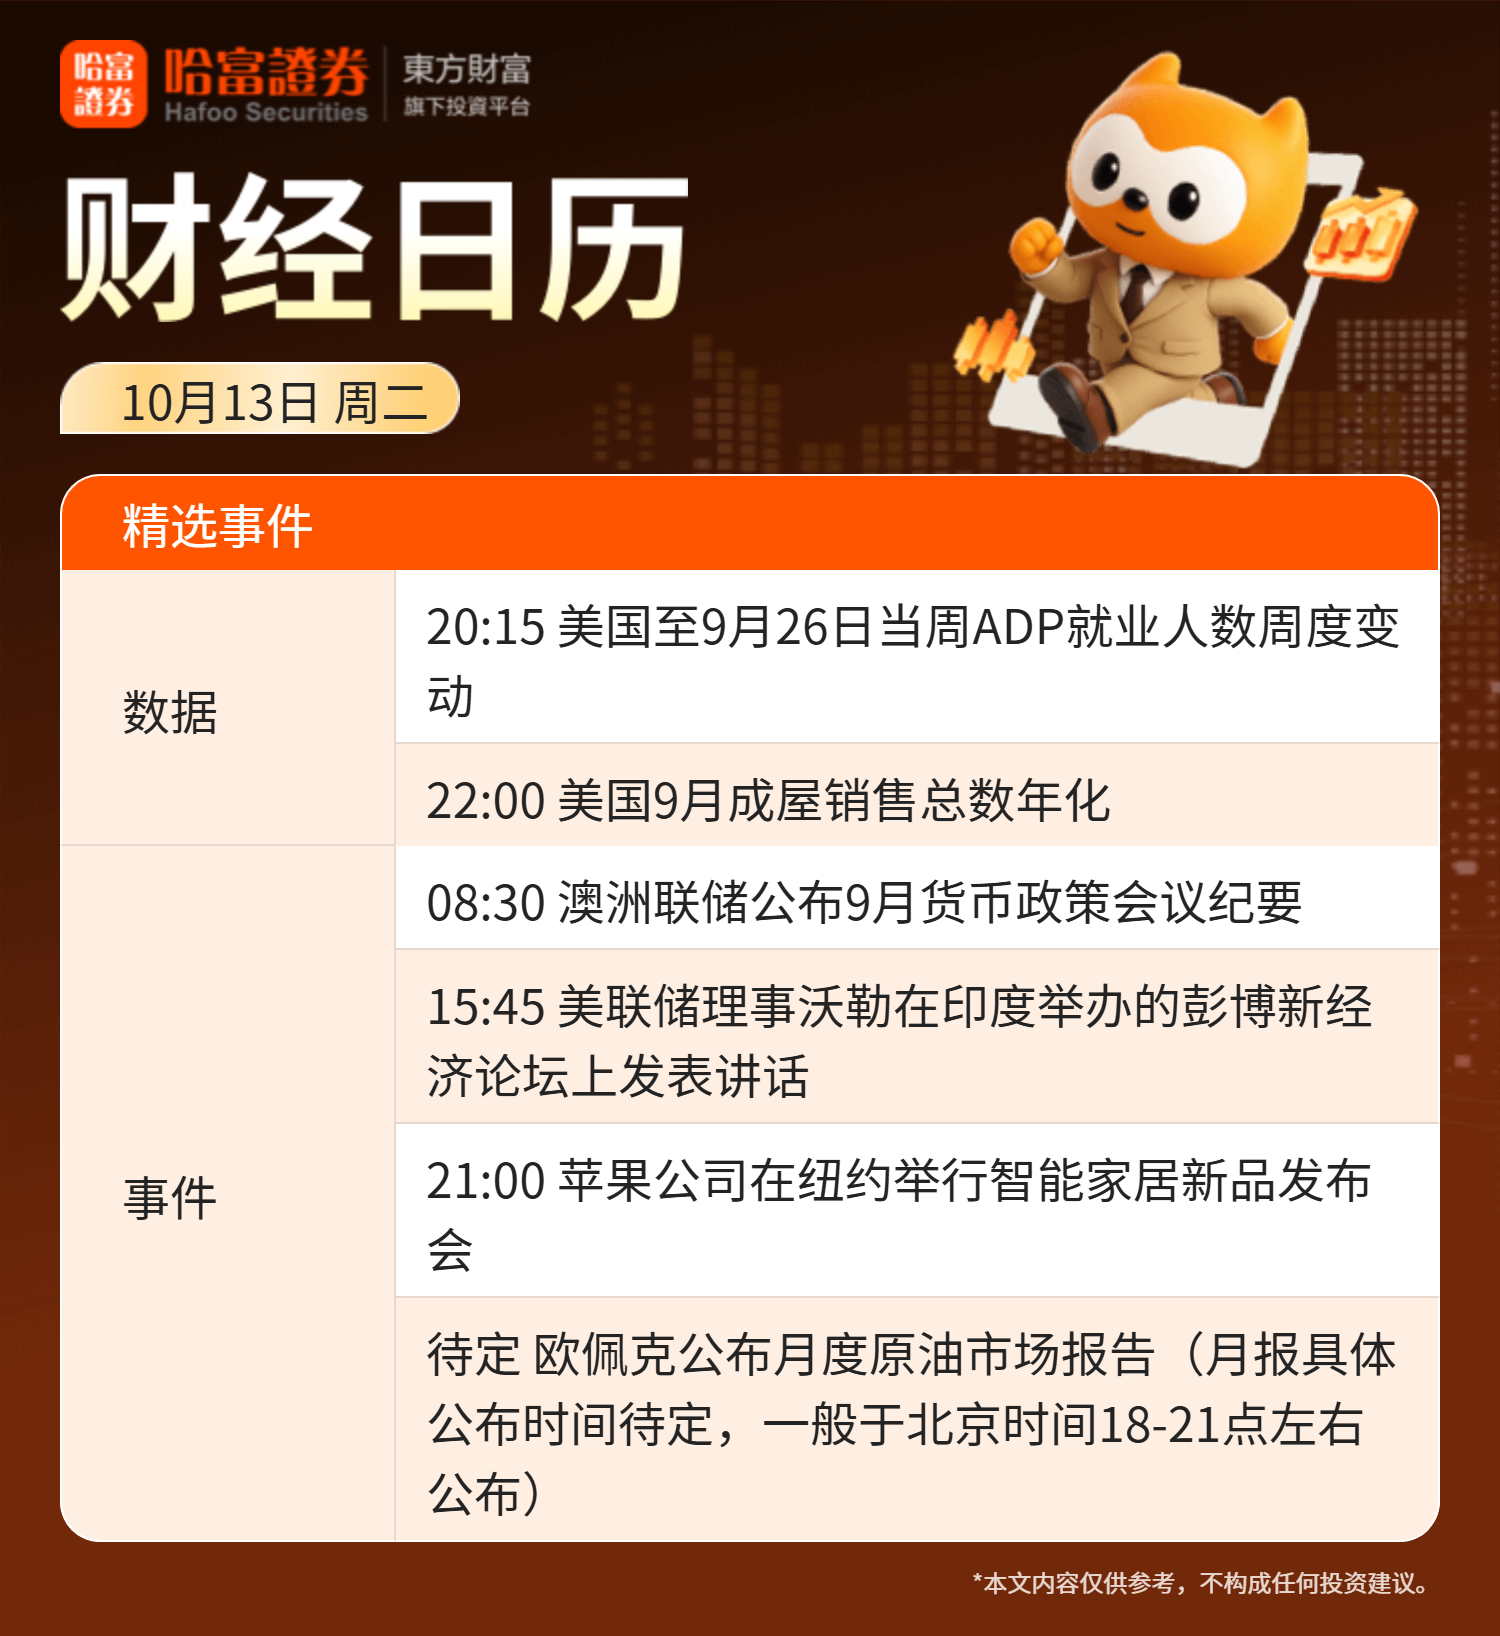
苹果(AAPL.US) 宣布,将于周二(10月13日)举办特别的「欢迎回家(Welcome Home)」主题活动,预计将推出全新智能家居产品——这也是JohnTernus上月出任苹果首席执行官后,苹果在智能家居领域的最新更新。据悉,本次发布的设备将包含新一代Apple TV 4K、HomePod mini,以及一款全新的家庭中枢设备明星科技分析师丹·艾夫斯表示,苹果的AI战略可能使公司估值增加约每股75美元,因为该公司正寻求利用AI推动设备升级并增加服务收入。艾夫斯给予苹果股票「跑赢大盘」评级,目标价400美元。
迈威尔推出新一代CXL内存扩展器,最高支持9TB DDR4内存
迈威尔科技(MRVL.US) 10月12日发布第二代Structera X 3406及3506 CXL内存扩展器,配备6条DDR4或DDR5通道,比上一代增加50%,单控制器最高支持9TB DDR4或6TB DDR5内存。产品采用CXL 3.2及PCIe 6.0,可由最多4台主机共享内存,主机带宽最高256GB/s。公司称,LZ4压缩吞吐量提高至上一代5倍,可将有效内存容量扩展至2至3倍;在相同上下文长度下,大模型首次token响应速度最多提升40%至50%。产品还支持后量子加密及企业级纠错功能,将在OCP峰会展示,预计2027年第一季度开始送样。
应用材料盘后揭幕50亿美元EPIC中心,台积电、英特尔及美光参与
应用材料(AMAT.US) 盘后宣布,投资50亿美元建设的EPIC中心在加州桑尼维尔揭幕,公司称其为全球最大的半导体设备与工艺协同研发设施。中心建筑面积约60万平方英尺,拥有近4英亩先进洁净室,将材料研究、设备开发、工艺整合及试生产集中在同一设施。创始合作伙伴包括台积电、英特尔、三星、美光及SK海力士,博通、爱德万测试、铠侠及Besi等亦参与创新合作。台积电董事长魏哲家表示,合作将推动2纳米之后的新架构、低电阻互连及先进封装开发;英特尔CEO陈立武称,公司目标是在2030年前实现单个封装超过一万亿个晶体管。
港市前瞻:
南向资金追踪|净买入超26亿港元加仓友邦保险流出中芯国际及长飞光纤
数据显示,南向资金昨日成交约631.61亿港元,较前一日明显缩量约158亿;约为恒指成交总额的38.84%,已连续多日低于四成占比。
昨日港股短线反弹势头弱化,恒指收涨0.25%。南向资金全天净买入约26.03亿港元。其中,沪港股通净流入约19.55亿港元,而深港股通净流入约6.49亿港元。
个股方面,交易所数据显示,昨日南向资金:
大幅净买入:小米集团-W(01810.HK)9.74亿港元;友邦保险(01299.HK)7.29亿港元。
大幅净流出:长飞光纤光缆(06869.HK)5.70亿港元;中芯国际(00981.HK)4.34亿港元;建滔积层板(01888.HK)3.48亿港元。
投资要点
小米集团-W昨日跌5.55%,资金前5日加仓2041万股,短线保持流入
友邦保险昨日涨0.91%,资金前5日加仓2558万股,短线继续加速流入。
长飞光纤光缆昨日跌7.25%,资金前5日减持425万股,短线转为以流出为主。
中芯国际昨日跌2.52%,资金前5日减持3549万股,短线延续流出趋势。
建滔积层板昨日跌4.49%,资金前5日加仓1229万股,短线仍以流出为主。
港股公告精选
丘钛科技(01478.HK):9月手机产品销售数量5017.6万件,同比下降19.7%。其中,摄像头模组销售数量3633.8万件,同比下降16.7%;生物识别模组销售数量1383.8万件,同比下降26.8%。汽车产品销售数量118.2万件,同比增长29.2%。
思摩尔国际(06969.HK):三季度收入约39.46亿元,环比增长约17.7%,同比下跌约6.0%;净利润3.65亿元,环比增长约18.0%。主要由于美国市场强劲表现,高毛利产品收益增加。
中电控股(00002.HK):前9月香港售电量同比上升2.5%至281.31亿度。其中,人工智能及其他创新科技产业迅速发展,推动数据中心的售电量增加12.8%,占总用电量6.6%。
九毛九(09922.HK):三季度,太二品牌于中国内地同店日均销售额同比增长约10.4%。此外,国庆假期期间,“九毛九·山西菜馆”可比门店的同店日均销售额同比实现双位数增长,进一步验证新模型在改善门店经营表现方面的积极作用。
国恩科技(02768.HK):拟15.04亿元收购四川中氟能新材料80%股权。公告称,收购将公司业务拓展至高纯电子特气市场,该市场具有较高的技术壁垒及附加值特性,可与集团目前下游应用领域中家电、汽车等偏消费属性业务形成周期互补。
财经日历:
(文章来源:哈富证券)




