10月12日,A股缩量普跌,超4300只个股收绿,通信、电子、有色板块领跌,拖累双创指数跌幅超2%;银行板块逆势护盘。
受访人士表示,缩量下跌意味着抛压主要来自存量资金调仓,并非增量恐慌盘集中出逃。前期科技股存在“涨幅高、持仓拥挤度高、海外利率高”的三高特征,近期走弱属于拥挤交易的降温,并非产业趋势终结。市场预计本周以震荡整固为主,现阶段建议不追高、不急于抄底急跌品种,可采用“哑铃策略”布局:一端配置高股息红利资产,另一端布局调整充分、有三季报业绩支撑的硬科技赛道。
科技、有色板块领跌
指数上午走出V型行情,午后加速下探。沪指微跌0.43%报3797.24点,创业板指收跌2.61%报2963.82点,深证成指收跌2.03%。沪深300微跌0.68%,上证50微涨0.43%,科创50、北证50跌幅超2%。
量能缩减3659亿元,沪深京三市日成交额降至1.55万亿元。杠杆资金方面,截至10月9日,三市两融余额降至2.56万亿元。
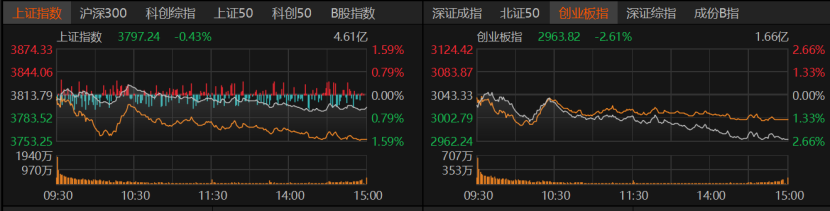
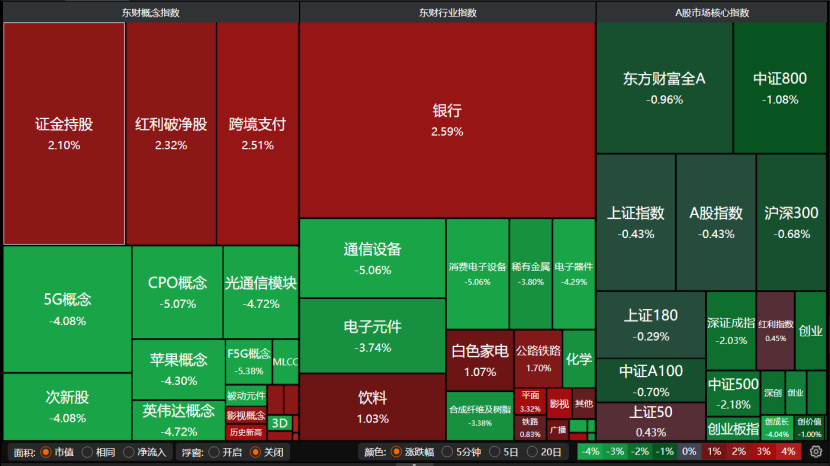
盘面上,银行、饮料、白色家电、跨境支付护盘,5G概念、CPO概念、英伟达概念、被动元件、消费电子设备、电子器件等科技板块大跌,稀有金属、合成纤维及树脂跌幅也较大。
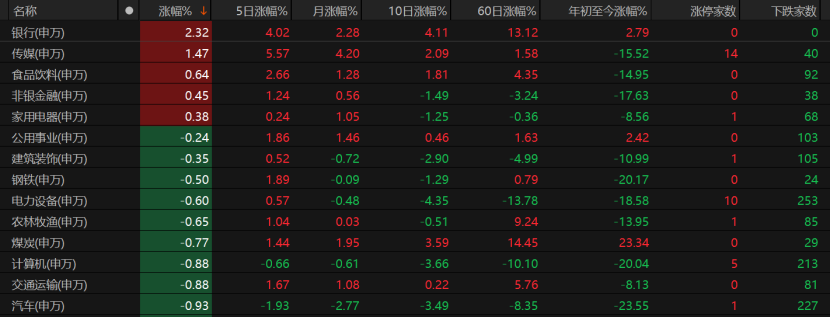
31个申万一级行业中,仅有5个收涨,银行涨2.32%,传媒涨1.47%,食品饮料、非银金融、家用电器微红。公用事业、建筑装饰、钢铁、电力设备、农林牧渔、煤炭、计算机跌幅不超过1%。
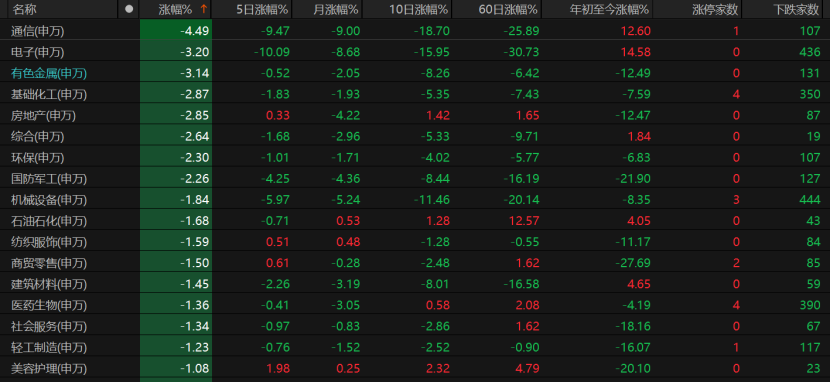
通信板块大跌4.49%,电子、有色金属跌逾3%,基础化工、房地产、环保、国防军工跌幅超2%。机械设备、石油石化、纺织服饰、商贸零售也表现弱势。
市场亏钱效应明显,4325只个股收跌,跌停股22只;1167只个股收涨,涨停股48只。日成交额超过100亿元的个股有5只,均是科技股,以收跌为主。中际旭创收跌6.41%报724.47元/股,新易盛收跌6.1%报347.6元/股,长鑫科技收跌5.22%报48.34元/股,东山精密收跌6.59%报135.9元/股。宁德时代微涨0.21%报298.38元/股。
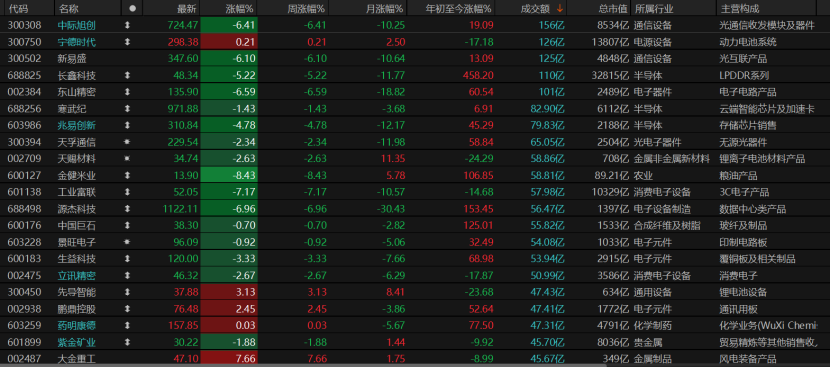
红利防御占优
黑崎资本研究所所长贾小龙表示,今日缩量普跌不是趋势逆转,而是典型的“高切低”换筹与情绪挤水分。首先,缩量下跌说明卖压以存量调仓为主,并非增量恐慌盘夺路而逃,性质更接近“洗筹”而非“逃命”。其次,从国内看,政策底依然坚实,监管层节后即召开机构座谈会倾听市场声音,流动性环境总体友好。再看海外,长假期间美债收益率持续走高,十年期美债一度触及5.36%,高利率抬升成长股折现率,叠加海外针对光模块出口的新规扰动,前期领涨的科技链首当其冲。此外,资金“跷跷板效应”显著,国有大行股价逆势创历史新高、红利资产受捧,防御与进攻板块此消彼长。需要提醒的是,若缩量阴跌演变为放量杀跌,调整周期将被拉长。
近期市场风险偏好阶段性回落,防御性风格相对占优。对此,排排网财富研究员张鹏远分析,一方面,国庆假期国际油价再度上涨,叠加美债长端收益率维持高位,市场对通胀压力及海外货币政策路径的担忧有所升温,对高估值成长资产形成一定压制;另一方面,科技成长板块尽管此前已经历一定幅度的调整,但在海外利率高企、AI产业链消息扰动以及盈利预期尚待验证的背景下,市场对相关板块的估值容忍度进一步下降,部分高估值赛道仍面临估值压缩压力,进一步放大了市场波动。
“近期科技股走弱,是拥挤交易的降温,而非产业趋势的终结。”贾小龙分析,本轮调整源于“前期涨幅高、持仓拥挤度高、海外利率高”的三高共振。美债高位抬升折现率,直接压缩高估值成长股的定价空间;叠加海外存储龙头业绩预告不及预期,引发市场对存储涨价周期见顶的担忧,AI硬件、半导体、光通信遂成抛售重灾区。但从产业维度看,AI算力、国产替代的中长期逻辑并未逆转,短期消化的是估值与情绪,而非基本面;尽管主力资金从电子板块净流出超53亿元,但同步流入传媒、电力设备等赛道,体现的是板块轮动,并非资金全面撤离。
中海基金认为,全球科技股估值已处于高位,后续板块分化或将进一步加剧,具备真实业绩支撑、中长期行业前景向好的科技龙头,有望取得较好表现。
本周震荡整固
接下来A股将如何演绎,又受哪些因素影响?
“当前市场正处于‘外部扰动叠加内部切换’的再平衡窗口,本周大概率以震荡整固为主,指数以时间换空间,结构重于方向。”贾小龙判断,就市场影响因素而言,海外是主要扰动源,美债收益率高位运行压制全球风险资产估值,地缘局势牵动能源与航运价格,海外科技巨头的业绩指引也在重新定义AI链的景气预期。本周指数难有系统性风险,但反弹高度取决于量能配合与科技板块能否止跌企稳;潜在风险在于,若美债继续冲高或季报不及预期,市场磨底时间可能延长。
中睿合银研究总监杨子宜维持“中期乐观、短期观望”的总体思路:美债收益率和中东局势仍是短期重要观察变量;A股经过7月以来的持续调整,估值压力明显释放,短期若继续下探,反而会孕育更多投资机会;10月陆续开启的三季报披露,有望成为市场变盘的助推因素。
“经过节后集中调整,部分风险逐步释放,市场有望逐步企稳。”张鹏远告诉记者,海外方面,国际油价走势、美债收益率变化及地缘政治局势仍是影响市场风险偏好的重要变量,若能源价格持续高企,可能进一步强化通胀预期,并对全球权益资产估值形成压制。国内方面,随着三季报披露窗口开启,市场关注点有望逐步从外部宏观扰动转向企业盈利表现,业绩兑现能力与估值匹配程度的重要性将进一步提升。
“四季度大概率维持弱势震荡格局,政策是减震器,不是发动机,利好可以缓解下跌;但不等于牛市开启,机会更多在自下而上寻找结构性机会。”就外部因素而言,磐耀资产分析,美债高利率正在重塑全球风险资产定价框架。美债收益率持续维持高位,作为全球大类资产定价之锚,正在重构股债收益比的比价体系,传导链条可拆解为三层:第一,无风险利率上行至目前阶段,全球风险资产估值中枢系统性下移。资产久期越长,对利率的敏感度越高,这也是9月科创50跌幅显著大于上证50的底层定价逻辑。第二,股债收益比重构驱动资金再平衡。美债较高收益率抬升固收资产相对吸引力,资本主动降低风险敞口,从高波动权益向债券分流,进一步压制权益估值。这并非短期扰动:美联储年内大概率还有一次加息,预计高利率环境将持续较长周期。第三,跨境传导路径清晰。该约束经由跨境资本流动、汇率、北向资金三重渠道传导至A股、港股。利率拐点未至,估值贝塔难现;震荡环境下,收益更多依靠基本面Alpha兑现。
均衡配置投资
当前应如何持仓布局管理?
星石投资副总经理方磊建议,继续保持均衡配置思路。在高景气趋势的产业投资中重点关注具备技术壁垒的龙头,在估值低位的传统核心资产中重点关注经营稳健的龙头。
贾小龙也建议当前投资者采用“哑铃策略”布局:一端配置银行、公用事业、能源等高股息红利资产,充当底仓,守住收益确定性;另一端择机布局调整充分、具备三季报业绩支撑的硬科技赛道,例如半导体自主可控、算力基建、储能与电力设备。操作上坚持分批低吸,不追高、不盲目抄底急跌个股,仓位预留安全边际。
“本轮市场调整,是外部不确定性叠加内部估值再平衡共同作用的结果,短期波动不能简单视作中长期趋势反转。随着外部扰动逐步缓和、三季报业绩验证推进,市场有望重新寻找基本面支撑,结构性机会仍值得关注。”张鹏远表示,结构层面,科技成长板块虽然近期持续承压,但人工智能、半导体等领域的中长期产业发展逻辑并未因短期调整而发生根本改变,后续表现仍取决于产业景气度、盈利预期及估值消化情况;与此同时,能源资源、红利资产及部分低估值消费板块,有望在市场风格轮动过程中保持一定韧性。
名禹资产认为,A股或震荡分化,关注高景气、高确定性、拥挤度较低方向,三季报是重要线索。科技产业趋势仍在,关注前期调整较多、盈利下修已经充分定价的科技方向,以及算力硬件等三季报盈利较好的细分方向;同时布局受益全球补库周期的能源、油运、造船板块,银行、公用事业等高股息资产,还有稳增长政策带动下地产、消费板块内的低估个股。
中海基金预计,海内外科技股短期高波动或将延续。此前受科技板块资金虹吸效应影响而被错杀的传统行业蓝筹,有望迎来估值修复机会。可重点关注四类方向:一是高端制造、国产替代、医药等行业的成长蓝筹。二是受益于扩大内需的旅游休闲、食品饮料、商贸零售等行业。三是受益于高油价的石油石化、煤炭、化工等行业。四是金融板块中的银行、保险等业绩稳健的行业。
“盈利没有系统性修复,市场很难走出全面牛市,更多是存量资金在板块之间做再分配。”磐耀资产表示,国内政策重心以稳预期、托底经济为主,暂未推出强刺激方案。消费低位企稳,但内生修复基础偏弱;制造业投资维持韧性,但产能利用率尚未回归合意区间。
(文章来源:国际金融报)




