ASML对韩零部件统一涨价10%,三星、SK海力士两大巨头均已接受。机构认为,全球半导体设备零部件正经历一轮全链条涨价,国产替代或迎黄金窗口。
阿斯麦韩国市场零部件价格上调10%
据媒体援引韩媒报道,ASML将供应韩国市场的光刻机替换零部件价格统一上调10%,涵盖极紫外(EUV)和深紫外(DUV)光刻设备的全部零部件,自2027年1月起执行。ASML总部9月初已通过韩国分公司向三星电子和SK海力士提出涨价方案,经双方采购部门协商后最终敲定,两家客户均已接受。
此次涨价范围包括定期采购的耗材零部件,以及设备故障或性能衰减时更换的核心组件,覆盖透镜、反射镜等光学组件以及光源、精密驱动装置等。分析指出,ASML以往通常只在原材料大幅涨价或特定物料采购困难时单独调整对应零部件价格,本次统一上调10%属于罕见操作。
值得注意的是,ASML将面向客户已安装设备的售后服务、备件和升级业务收入单独统计,2025年这部分业务营收达81.93亿欧元,占公司总营收的25%。与此同时,ASML正与主要客户就新设备价格上调展开谈判,设备本体涨价预期也在升温。
行业层面,AI扩产潮驱动半导体设备供需持续失衡。业内人士认为,三星和SK海力士接受涨价后,其他设备与零部件供应商的提价要求将获得更大支撑,应用材料等巨头亦相继跟进。此外,台积电已将2026年资本开支指引上调至600亿至640亿美元,反映出先进制程强劲的扩产需求。

机构:关注国产替代诉求与涨价逻辑
光刻机是芯片制造的核心设备,其内部装有大量精密零部件,覆盖光学、光源、精密驱动等高壁垒环节。
“全球半导体设备零部件正经历一轮历史罕见的全链条涨价潮;半导体产业链的定价权正从芯片终端向设备与零部件环节结构性上移。”中信建投证券此前研报指出,零部件企业规模较小、固定成本占比高,涨价有望直接转化为利润,同时产线扩产周期长达12至18个月,供给弹性差,需重视阀门管路、陶瓷件、射频电源、GAS BOX等海外供应商交期延长带来的国产替代诉求与涨价逻辑。
在需求端,华兴证券看好利基型和服务器存储合约价在2026年四季度的上涨潜力,根据TrendForce数据,整体一般型DRAM合约价在2026年三季度季增13%至18%,供给仍维持紧缺。
进一步聚焦国产替代维度,国信证券在半导体设备行业专题中表示,当前行业景气周期主要围绕AI需求、存储扩产、先进制程与先进封装、国产替代四条主线展开,其中刻蚀、清洗国产化率已提升至50%以上,而光刻设备国产化率仍不足1%,低国产化环节是未来国产替代的重点突破方向,国内厂商正迎来进口替代的黄金窗口。
多只概念股获融资客逆势抢筹
东方财富概念板块显示,目前A股市场有42股涉及光刻机概念,合计总市值约1.30万亿元。北方华创以约4311亿元体量一枝独秀,中船特气、大族激光、芯源微、芯碁微装市值均超500亿元。
年初至今,光刻机概念板块涨跌互现,20股上涨、22股下跌。高凯技术大涨约456%居首,超纯应材、中船特气涨幅均超3倍,另有芯碁微装、富创精密等4股股价翻倍;下跌方面,海立股份、张江高科、电科数字等6股均跌逾35%。
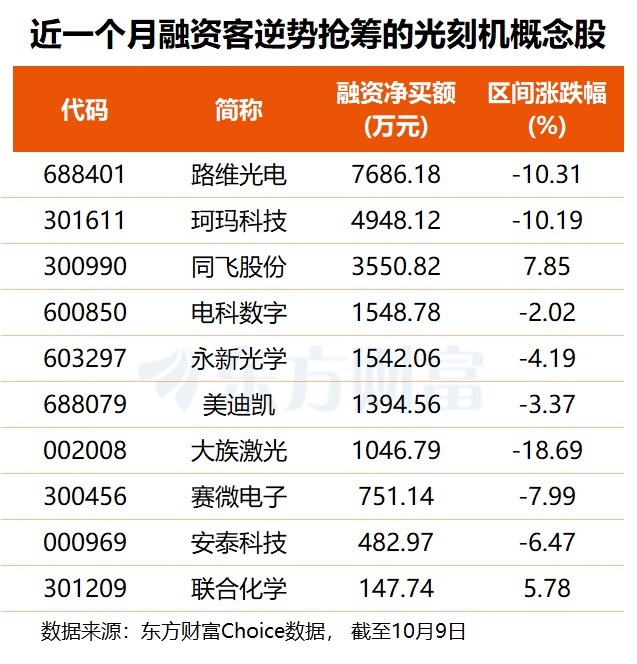
近一个月,光刻机概念走势较弱,但仍有8只光刻机概念股获融资客逆势押注。
其中,大族激光获杠杆资金加仓1.83亿元,路维光电、同飞股份分别获抢筹0.77亿、0.41亿元,珂玛科技、电科数字、永新光学均获超0.15亿元融资净买入。
北方华创系国内半导体设备平台型龙头,公司新一代Bevel刻蚀设备获逻辑及存储领域头部客户批量订单、进入量产应用阶段,12英寸PVD设备累计交付量突破千台。
富创精密为平台型半导体设备精密零部件制造商,公司静电卡盘相关产品已完成国内部分设备厂商验证并实现国产化替代,金属加热盘通过多家国内外头部设备厂商认证,核心先进制程外延设备的气柜新品设计已覆盖国内头部设备商。
(文章来源:东方财富研究中心)




