摘要:特朗普宣布俄乌“能源停火”,沙特机场再遭袭;美光拟扩大股票回购,IREN传获Anthropic多年云合约;PCB概念广合科技料前三季净利翻倍。
全球市场:
欧美股市:标普500收涨0.59%,报7811.54点,全周累涨1.15%;道指收涨0.83%,报51654.95点,全周累涨0.93%;纳指收涨0.64%,报27366.17点,全周累涨0.64%。欧洲STOXX 600指数收涨0.97%,报631.55点,全周累涨0.03%。
A股:上证指数收涨0.05%,报3813.79点。深证成指收涨0.17%,报12641.86点。创业板指收涨0.22%,报3043.33点。三大指数V形反转。江淮汽车再跌8%。港股恒科指涨超3%,小米暴涨近10%。
债市:到债市尾盘,美国10年期基准国债收益率约为5.24%,日内升约1个基点,全周累计降约3个基点;2年期美债收益率约为4.79%,日内升约3个基点,全周累计降约3个基点。
商品:WTI 11月原油期货收涨0.39%,报91.85美元/桶,全周累涨0.81%。布伦特12月原油期货收涨0.42%,报104.72美元/桶,全周累涨2.42%。COMEX 10月黄金期货收涨1.43%,报4191美元/盎司,全周累涨1.39%。COMEX 10月白银期货收涨2.72%,报60.67美元/盎司,全周累涨1.16%。COMEX 10月期铜收涨1.89%,报6.6425美元/磅,全周累涨2.32%。
热点要闻:
特朗普宣布俄乌“能源停火”,泽连斯基称支持并等待具体安排
特朗普当地时间10月11日宣布,俄罗斯与乌克兰同意立即实施“能源停火”。泽连斯基随后表示,乌克兰支持停止攻击能源设施,但仍在等待美方提供具体安排,并要求俄罗斯同样遵守。他同时称,特朗普宣布停火后,俄罗斯仍在攻击乌克兰能源目标,包括哈尔科夫的一座热电联产设施。泽连斯基已与北约、加拿大及芬兰领导人讨论相关提议。
沙特利雅得机场再次遇袭,特朗普称美军可能下场
沙特民航部门10月11日通报,利雅得国际机场再次遭袭,造成火灾及人员受伤。此前周六的袭击已造成13人死亡、逾300人受伤。胡塞武装当天还声称打击达曼机场及两处沙特阿美设施,沙特方面确认达曼机场遭袭,正在评估损毁并进行安全检查。特朗普周六表示,美国正在考虑参与沙特针对胡塞武装的军事行动。
伊朗最高国家安全委员会秘书雷扎伊10月11日表示,美国对伊朗提出的七项霍尔木兹海峡重开条件回应“不充分”,部分条件已获接受,其他事项仍不明确。伊朗此前提出,若条件得到满足,可在七天内恢复正常航行,美方通过卡塔尔中间人作出回应。雷扎伊表示,在这些条件得到满足之前,海峡不会向美国开放,也不会继续谈判。
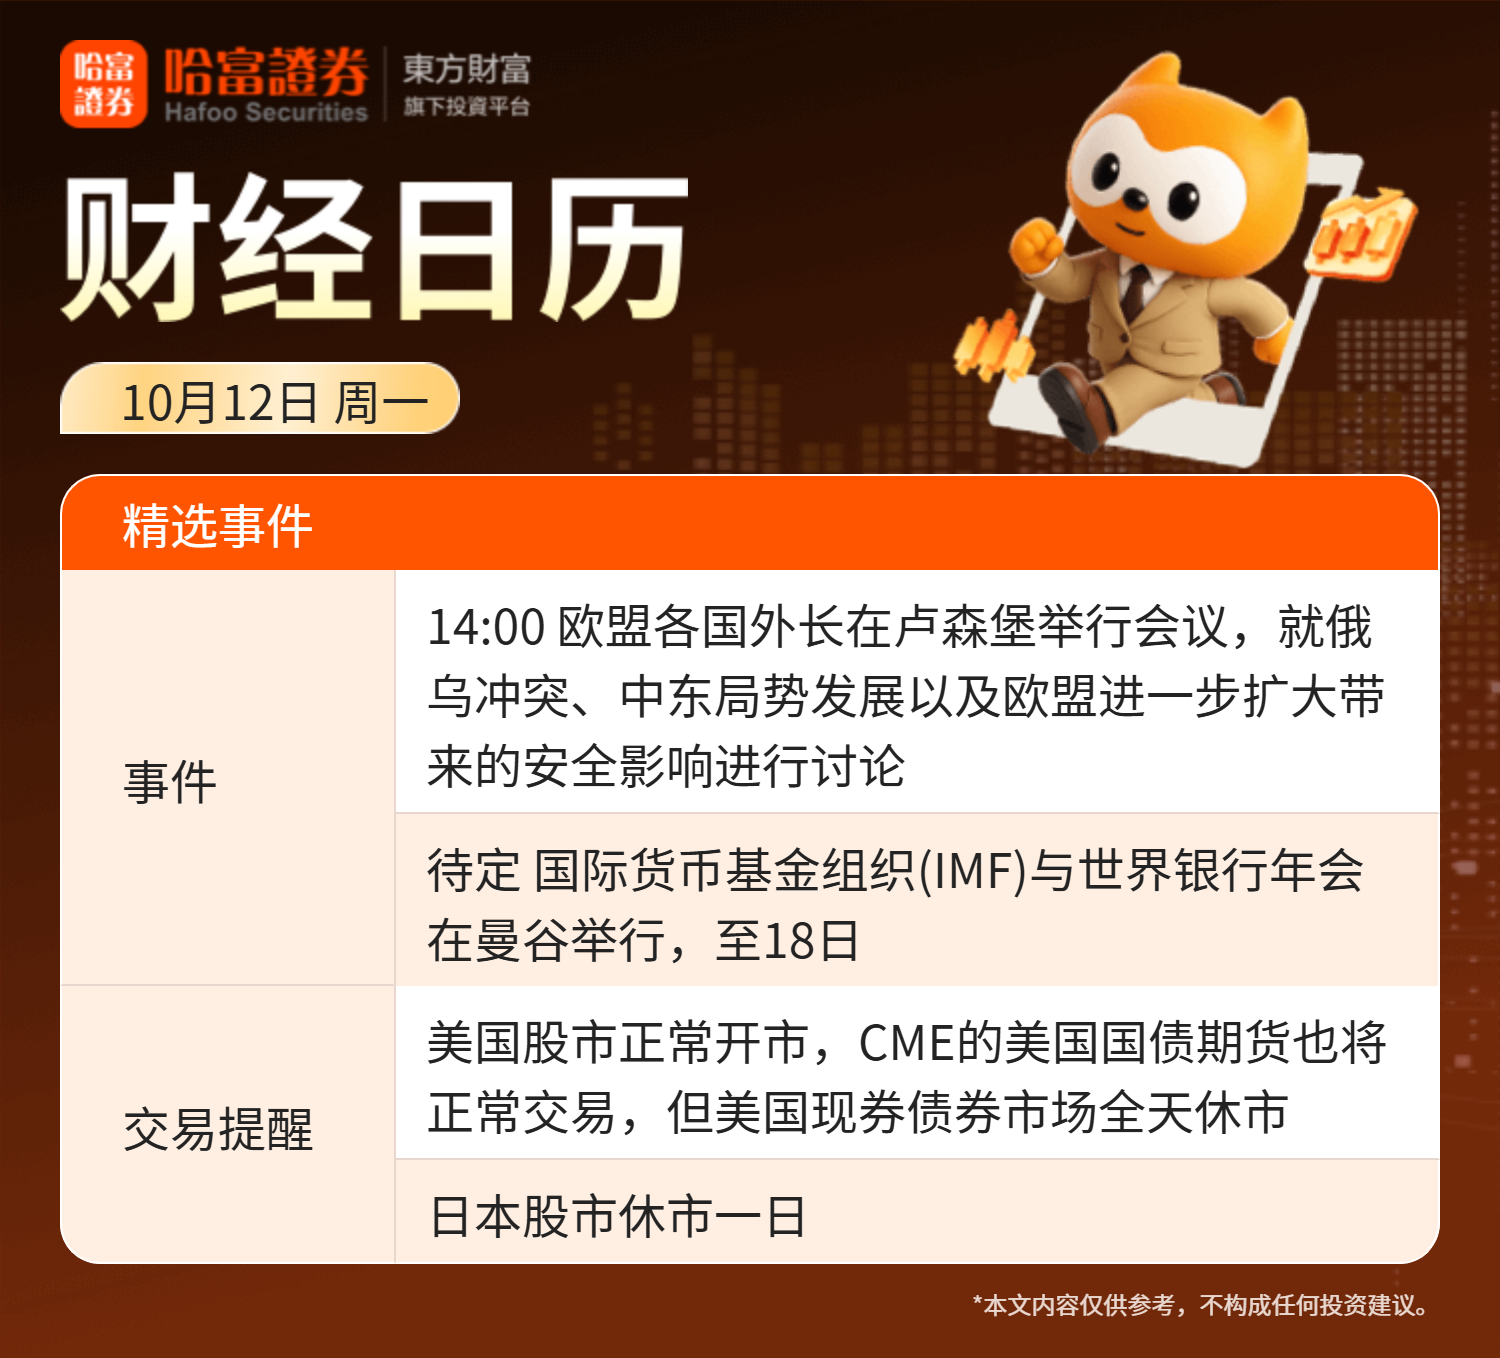
IMF年会本周召开,能源冲击与高债务成为重点,沃什周五出席对话
IMF与世界银行年会将于10月12日至18日在曼谷举行。路透社10月11日报道,能源供应冲击、通胀、利率及公共债务将成为主要议题。IMF预计今年全球增长预测将大致维持在3%,部分受战争影响的经济体可能遭下调。沃什将于10月16日与IMF总裁格奥尔基耶娃进行公开对话;贝森特将缺席,由两名高级官员代表出席。美债交易员正等待美国9月CPI及沃什本周讲话,以判断后续加息节奏。
债市抛售替央行收紧金融条件,全球加息定价减少近180个基点
彭博社10月11日报道,全球债券抛售推高融资成本,正在承担部分央行紧缩作用。掉期市场对八个主要经济体的累计加息定价,已由9月的717个基点降至539个基点;全球政府债券平均收益率突破4%,达到2000年以来最高水平。普信国际固定收益主管Ken Orchard表示,金融条件越紧,央行最终需要或能够实施的加息可能越少。报道指出,美国、日本及法国的财政担忧,加上AI相关企业密集发债,继续推动投资者要求更高回报。巴克莱策略师认为,部分金融条件收紧独立于美联储加息预期发生,在其他条件相同时,这会降低进一步加息的紧迫性。
大型银行本周开启财报季,机构看好银行股的比例降至35%
本周二摩根大通、高盛、富国银行及花旗率先公布业绩,美国银行和摩根士丹利周三接棒。分析师预计,大型银行利润及交易、投行业务收入可能环比回落,但多数仍有望实现同比增长。过去一个月,金融板块约跌4%,五家大型银行合计市值缩水约2700亿美元。Truist Securities调查显示,仅35%的机构投资者预计银行股跑赢大盘,低于7月的68%及去年12月的82%。高盛CEO所罗门此前表示,固定收益、外汇及大宗商品交易较去年同期略弱;摩根士丹利联席总裁Simkowitz表示,第三季度表现难以复制第二季度。
中共中央、国务院:全面实施“人工智能+”行动强化算力、算法、数据等高效供给
中共中央、国务院印发《关于发展新质生产力的意见》。意见提出,全面实施“人工智能+”行动。推进人工智能对传统产业的改造,加快推进智能网联新能源汽车、人工智能手机和电脑、人形机器人等新一代智能终端场景应用。加快人工智能等数智技术创新,突破基础理论和核心技术,强化算力、算法、数据等高效供给。因地制宜、分业施策布局国家人工智能行业应用中试基地和高价值应用场景,大力推动人工智能在各行业应用。构建技术监测、风险预警、应急响应体系,确保人工智能安全、可靠、可控。
美财长:联邦债务已升至约41万亿美元,中期选举后公布整顿方案
美国财长贝森特10月8日在华盛顿接受采访时表示,他正与特朗普制定财政整顿方案,预计在中期选举结束后立即公布,通过控制支出及推动经济增长应对约41万亿美元的联邦债务。美国政府每年付息成本已达1.2万亿至1.3万亿美元。贝森特称,赤字占GDP比重曾由拜登时期的6.7%降至约5.7%,但今年因关税退税、美伊战争及利率上升而反弹。他预计本季度经济增速超过3%,且可持续,认为这将改善债务轨迹。对于通胀,他担忧美联储部分官员对能源供给冲击反应过度,强调核心通胀已回落、长期通胀预期相对稳定,并预计冲突平息后汽油价格可能低于年初水平。
个股聚焦:
马斯克谈Terrafab:有信心造出“比任何人都更好的芯片”
马斯克在美国当地时间周六举行的X Takeover活动上表示,旗下公司拥有制造定制设备的经验,有信心最终找到更好的芯片制造方法,但实现目标可能需要多年。彭博社报道,Terrafab计划在得克萨斯州Grimes建设,由特斯拉(TSLA.US) 、 SpaceX(SPCX.US) 及英特尔(INTC.US) 共同推进,初始投资超过150亿美元。马斯克表示,在参观其他芯片工厂时,他看到的定制设备并不多,而这正是旗下公司的专长。
美光科技12月将股票回购计划规模扩大至350亿美元
美光科技(MU.US) 董事会批准扩大股票回购计划,将于12月起生效。美光在10-K文件中表示,董事会“批准将自2026年12月9日起可酌情回购的普通股最高金额上调至351.6亿美元”。美光此前批准了一项100亿美元的股票回购计划,其中约22亿美元额度尚未使用。美光股价周五下跌1%,今年以来累计上涨约260%。
Anthropic据报与IREN签署多年云服务协议,加速算力部署
据The Information报道,Anthropic已与 IREN Ltd(IREN.US) 签署一项尚未公开宣布的多年云服务协议,扩充其约5300亿美元的数据中心租赁合作。分析师估算,一处可用容量为245兆瓦的园区若提前一个月投运,可为Anthropic增加逾13亿美元收入,这也是公司推动合作方加快建设的原因。报道指出,Anthropic算力扩张越来越依赖 Hut 8(HUT.US) 、 TeraWulf(WULF.US) 、 IREN Ltd(IREN.US) 及Nscale等比特币矿企及转型企业,后者掌握原冶炼厂等场地的稀缺电网接入资源。该协议加入公司与AWS、谷歌及十余家供应商的合作网络,具体金额及期限未披露。
微软纳德拉呼吁为先进AI设置“紧急刹车”
微软(MSFT.US) CEO纳德拉周末在X发文,主张将先进AI模型视为潜在的内部安全风险,从部署之初就建立限制及控制机制。他表示,授权人员应能在任务执行过程中暂停或关闭模型,企业不能仅依赖模型开发者的安全保证。纳德拉提出,应构建行为可观察、边界可测试、行动始终可控制的系统。这一表态发生在Anthropic及OpenAI接连披露模型未经授权采取行动之后。
英伟达据报讨论收购或追加投资Reflection AI
《金融时报》10月11日报道, 英伟达(NVDA.US) 正在讨论追加投资或收购开放权重模型公司Reflection AI。谈判仍处早期阶段,方案可能包括招聘团队并取得技术授权,而非完整收购。英伟达此前已向该公司投资8亿美元。Reflection由前DeepMind研究人员于2024年创立,并于10月5日推出首款开放权重模型Beam,面向编程及智能体任务。
苹果家庭AI新品细节曝光,HomeView据报将于11月中旬上市
彭博记者Mark Gurman在10月11日的Power On通讯中透露, 苹果(AAPL.US) 拟于10月13日发布家庭中枢HomeView、新款HomePod mini及Apple TV 4K。HomeView预计搭载A18芯片、支持Siri AI,提供桌面及壁挂两种版本,约于11月中旬上市。新款Apple TV 4K及HomePod mini预计分别采用A19、S10芯片,于10月30日上市;LG及施耐德电气将提供配套智能家居产品。
港市前瞻:
乐动机器人(01236)与华中科技大学正式签署具身机器人柔性三维触觉感知合作协议
本公司致力于通过全面感知解决方案及智能机器人整机的技术和产业积累,持续推进新型传感器、AI深度融合及空间交互模型等技术布局,推动机器人由简单环境感知向深度场景理解演进。此次合作是本公司夯实“物理AI感知基础设施”战略底座的重要实践,也标志着本公司在完善多模态感知技术体系方面迈出关键一步。
阜博集团(03738)附属拟7500万港元收购安晴国际全部股权
目标公司拥有自主开发AI视频生成及数字水印技术能力及知识产权(包括其可将内容保护功能整合至生成流程的Dreamesh平台),可与集团现有数字内容资产保护业务发挥互补作用。
极智嘉-W(02590)拟斥资5000万元认购北京深诣经扩大注册资本的20%
北京深诣是一家于2026年1月26日在中国成立的有限责任公司,为一家专注于物理人工智能的公司,致力于打造面向真实世界任务的通用具身大脑,使机器人能够在真实世界环境中持续学习及自我进化,并最终创造跨任务、跨本体及跨场景的通用生产力。于本次交易前,刘先生直接及间接持有北京深诣81.10%股权。因此,北京深诣构成本公司的关连人士。
富卫集团(01828)拟2072万美元收购保特保险(香港)有限公司25%股权
据悉,保特保险(香港)有限公司为一家在香港注册成立的公司,获授权根据《保险业条例》在香港或从香港经营一般保险业务。目标公司目前为卖方的全资附属公司,而卖方由bolttech Holdings最终拥有。其主要业务为在香港或从香港承保一般保险业务。
庆铃汽车股份(01122)拟收购庆铃集团所持有的五十铃发动机全部约30.43%的股权
五十铃发动机是专业化生产销售高技术、高品质五十铃柴油、汽油发动机及核心零部件的企业,机加生产线年产能14.1万台套,发动机总成年产能10万台。五十铃发动机引进日本、英国、美国等国家35条机加、热处理、装配及测试生产线,配套先进设备500余台套。
广合科技(01989)发盈喜,预期前三季度归母净利润14.5亿元-15亿元同比增长100.33%-107.23%
公司海外工厂泰国广合按原计划完成了核心客户的审核认证,伴随着重点客户认证和产品导入,以及产能的逐步释放,成为推动公司算力产品销售增长的第二引擎,报告期内实现盈利;报告期内,公司全资子公司黄石广合精密电路有限公司报告期内持续推动成本管控、调整产品结构、提产增效,盈利能力水平同比提升。
普达特科技(00650)取得29台新设备订单包含单片清洗设备与炉管LPCVD设备
普达特科技(00650)发布公告,随着本公司各类半导体设备平台持续交付客户与通过验证,本公司已积累大量的量产经验并获得行业认可,从而使本公司具备了取得更大批量正式订单的有利条件。自该公告日期起,本公司共取得了29台新设备订单,其中14台为半导体设备新订单,包含单片清洗设备与炉管LPCVD设备。该等设备系统主要应用于客户的高端特色工艺半导体与第三代半导体产线。
德昌电机控股(00179)发盈警预期中期股东应占溢利5000万美元至5800万美元同比减少56%至62%
业绩表现主要受多项因素影响。本集团销售及成本以多种货币计值,因而面临外汇风险。与去年同期相比,净溢利减少的相当部分乃由于外汇相关影响所致。去年同期取得可观的外汇收益,而截至2026年9月30日止6个月并无取得同等收益。两个期间的外汇相关的整体影响,估计导致净溢利较去年同期减少约4900万美元至5500万美元。
景旺电子(03228)预计第三季度归母净利润同比增加205.46%到264.74%
景旺电子(03228)发布公告,预计本期间实现归属于母公司所有者的扣除非经常性损益的净利润人民币9.39亿元到11.16亿元,同比增加294.34%到368.68%,环比增加239.90%到303.97%。
财经日历:
(文章来源:哈富证券)




