中信建投证券研报称,多相TLVR电感是大势所趋。AI芯片电感未来三大产业趋势:1、单相电感走向多相电感,密度提升;2、水平供电转向VPD垂直供电,供电效率提升;3、NON-TTLVR转向TLVR电感,价值量提升。多相TLVR电感将成为必须。
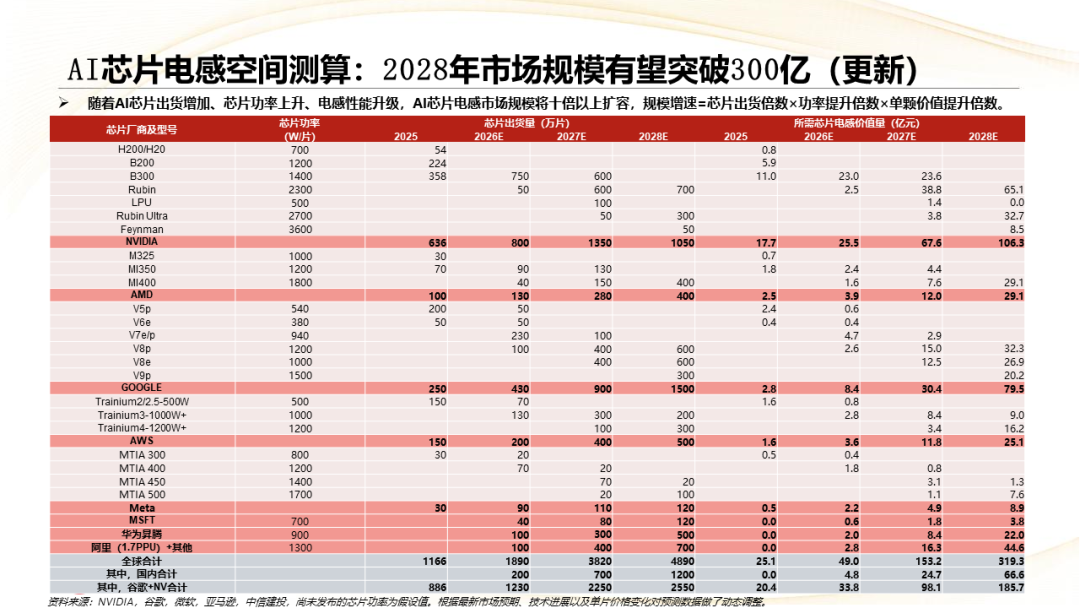
AI芯片电感从2025年到2028年市场规模扩容10倍以上。未来芯片电感面临多重驱动,随着AI芯片出货增加、芯片功率上升、电感性能升级,AI芯片电感市场规模将快速扩容,规模增速=芯片出货倍数×功率提升倍数×单颗价值提升倍数。预计市场规模将从2025年的24亿提升至2028年的超300亿。
全文如下
中信建投:TLVR芯片电感单位价值量提升,行业空间极速扩容
多相TLVR电感是大势所趋。AI芯片电感未来三大产业趋势:1、单相电感走向多相电感,密度提升;2、水平供电转向VPD垂直供电,供电效率提升;3、NON-TTLVR转向TLVR电感,价值量提升。多相TLVR电感将成为必须。
AI芯片电感从2025年到2028年市场规模扩容10倍以上。未来芯片电感面临多重驱动,随着AI芯片出货增加、芯片功率上升、电感性能升级,AI芯片电感市场规模将快速扩容,规模增速=芯片出货倍数×功率提升倍数×单颗价值提升倍数。预计市场规模将从2025年的24亿提升至2028年的超300亿。
量、价、结构三重驱动,AI芯片电感市场急速扩容
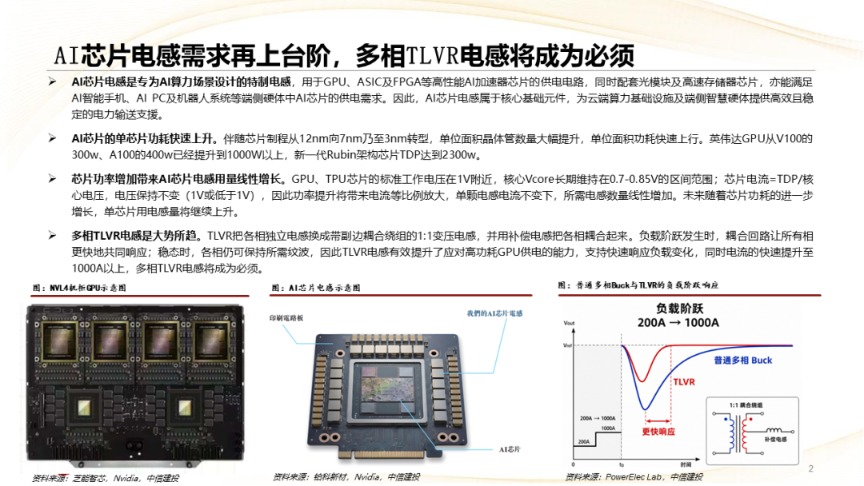
芯片功率上升,带来AI芯片电感用量线性增长。GPU、TPU芯片的标准工作电压在1V附近,核心Vcore长期维持在0.7-0.85V的区间范围;芯片电流=TDP/核心电压,电压保持不变(1V或低于1V),因此功率提升将带来电流等比例放大,单颗电感电流不变下,所需电感数量线性增加。未来随着芯片功耗的进一步增长,单芯片用电感量将继续上升。
三次电源面临的四大约束,AI芯片电感迭代升级:1、损耗问题,电流越来越大,损耗越来越大;2、散热压力大,大功率带来更大发热量;3、电流大需要更多器件分流,但主板空间有限,三次电源空间非常拥挤;4、高瞬态问题,即Vdrop,电流快速变化导致传输路径电压跌落,一次跌落幅度过大会影响GPU正常工作,但负载功率波动越来越剧烈。
AI芯片电感升级三大方向:随着算力升级、功率增长,电感用量大幅增加,数量提升面临与PCB板可用面积之间矛盾、供电效率下降问题等,因此AI芯片电感有三大升级方向:单相电感走向多相电感、横向供电转向VPD垂直供电、分立式电感转向TLVR电感。
多相TLVR电感是大势所趋。TLVR把各相独立电感换成带副边耦合绕组的1:1变压电感,并用补偿电感把各相耦合起来。负载阶跃发生时,耦合回路让所有相更快地共同响应;稳态时,各相仍可保持所需纹波,因此TLVR电感有效提升了应对高功耗GPU供电的能力,支持快速响应负载变化,同时电流的快速提升至1000A以上,多相TLVR电感将成为必须。
量、价、结构三重驱动,AI芯片电感市场急速扩容,增速超10倍。未来芯片电感面临多重驱动,随着AI芯片出货增加、芯片功率上升、电感性能升级,AI芯片电感市场规模将快速扩容,规模增速=芯片出货倍数×功率提升倍数×单颗价值提升倍数。预计市场规模将从2025年的24亿提升至2028年的超300亿。
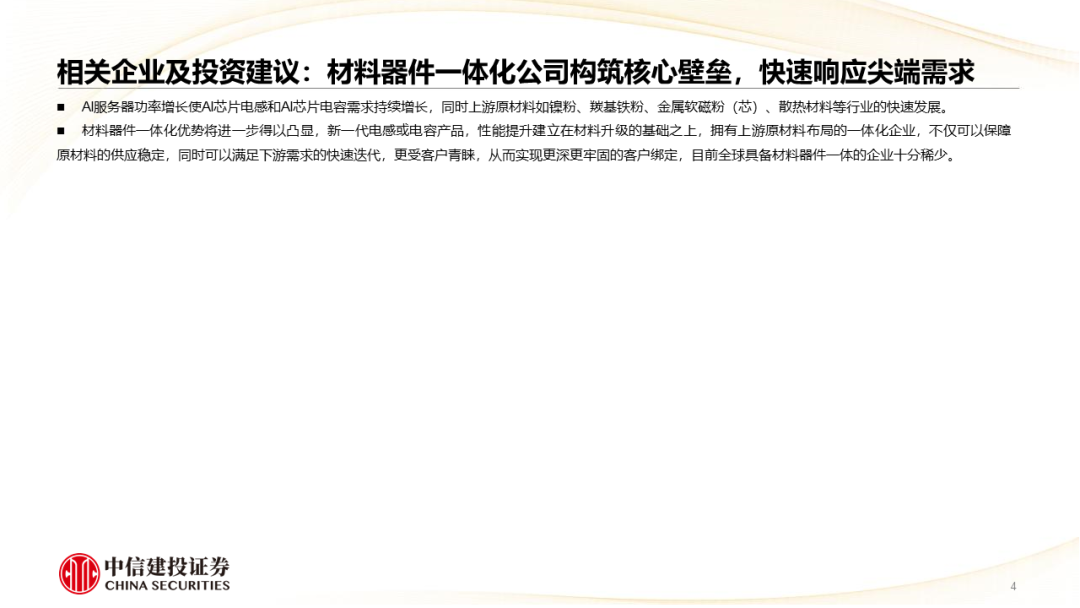
材料性能决定器件性能,材料器件一体化企业更具优势。拥有上游原材料布局的一体化企业,不仅可以保障原材料的供应稳定,同时可以满足下游需求的快速迭代,更受客户青睐,从而获得更高产业链壁垒、更深客户链绑定及更大成长空间。
宏观政策风险,行业发展受经济形势及政策影响较大,若形势变化及政策调整或导致行业发展低于预期,相关材料需求也将低于预期;
AI快速发展,技术迭代快,带来投资机会的同时,也存在被新材料新技术所替代的风险;
行业发展不及预期的风险,AI发展带来被动元件及相关材料行业投资机会,但相关硬件出货较慢,或导致相关企业业绩不及预期;
原材料风险,新材料生产原材料价格波动或导致相关公司生产经营波动,一定程度上可能带来不利影响,此外部分原材料如钽等对外依存度较高,若供应链中断或原材料受限,或影响相关企业生产。
(文章来源:界面新闻)




