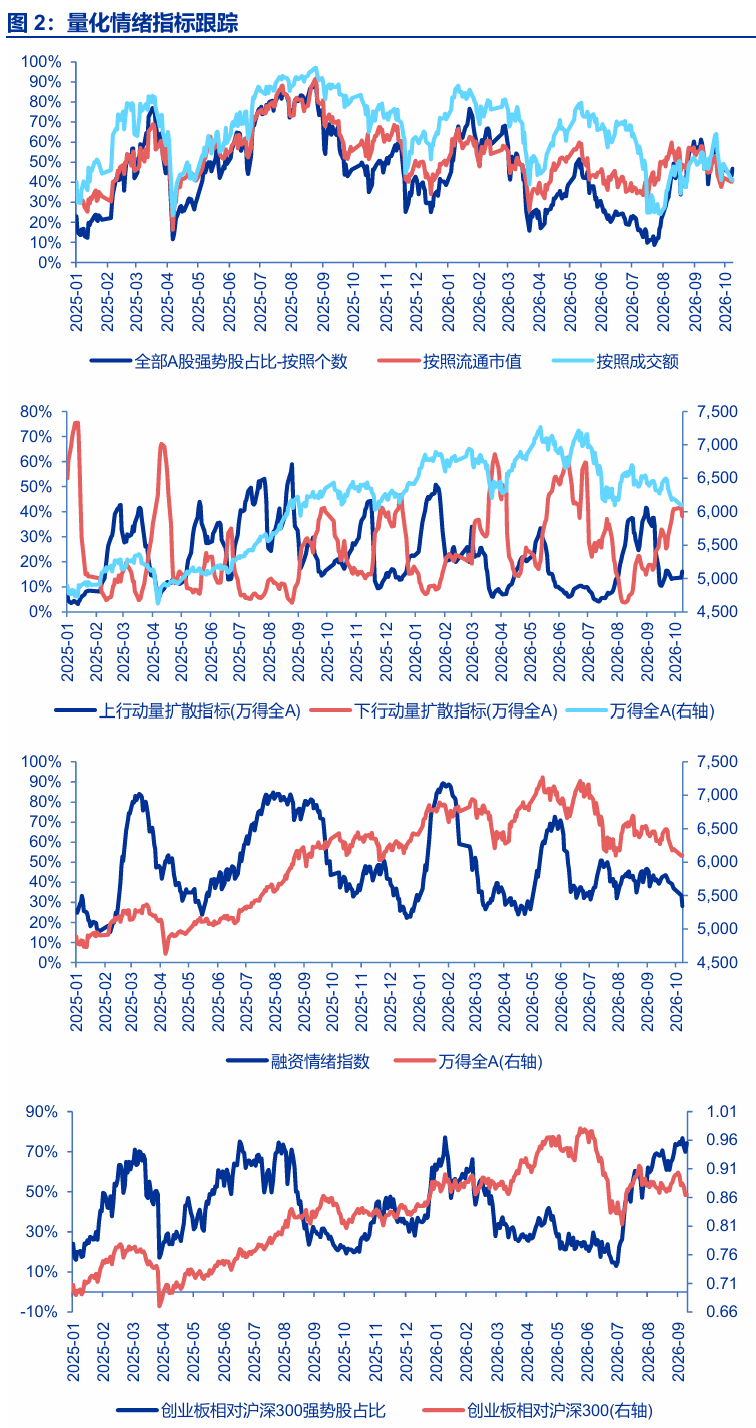
一、国庆假期后两个交易日的行情,构成支持我们长中短期波段定位的证据。中长波段,A股处于两个大波段上涨之间的震荡休整期,且仍偏向于弱势震荡。这个阶段,大类资产和产业利空,容易引发脉冲式调整。短波段,市场短期性价比已明显改善,各维度悲观预期都已有所反映。市场已经验证了,上证综指3800点以下配置需求释放,足以支持反弹。
国庆假期后两个交易日的行情,构成支持我们长中短期波段定位的证据。重申我们长期、中期、短期波段定位的推演:长期,A股处于两个大波段上涨之间的震荡休整期。中期,震荡休整波段延续,且仍偏向于弱势震荡阶段。短期,市场已超跌,小级别反弹可期。
当前的中长波段,既要消化6月前大波段上涨行情遗留的问题,也面临新问题的挑战:1. 6月底前极端资金分化正循环后,当前是休整期。市场不仅缺乏进攻的基本面线索,也缺乏进攻属性强的资金。2. AI产业分化明显增加。全球视角下,AI产业链就是分化行情。AI总体没有明显走弱,但算力通胀链行情普遍偏弱。长期,算力通胀和AI全面发展不兼容,有供给瓶颈的算力通胀环节,后续资本开支扩张,供需矛盾缓和有必然性。短期,美国用各种手段,推动先进制造回流。部分美股的利好因素,反而是亚太股市的扰动因素。暂时不宜拿纳斯达克指数走势,作为全球AI行情的基准线。3. 资产配置环境总体仍偏弱。高通胀更多来自于供给侧,但货币政策仍沿用传统抗通胀框架,这样的组合注定了资产配置扰动多发。
市场基准线偏弱势震荡,此时产业扰动出现,直接影响28年后景气可见度,这直接对应高估值和高配置的松动,脉冲式调整难免。现阶段,A股科技主题行情仍偏弱,对应挖掘下一个大波段上涨的线索,还处于相对匮乏的阶段。
而短波段,市场性价比已明显改善。市场已经验证了,上证综指3800点以下配置需求释放,足以支持反弹。中短期找不到进攻线索,正在被部分悲观投资者推演为长周期、大波段的谨慎逻辑。各种风险因素的讨论已愈发充分,未开始定价的风险明显减少,剩余是风险因素延续,和定价充分程度的问题。只是眼前的反弹线索(红十月,价值和顺周期领涨的反弹)都偏向于小波段。
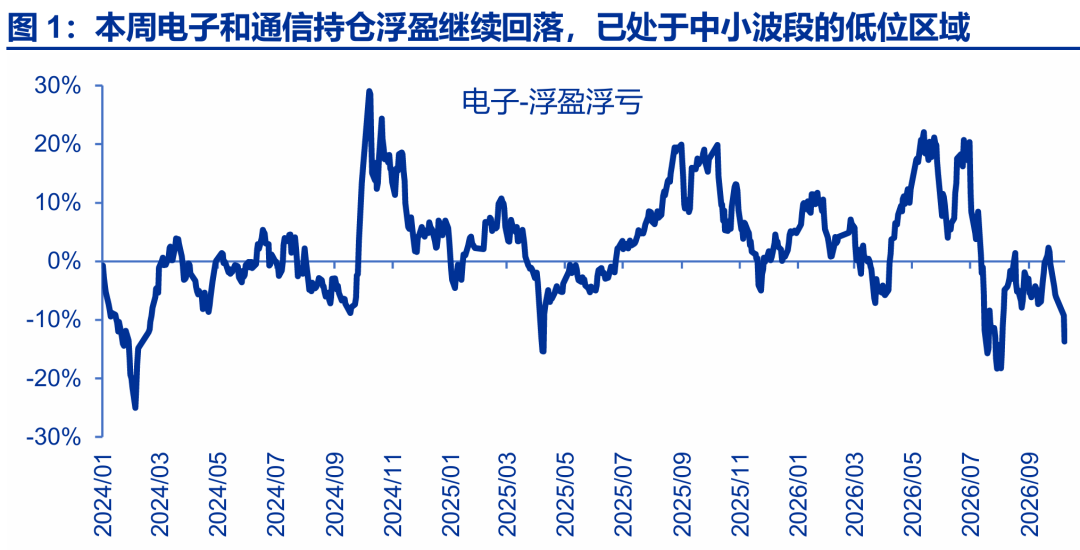
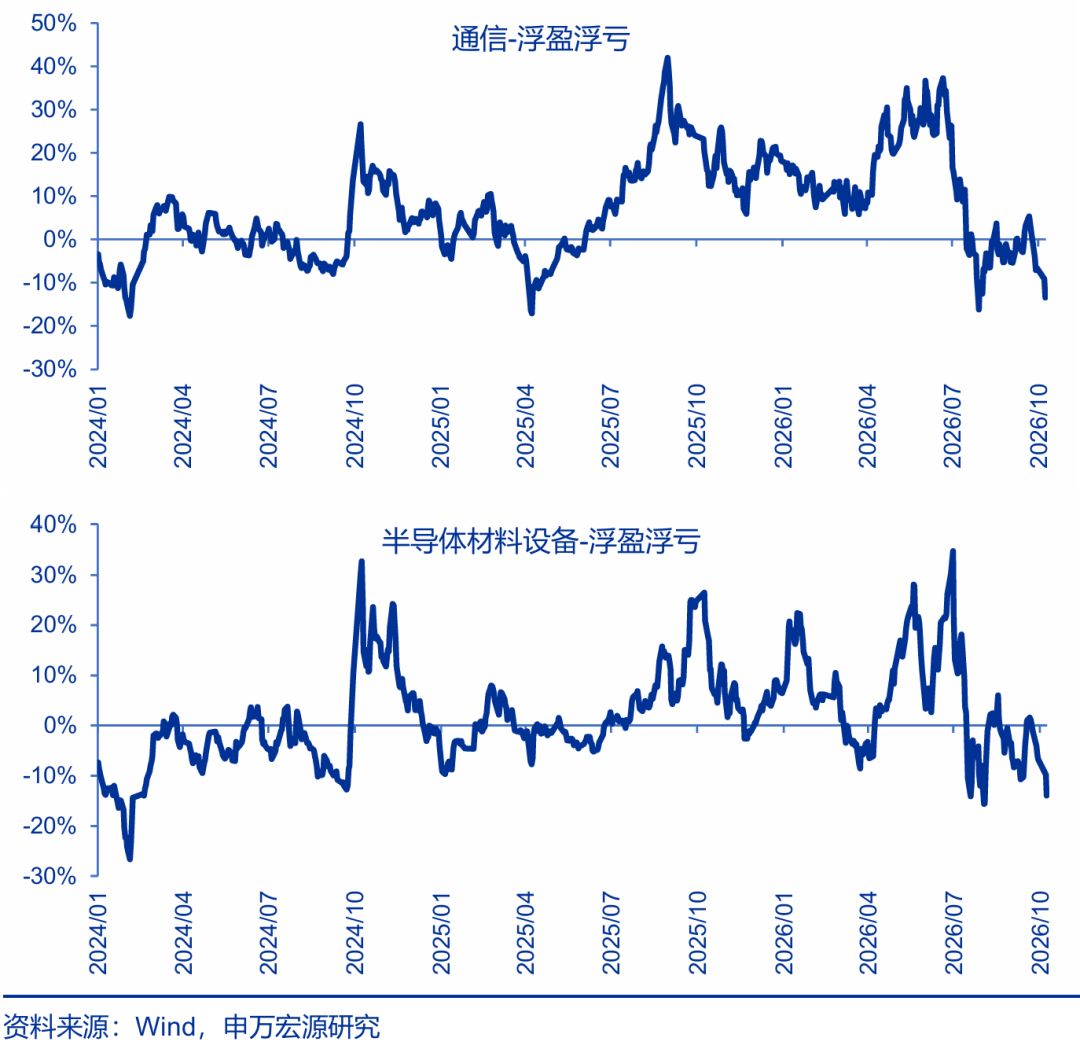
二、短期AI链仍偏逆风,但中期机会增加阶段,有效的AI链审美不变:1. 少数基本面预期能够超过6月底的方向。2. 27年景气相对26年继续改善的,可能是业绩消化估值后,分化走强的方向。3. 重视科技和非科技的主题投资。
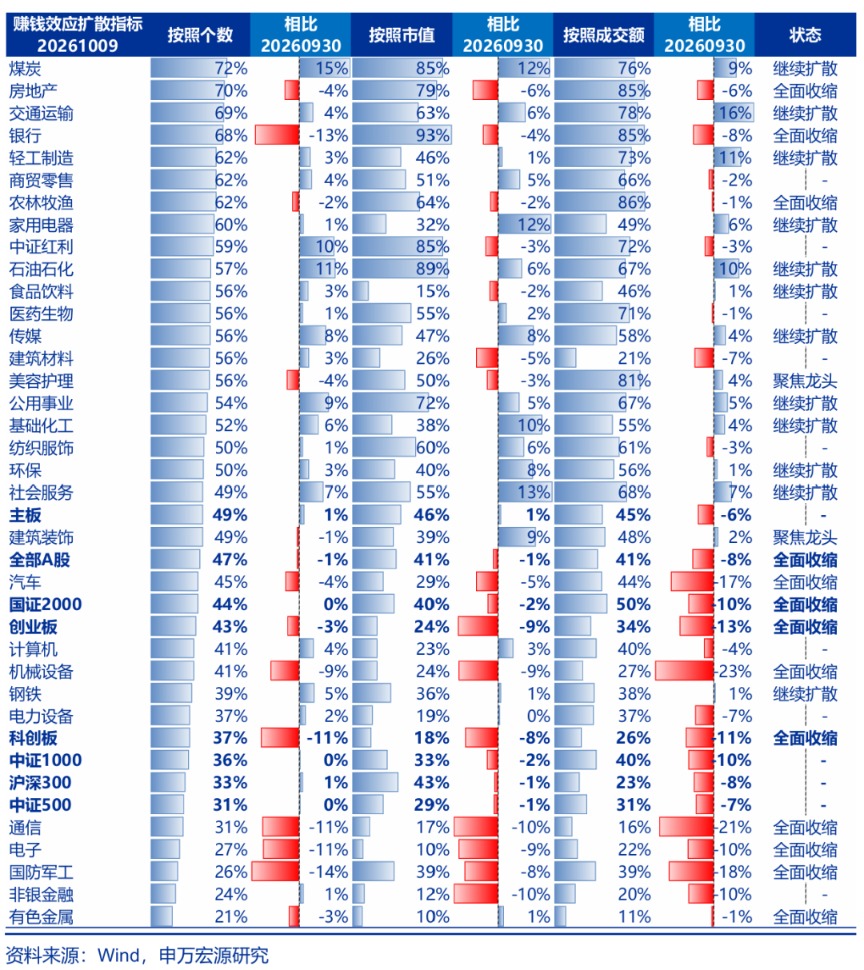
非科技方向跑赢的时间拉长,高股息绝对收益时间拉长。非科技赛道方向,重点方向不变:CXO、创新药、煤炭、航运、贵金属、工业金属和基础化工。房地产销售新规后,进入历史遗留问题化解,增量政策布局期阶段;叠加短期地产销售有亮点,房地产中短期内可能反复有脉冲机会。高股息和科技赛道是“跷跷板效应”,据此关注银行和公用事业。在市场重回强势线索显现前,仍可以基于防御持有高股息。
风险提示:海外经济衰退超预期,国内经济复苏不及预期
(文章来源:申万宏源)




