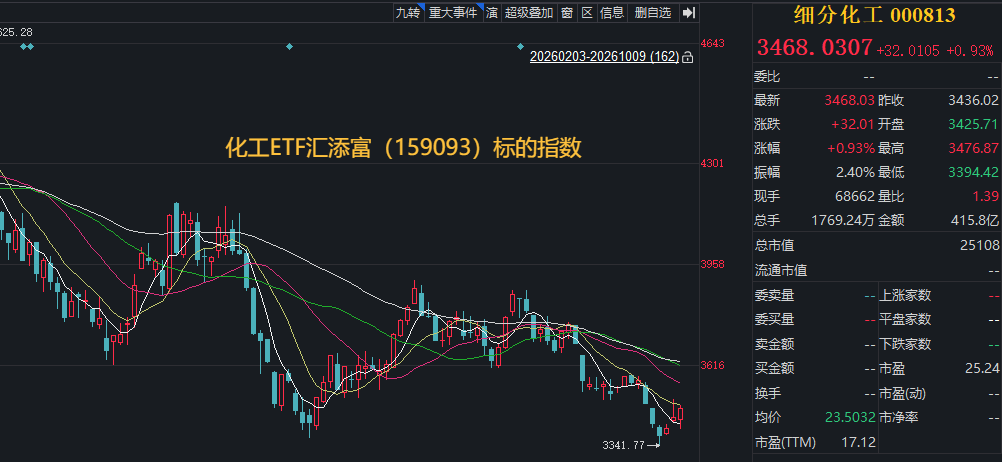
10月9日,A股上演探底回升行情,上证指数微涨,全市场成交额1.9万亿元,较上一个交易日显著放量超2000亿。化工板块延续前日的上涨趋势,截至发稿,“布局全球供给反内卷大周期+AI需求大周期”的化工ETF汇添富(159093)标的指数——细分化工(000813)涨近1%,喜提三连阳。
化工ETF汇添富(159093)标的指数前十大成份股多数飘红。上涨方面,天赐材料涨超9%,盘中一度封涨停板,多氟多涨超6%,华峰化学、恩捷科技涨超4%,巨化股份、藏格矿业涨超2%,华鲁恒升、卫星化学涨超1%,万华化学、盐湖股份小幅上涨;下跌方面,东材科技跌近5%,荣盛石化跌超2%,宝丰能源小幅下跌。
【化工ETF汇添富(159093)标的指数前十大成分股】
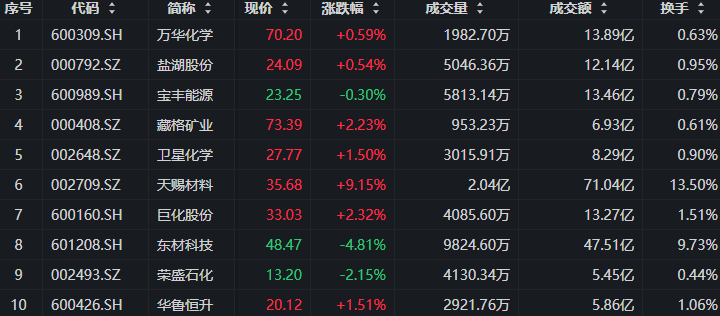
截至发稿,成分股仅做展示使用,不构成投资建议。
消息面上,能源化工方面,10月7日,国际能源署表示,成员国支持加快执行此前商定的应急石油储备投放计划。目前已释放约3.25亿桶;如果剩余承诺全部落实,预计还将有约1亿桶石油进入市场。IEA同时提出,在条件允许的情况下优先投放柴油,以缓解柴油市场偏紧局面。
农化方面,10月9日,国家气候中心确认,2026年9月超强厄尔尼诺事件已经形成。7—9月关键海温指数三个月平均值超过2.5℃,9月指数达到2.94℃;未来三个月预计仍将上升,并可能在秋末冬初达到峰值。
中信建投指出,厄尔尼诺强化可能放大全球农作物单产和价格波动,天气扰动带来的粮价上涨有望改善种植收益,进而提升农资投入和渠道补库积极性。
电池材料方面,Mysteel数据显示,10月8日电池级、工业级碳酸锂价格分别上调,锂矿现货价格也有所上涨;同时,9月、10月磷酸铁锂产排预计分别环比增长4.74%和3.61%,四季度需求反馈偏强、库存向低位收敛。
标的指数成分股方面,天赐材料10月8日公告,公司正在冲刺港股上市。此外,近期工信部等七部门对外发布《新型电池产业发展“最新五年”规划》,提出到2030年,我国新型电池产业规模实现稳步增长,新型电解质取得新突破,全固态电池初步实现规模化应用。
【投资端:资本开支见顶,中期供给压力有望缓解】
全球化工行业正在由资本开支扩张转向收缩。2022年以来全球化工行业资本开支增速放缓,2025年以来主要化工企业资本开支进一步下降,据国盛证券统计,2025年32家披露数据的全球主要化工企业资本开支合计为676.7亿美元,同比下降7.8%。
国内方面,化学原料及化学制品制造业固定资产投资继2025年下降8.0%后,2026年1—7月继续下降7.4%。国盛证券指出,虽然前期在建项目短期内仍会形成一定新增供给,但随着新项目减少、企业扩产意愿下降,化工行业中期供给压力有望逐步缓解。
【供给端:海外低效产能收缩,中国化工产业链优势凸显】
全球化工投资正向亚洲及具有资源和产业链优势的地区集中。据Cefic数据,亚洲占全球化工资本开支的比重由2004年的43.9%升至2024年的70.4%。与此同时,Cefic与Roland Berger统计显示,2022—2025年欧洲累计公告关停化工产能约3700万吨,约占当地总产能的9%,同期确认新增产能约700万吨。伴随海外高成本装置持续退出,具备规模、成本、产业链一体化及稳定供货能力的中国化工龙头,有望进一步提升全球市场份额和定价影响力。
【利润端:盈利边际改善,部分化工子行业或已越过低点】
行业盈利已经出现改善迹象。国家统计局数据显示,2026年上半年,化学原料及化学制品制造业实现利润总额2880.9亿元,同比增长67.8%;石油、煤炭及其他燃料加工业实现利润432.9亿元,同比由亏转盈;化学纤维制造业实现利润222.0亿元,同比增长102%。国盛证券指出,在资本开支降温、低效产能退出及库存逐步消化的推动下,部分化工子行业可能已经越过盈利低点。
(来源:国盛证券20261007《基础化工行业深度:全球化工行业资产开支见顶,地缘冲突加速周期复苏》)
化工ETF汇添富(159093)标的指数——细分化工在保留炼化及贸易等石油石化产业链环节的基础上,进一步提高了对农化、化学原料及电子化学品相关领域的配置比例,行业覆盖更全,兼具周期与成长的特征,具备较强的成长性和盈利性。
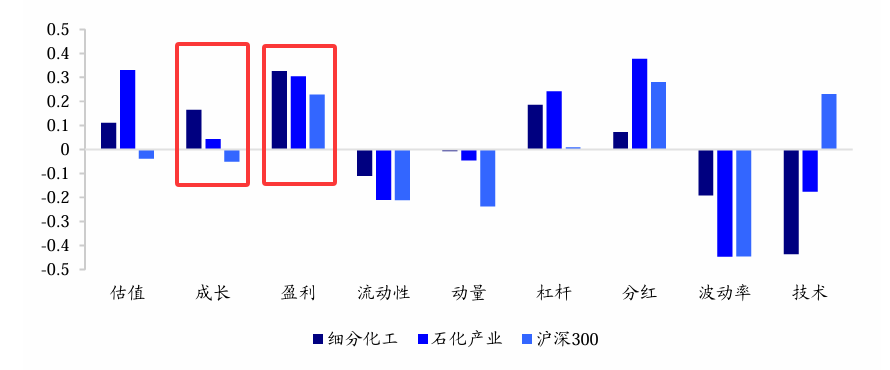
全球供给反内卷大周期与AI需求大周期共振,供给端“反内卷”改善行业竞争格局,或提升行业现金流,成为潜在的高股息标的,需求端爆发有望带来行业景气度抬升,步入业绩长周期向上阶段,化工板块有望兼具高弹性与高股息优势,进入“击球区”!化工ETF汇添富(159093)跟踪中证细分化工产业主题指数,全面覆盖各化工细分赛道,成分股涵盖AI、新能源、机器人、小金属等多个主题,一键布局化工超级周期!
(截至2026/6/30,成分股仅做展示使用,不构成投资建议)
(文章来源:界面新闻)




