2026年9月29日,睿龙科技披露首轮审核问询回复;仅隔一天,其北交所IPO审核状态便变更为中止。
根据公开信息,本次中止是因财务报告到期、需要补充审计,但在此之前,公司的经营业绩、关联交易、股权代持及子公司架构已经引发监管持续关注。
更值得关注的是,睿龙科技今年上半年实际业绩跌幅超过了此前招股说明书中的预测,营业收入同比下降39.27%,归母净利润同比下降62.06%。对于这家过去三年收入与利润快速增长、高频覆铜板业务毛利率长期接近80%的企业而言,如何解释订单波动及盈利能力的变化,已经成为上市进程中的重要考验。
业绩增长突然失速,4亿元扩产项目待考验
睿龙科技的主营业务为高端特种覆铜板及微波多层粘结片的研发、生产和销售,产品主要应用于军工、航空航天、雷达及通信等领域。
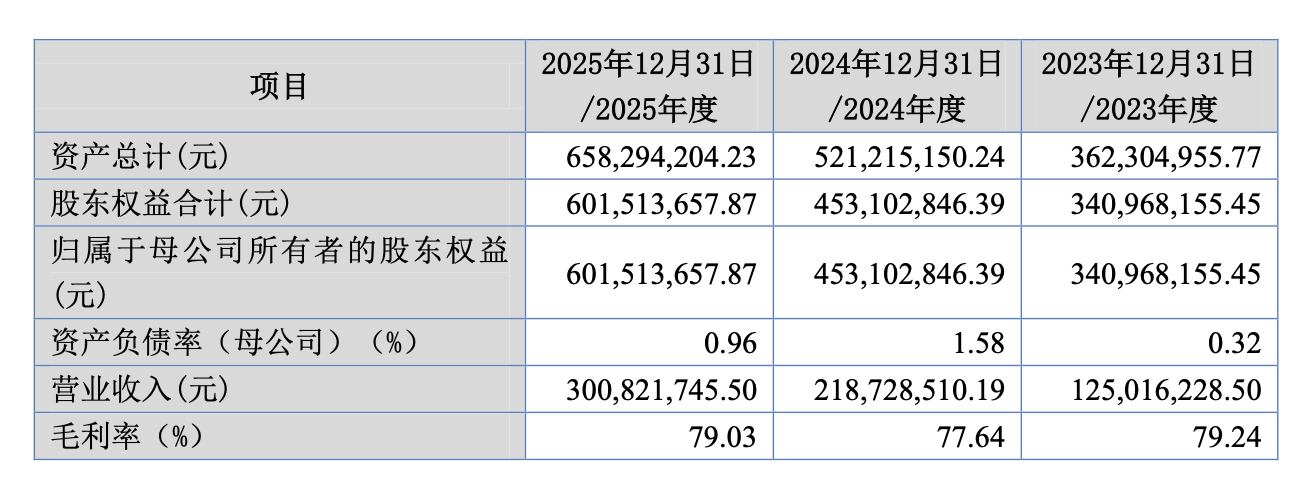
从过去三年的财务数据来看,这原本是一家成长速度较快、盈利能力较强的企业。招股书显示,2023年至2025年,睿龙科技营业收入分别为1.25亿元、2.19亿元和3.01亿元,归母净利润分别为5564万元、1.10亿元和1.44亿元。三年间,公司收入增长超过一倍,利润规模则增长逾1.5倍。
然而,进入2026年后,公司的增长趋势明显逆转。2026年一季度,睿龙科技实现营业收入4724万元,同比下降55.53%;归母净利润1417万元,同比下降76.32%;扣非归母净利润1319万元,同比下降77.53%。经营活动产生的现金流量净额仅215万元,同比下降85.80%。
这种下滑并未在第二季度彻底扭转,根据8月26日披露的半年度报告,公司上半年营业收入约1.34亿元,同比下降39.27%;归母净利润4796万元,同比下降62.06%。
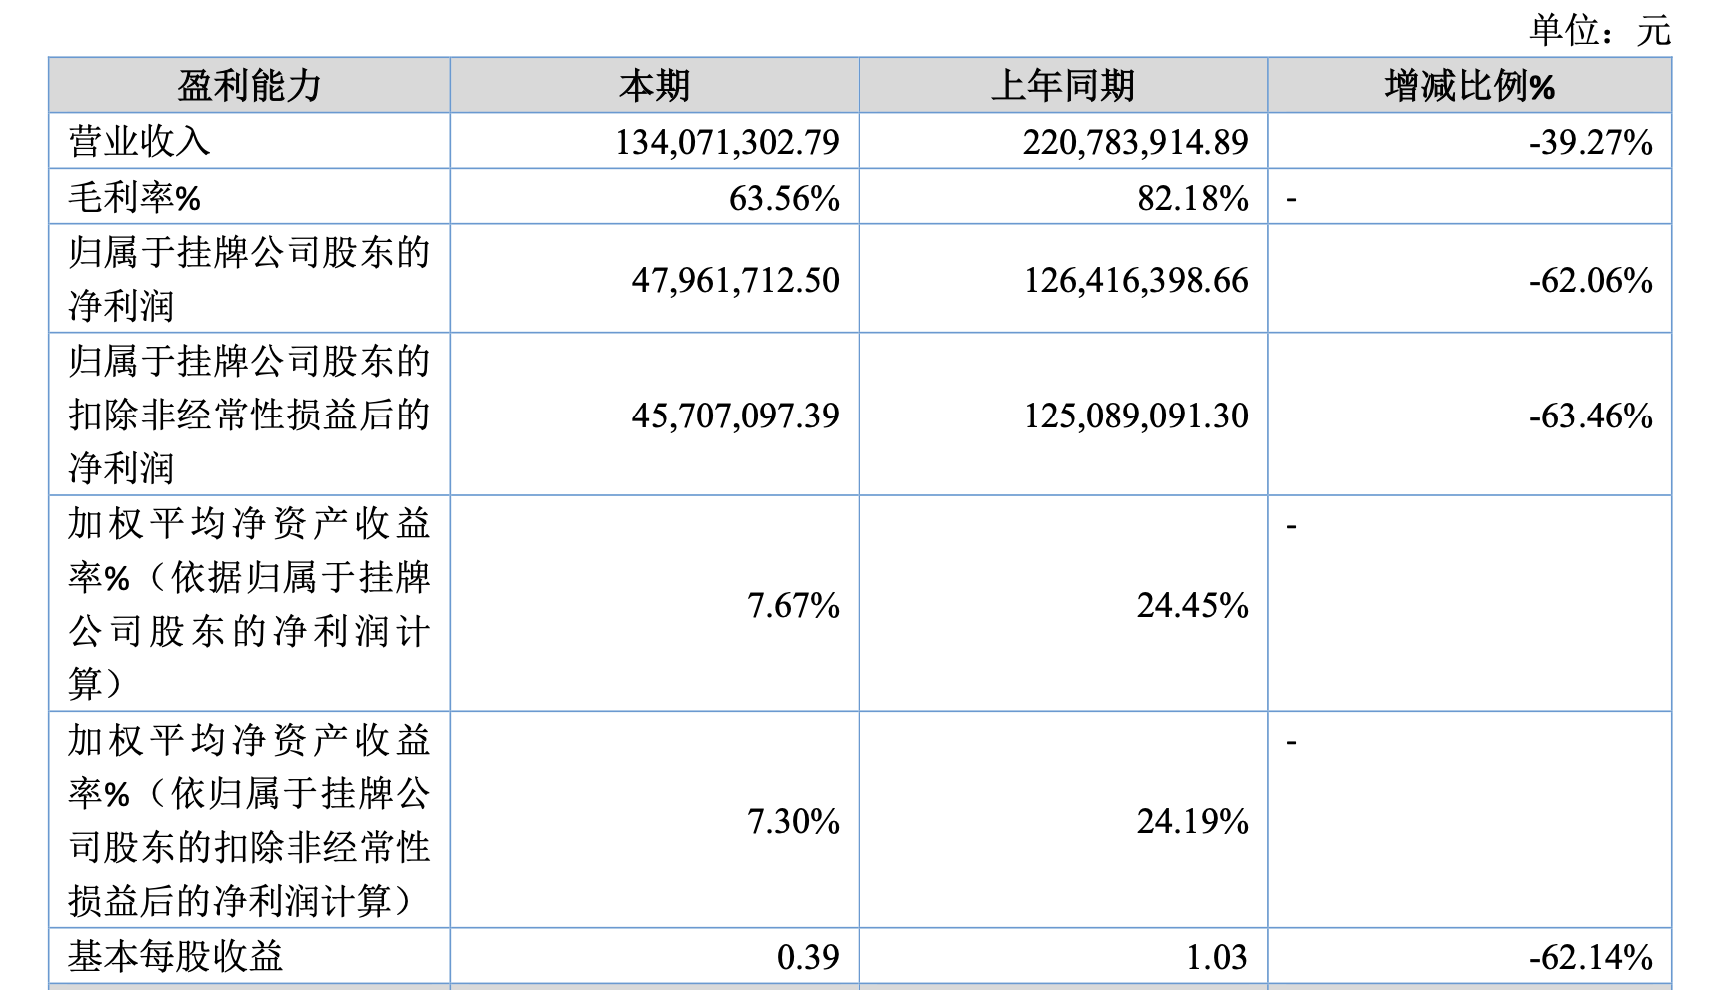
值得注意的是,睿龙科技6月底披露招股说明书时,曾预计上半年营业收入为1.60亿至1.70亿元,归母净利润为5800万至6500万元。最终实现的两项指标,均低于此前预测区间的下限。公司在招股书中解释,自2025年下半年以来,受终端装备订单放缓影响,下游直接客户对产品的采购出现较大幅度减少,进而影响了收入和利润;那么,上市委和市场关心的是,这种“下滑”或者“放缓”还会持续多长时间?公司上市后是否会出现业绩变脸?
事实上,业绩放缓的迹象早在2025年下半年就已出现。根据招股书披露的季度数据,2025年第一季度和第二季度,睿龙科技主营业务收入分别为1.04亿元、1.17亿元;到了第三季度,收入降至5311万元,第四季度进一步下降至2660万元。2025年第四季度收入仅占全年主营业务收入的8.86%,而这一比例在2023年和2024年分别为26.71%和16.98%。
比收入下滑更值得关注的是毛利率变化。
2025年,睿龙科技综合毛利率达到79.03%,2026年一季度降至67.08%,上半年进一步降至63.56%。尽管仍处于较高水平,但半年内毛利率下滑超过15个百分点,表明公司的盈利结构正在发生变化。
对于这种高毛利特征,睿龙科技解释称,其高频覆铜板主要应用于军工及航空航天领域,相关产品在技术指标、可靠性和客户认证等方面具有较高门槛,因此具备一定定价能力。但高毛利也意味着,一旦订单减少、产品结构调整或产能利用率下降,利润可能出现较大波动。
另一处值得关注的变化,是新产品业务尚未形成稳定盈利能力。招股说明书显示,睿龙科技2025年高频覆铜板业务毛利率达到80.99%,但“其他覆铜板”业务毛利率为-48.10%,对应毛利额约为-211万元,2024年,该类产品毛利率尚有56.03%。
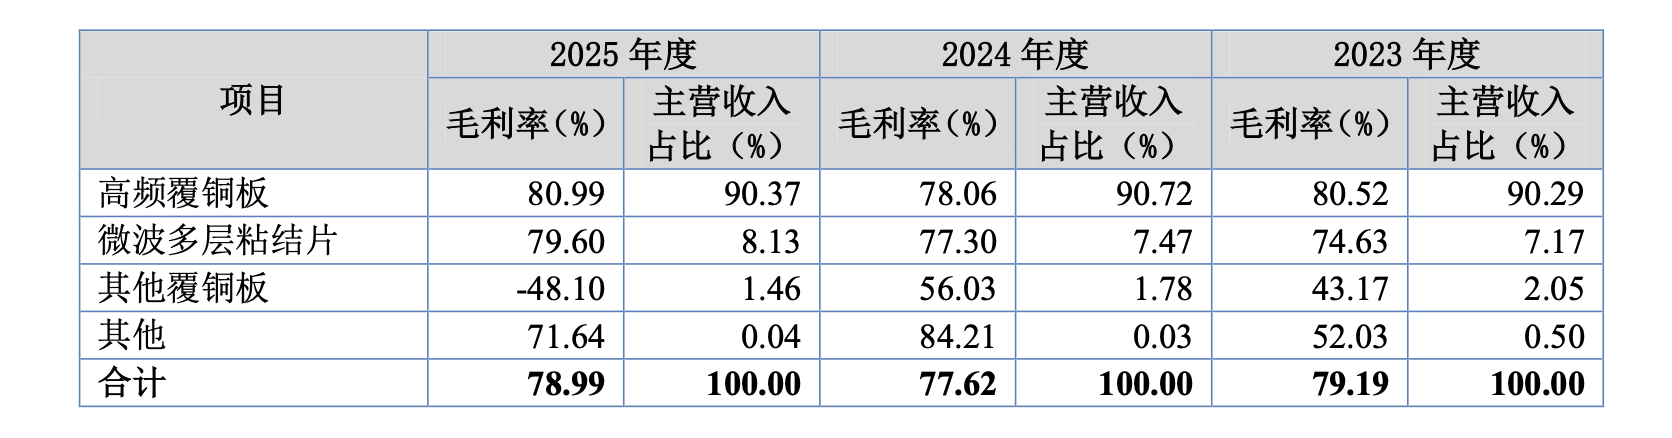
按照公司的产品分类,“其他覆铜板”主要包括FR-4覆铜板、聚酰亚胺基覆铜板和高速覆铜板,对于这部分业务转亏,公司解释称,江苏睿龙淮安工厂自2025年3月投产后,部分配方和工艺仍处于验证阶段,加之生产初期良品率较低、产量较小,单位制造费用较高。
尽管新产品盈利尚未稳定,睿龙科技仍在推进下一轮扩产。今年9月,公司提出由全资子公司南京睿龙投资建设新一代AI算力用覆铜板材料研发及产业化项目,计划总投资约4亿元,新建四条专业化生产线。
对于一家目前仍依靠军工高频覆铜板贡献主要利润的企业而言,新业务何时能够通过客户验证、形成规模化销售,以及新增产能能否达到预期利用率,都将影响未来投资回报。
与此同时,应收款项也在占用越来越多的营运资金。2023年至2025年末,睿龙科技应收账款账面价值分别为5731万元、6394万元和6739万元;同期应收票据账面价值由1102万元增加至9614万元,其中2025年末商业承兑汇票达到9164万元。应收账款、应收票据及应收款项融资合计占流动资产的比例,也由2023年末的24.28%上升至2025年末的35.39%。
存货方面,2024年末公司存货账面价值约2536万元,随着新产线建设和备货增加,2025年末存货规模进一步上升。在传统产品订单放缓、新产品仍处于量产爬坡期的背景下,库存结构、订单覆盖以及存货跌价准备是否充分,也值得关注。
前两大客户贡献近九成收入,关联方连续三年进入前五
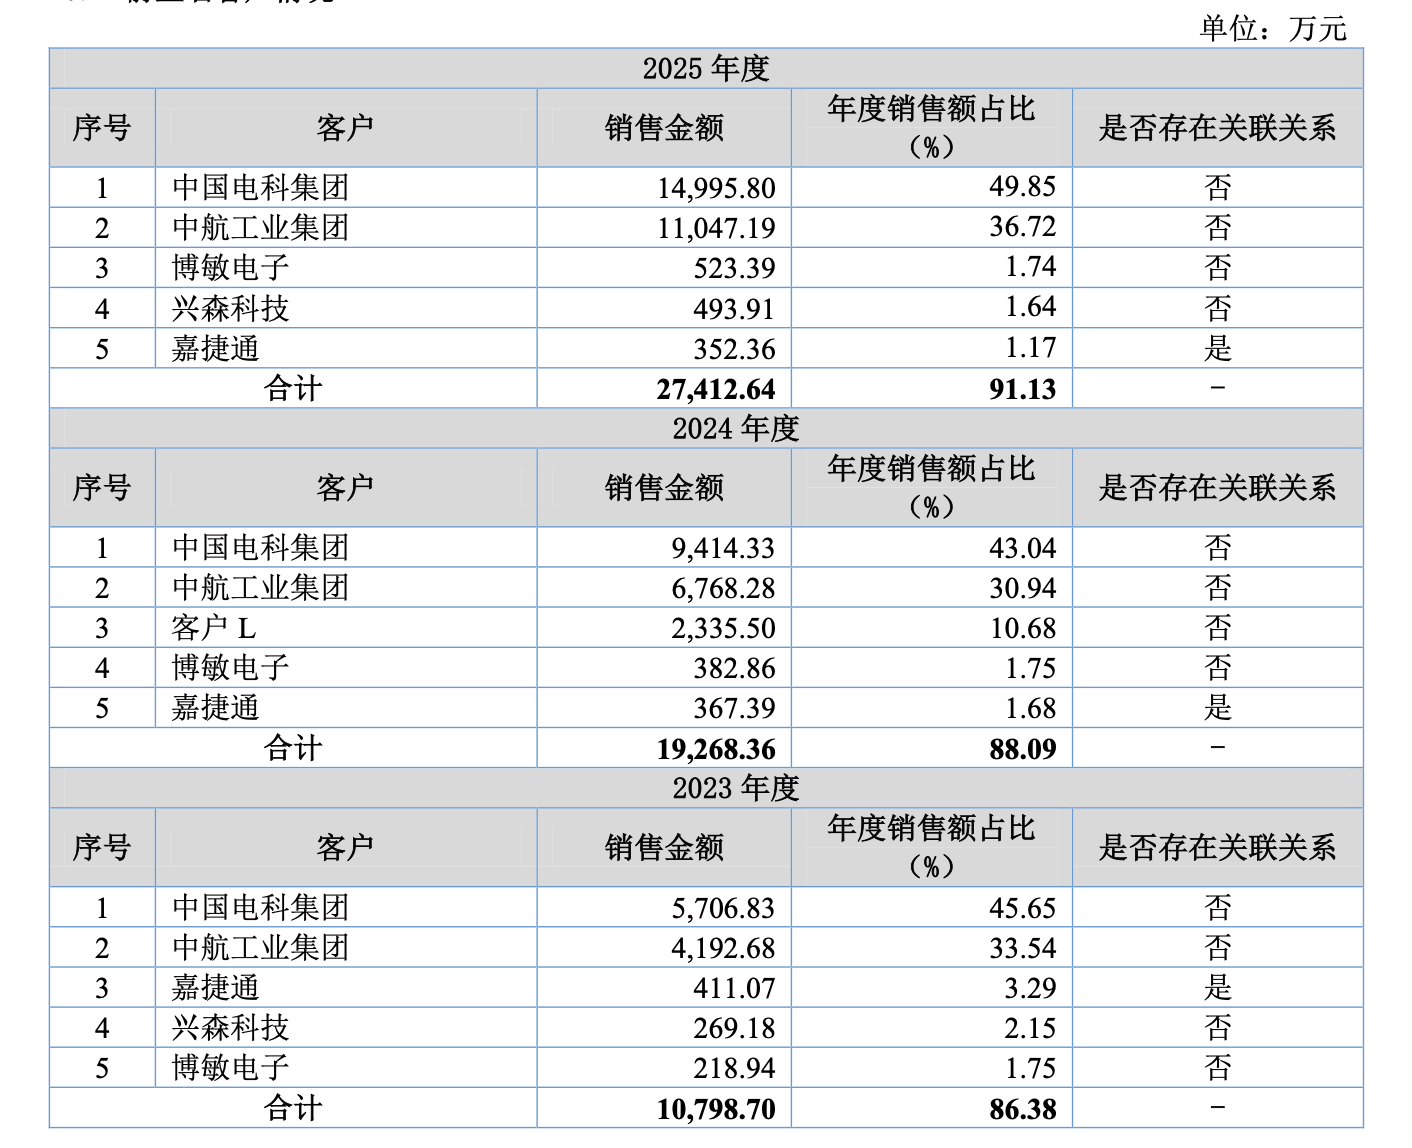
睿龙科技的经营高度依赖少数主要客户,招股说明书显示,2023年至2025年,公司前五大客户销售额占营业收入的比例分别为86.38%、88.09%和91.13%,呈逐年上升趋势。
其中,2025年中国电科集团和中航工业集团分别贡献销售收入1.50亿元、1.10亿元,占公司全年营业收入的49.85%和36.72%,两大客户合计占比达到86.57%。
这样的客户结构,与公司主要面向军工及航空航天领域的业务特征有关,相关行业客户需要经历严格的技术验证和供应商认证,一旦进入配套体系,合作通常具有一定延续性。
但客户关系的稳定,并不意味着订单规模始终稳定,特别是在终端装备采购、型号项目进度以及客户生产安排发生变化时,上游材料供应商可能较快受到影响。睿龙科技的情况已经体现出这一特征:虽然公司表示与主要军工客户保持稳定合作,但2025年下半年以来的订单收缩,仍然导致2026年经营业绩明显下滑。
更值得关注的是,公司与第一大客户之间还存在一定的历史任职联系。
首轮问询关注到,睿龙科技实际控制人刘欣曾在中国电科集团任职,要求公司说明相关业务合作是否依赖实际控制人的个人经历,以及订单获取的独立性和持续性。公司回复称,与中国电科集团的合作建立在产品技术、质量及客户认证基础之上,不依赖实际控制人的个人关系。
另一方面,睿龙科技的前五大客户名单中,还长期存在一家关联企业——嘉捷通。2023年至2025年,睿龙科技向嘉捷通销售金额分别为411万元、367万元和352万元,占当年营业收入的比例分别为3.29%、1.68%和1.17%。虽然销售占比逐年下降,但嘉捷通连续三年进入公司前五大客户名单。
这家客户与睿龙科技的关联,来自其实际控制人严学锋。根据披露,嘉捷通包括上海嘉捷通电路科技股份有限公司、上海嘉捷通信息科技有限公司,严学锋同时持有睿龙科技1182万股股份,占总股本的9.6083%,属于持股5%以上的重要股东。由此,双方既存在上下游交易关系,也存在股权投资关系。
首轮问询中,监管关注相关关联交易的商业合理性、定价公允性及是否存在利益输送等情形。睿龙科技回复称,嘉捷通持股属于正常投资行为,相关交易价格公允,不存在利益输送。
需要指出的是,嘉捷通2025年仅贡献1.17%的收入,尚不足以成为公司总体经营业绩变化的决定性因素。监管关注的重点也并非简单认定关联交易异常,而是要求解释客户、股东及历史股权关系交织情况下,关联交易是否真实、独立且定价合理。
股权代持涉及多个层级,上市失利或触发回购条款恢复
除经营问题外,睿龙科技的历史股权关系也相当复杂。
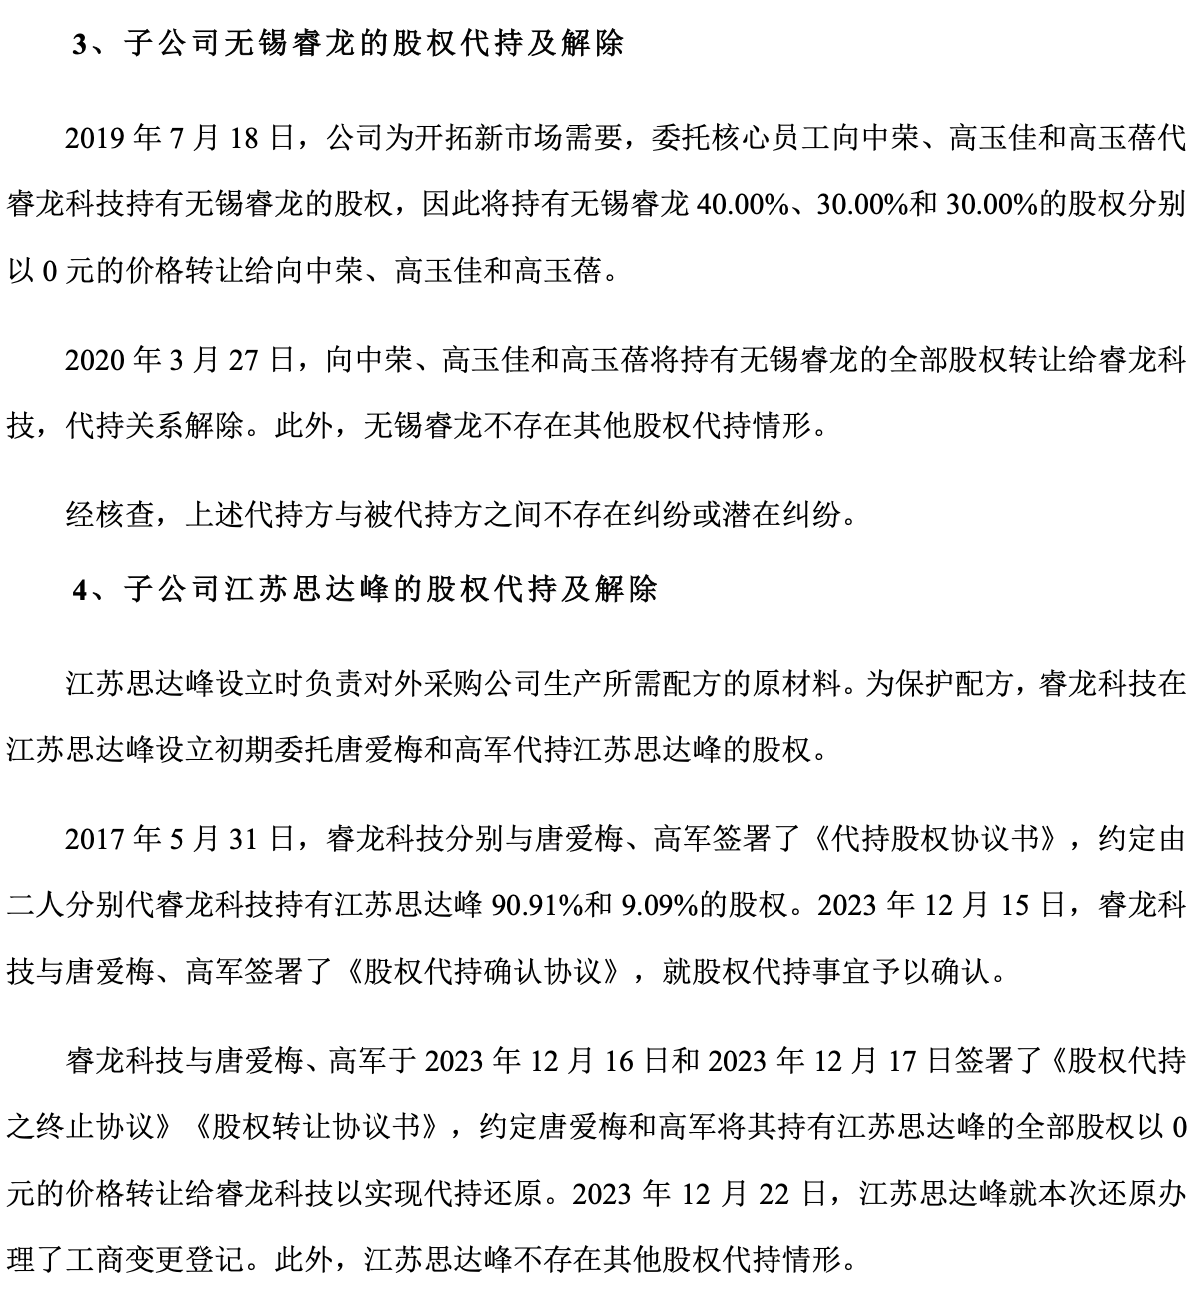
首轮问询中,控股型经营架构形成及股权演变的合规性,被列为第一项问题。根据披露,睿龙科技历史上存在多种股权代持情形:其中,既包括因实际出资额与工商登记认购股份数不一致而形成的代持,也包括王灵灵与严学锋、刘欣与李怀标之间的股权代持安排。此外,在子公司层面,睿龙科技还曾委托核心员工向中荣、高玉佳和高玉蓓代持无锡睿龙股权;江苏思达峰设立初期,也曾存在由唐爱梅、高军代持股权的情形。
这意味着,相关代持并非仅发生在某一次股东入股过程中,而是涉及自然人股东、发行人以及子公司等多个层级。
对于IPO企业而言,历史股权代持本身并不当然构成上市障碍,关键在于代持形成原因是否合理、实际出资来源是否清晰、股份权利是否存在争议,以及相关安排是否已彻底解除。监管部门因此要求睿龙科技逐项说明代持背景、形成及解除过程,核查是否存在借代持规避监管、隐瞒关联关系或利益输送等情况。
公司在回复中表示,历史代持事项均已解除,不存在纠纷或者潜在纠纷,也不存在通过代持规避监管的情形。
不过,除了历史代持,睿龙科技外部融资过程中约定的特殊股东权利,同样值得关注。
招股说明书显示,公司及相关股东、实际控制人与部分投资方曾签署包含回购权等内容的投资协议;在推进北交所上市前,公司又与相关投资方签署补充协议,对特殊权利的终止及恢复作出安排。其中,2026年2月6日,刘欣、黄学梅等相关方及发行人与国家产业投资基金签署补充协议,约定相关特殊股东权利自北交所受理上市申请之日起自动终止。
但是,这些条款并非无条件永久失效,协议同时约定,如果出现主动撤回上市申请、未通过审核或注册、终止上市审核,以及其他导致上市失败的情形,相关特殊权利可能自动恢复,且效力追溯至原投资协议生效之日。
睿龙科技在招股书中表示,相关安排不会对公司的经营状况、财务状况或控制权造成重大不利影响。但这也产生了一项需要持续观察的风险:在IPO成功推进时,相关特殊权利可以按照补充协议终止;但如果最终无法完成上市,部分历史协议可能重新产生约束力,届时,实际控制人是否面临股权回购义务、需要承担多大资金压力,以及是否会进一步影响股权稳定性,将取决于具体合同约定和触发条件。
六家子公司撑起上市架构,核心利润依赖无锡睿龙
睿龙科技的另一项特殊之处,在于其控股型经营架构。
与不少由母公司直接开展主要生产经营活动的IPO企业不同,睿龙科技自身主要承担控股和管理职能,实际业务分散在旗下全资子公司。招股说明书显示,公司共有六家全资子公司,分别为无锡睿龙、江苏睿龙、南京南睿、江苏思达峰、睿龙先进材料科技(无锡)有限公司以及南京睿龙。
其中,最核心的经营主体并非发行人本身,而是无锡睿龙。无锡睿龙成立于2003年4月,主要从事高频覆铜板及微波多层粘结片的研发、生产和销售。值得注意的是,其成立时间早于目前作为发行主体的睿龙科技,也就是说,睿龙科技的主要生产经营基础形成于发行主体设立之前,后来通过股权整合纳入上市架构。
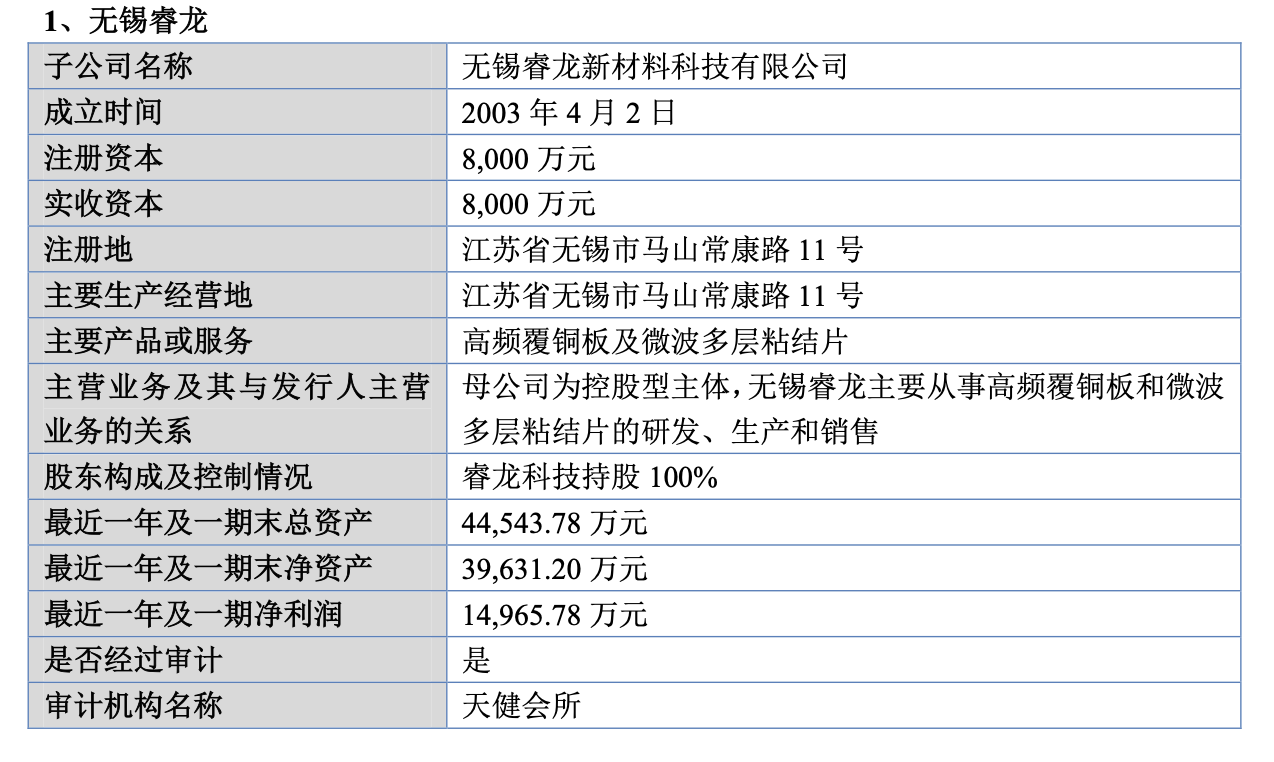
招股书显示,报告期内,公司营业收入和利润主要来自无锡睿龙。按照披露的子公司财务信息,无锡睿龙最近披露期间的净利润为1.50亿元左右,是整个集团最主要的盈利来源。
与之相比,江苏睿龙主要承担新型覆铜板的研发和生产,随着淮安工厂投产,正处于新产品产业化阶段。南京南睿主要开展高频覆铜板原材料配方研发及相关管理。另外三家子公司的经营状态则有所不同,江苏思达峰此前承担高频覆铜板原材料配方研发管理职能,但相关业务已转移至南京南睿,目前没有实质性业务;睿龙先进材料科技(无锡)有限公司和南京睿龙则属于新设立主体,在招股书披露时尚未开展实质性经营。
由此形成了一个较为特殊的集团结构:一家核心子公司贡献主要收入和利润,一家子公司承担新产品扩产,一家子公司承担研发职能,其余主体则保留历史平台功能或承接未来项目。
这样的结构并非天然存在问题,但不同经营主体之间的股权转移、资产归属及资金流转,需要有清晰的商业逻辑。首轮问询中,北交所要求公司解释控股型架构的形成原因,以及无锡睿龙成立早于发行人、后来成为全资子公司的过程及交易定价公允性。监管还要求说明部分子公司未开展实质业务的原因、后续经营安排,以及母子公司之间交易、资金流转的具体情况,是否存在不合理的税务安排等问题。
睿龙科技回复称,当前控股型架构主要由历史沿革形成,具有商业合理性,相关股权交易定价公允,不存在未披露的特殊利益安排。
但从持续经营角度来看,这一结构仍存在两个需要关注的方面。
首先是母公司对核心子公司的依赖。睿龙科技在招股书中明确提示,其现金股利分配资金主要来源于子公司的现金分红,如果未来子公司未能及时、足额向母公司分配利润,可能影响发行人向股东分红的能力。
其次是新增产能与集团管理之间的协调。目前,无锡睿龙承担主要利润来源,江苏睿龙仍在推进新产品规模化生产,而拟投资4亿元建设AI算力覆铜板项目的南京睿龙,在招股书披露时尚未开展实际业务。这意味着,新投资项目不仅需要通过技术验证、产能建设和客户开拓等环节,也需要在现有集团架构下完成资金投入、生产组织及业务协同。
对于睿龙科技而言,发行人能否有效管理分布在不同主体的技术、资产、人员及现金流,以及新设主体能否逐步形成独立稳定的盈利能力,将直接关系到未来集团层面的经营质量。
(文章来源:财中社)




