A股震荡调整之际,煤炭板块却走出独立行情,多只煤企股价创下历史新高。机构认为,低利率时代下,稳定现金流叠加持续分红,正推动煤炭高股息资产价值重估。
煤价上行叠加供给收缩 板块走出独立行情
国庆长假后,A股市场多数板块震荡调整,煤炭板块却走出独立行情,多只上市煤企股价创下历史新高或逼近前期高点。10月8日,经济日报刊发《煤炭板块翻红折射价值重估》指出,供给侧结构性改革持续推进叠加电煤长协机制落地,重塑了煤炭行业盈利底色。
煤价是这一轮行情最直接的催化。现货动力煤价格持续走高,秦皇岛Q5500动力煤平仓价已站稳950元/吨上方,10月7日报983-995元/吨。10月7日起,大秦线启动为期约20天的秋季集中检修,铁路运力收缩叠加环渤海港口库存回落至2400万吨以下,为煤价提供底部支撑。
供给端收缩同样明显。2026年前7个月,全国原煤产量同比下降3.2%,其中6月、7月分别同比下降9.5%、9.9%;晋陕蒙442家煤矿开工率降至78.18%,山西煤矿开工率仅62.87%,创近年同期低位。5月山西特大煤矿事故后,产地安全监管大幅收紧,国内煤炭供给明显收缩。
业绩层面,据Wind数据,煤炭行业2026年上半年实现营收13598亿元,同比增长9.3%;利润总额2107亿元,同比增长41.1%。陕西煤业净利同比增长47.57%,盘江股份、恒源煤电、甘肃能化、兰花科创等净利增幅均超过100%。
机构:周期与红利双轮驱动
高股息资产,指的是盈利稳定、现金流充沛、分红比例较高,且股息率显著高于无风险收益率的上市公司,在低利率环境中具备类债券的防御属性。当前,煤价中枢上移叠加长协机制锁量锁价,煤炭行业资本开支收缩,煤企正将更多利润用于分红,板块呈现出周期弹性与高股息兼具的特征。
"煤炭板块底部已在2025年确立。"国泰海通证券指出,2026年在海内外供给扰动下供需趋紧,煤价中枢显著提高;随着《煤炭工业发展"十五五"规划》出台,中长期供给弹性收窄,利好煤价中枢维持在合理区间偏上。
开源证券认为,当前煤价进入上行阶段,行情驱动正由旺季需求逐步转向供给收缩,"查超产"及安全监管趋严制约主产区产量释放,供给恢复仍需时间;随着冬储启动及取暖旺季临近,煤炭供需基本面有望进一步改善。
长江证券复盘2020年以来煤价与股价走势后指出,当前并非2021年式的"领先型双杀"阶段,动力煤现货价约962元/吨仍低于按华能电价测算的电厂现金流盈亏平衡对应煤价约1056元/吨,触发政策急转弯的核心条件并不具备。
国海证券则从收益角度强调,煤炭板块股息率仍领跑全行业,头部煤企呈现"高盈利、高现金流、高资产质量、高分红、高壁垒"的"五高"特征,即使在2025年三季度煤价底部,板块ROE仍达6.6%、排名全行业第11位,低利率时代长期配置价值凸显。
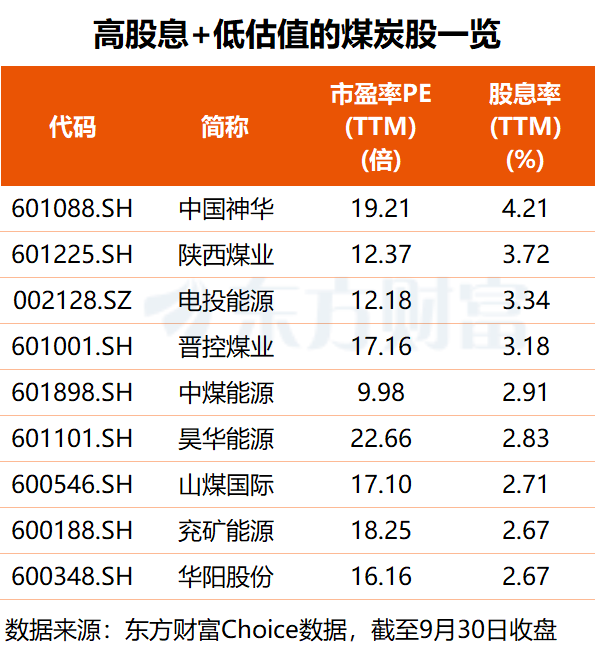
多股股息率超3% 高股息名单梳理
东方财富Choice数据显示,截至2026年9月30日,A股煤炭开采板块共有26只个股,龙头煤企股息率(TTM)普遍处于较高水平,其中5股股息率超过3%。
具体来看,中国神华股息率达4.21%居首,陕西煤业以3.72%位居次席,电投能源以3.34%紧随其后,晋控煤业、恒源煤电股息率均超3%;中煤能源、昊华能源、山煤国际、兖矿能源、华阳股份等股息率也都处在2.6%以上的较高水平。
估值方面,中煤能源市盈率(PE-TTM)仅9.98倍,已跌破10倍关口、为板块最低,新集能源、电投能源、陕西煤业市盈率分别为12.02倍、12.18倍、12.37倍,均处约12倍的低位;此外,中国神华、兖矿能源市盈率分别为19.21倍、18.25倍,龙头估值同样不高。相比之下,苏能股份市盈率高达155.38倍,而开滦股份、郑州煤电、兰花科创、大有能源等多只煤企则因亏损市盈率为负。
中国神华作为一体化龙头,2026年上半年实现归母净利润287.15亿元,同比增长4.1%,中期派发每股0.98元股息、合计212.56亿元,占上半年归母净利润的74%。公司煤电路港航化一体化优势持续强化,商品煤产量达2.5亿吨,新街一井、二井等在建矿井有序推进,新能源装机增至2712MW,充足现金流为高分红奠定基础。
陕西煤业依托优质资源禀赋持续兑现业绩,2026年上半年净利112.72亿元,同比增长47.57%。公司拥有煤炭储量207.52亿吨、可开采储量115.11亿吨、核定产能1.64亿吨,可采年限约70年,97%以上资源位于优质采煤区;原煤单位完全成本仅282.84元/吨、同比微增1.01%,叠加石门三期商业化运行、合川煤电开工,成本优势与产能扩张共同构筑股东回报基础。
(文章来源:东方财富研究中心)




