在中国投资者结束十一长假回归市场之际,无疑能发现有一幕场景,几乎与节前如出一辙——那就是以美债为代表的全球发达市场债券,依然面临着沉重的抛压……
行情数据显示,周三随着最新一轮全球债券抛售加剧,10年期美国国债收益率一度最高升至5.36%,30年期美国国债收益率则达到5.73%——两者均创下2002年以来的最高水平。与此同时,法国和意大利的基准国债收益率也大幅上涨。英国30年期国债收益率更是触及了1998年以来的最高位。
当债券价格下跌时,其收益率便会上升。虽然周四晚些时候,在美国财政部拍卖了价值390亿美元、需求强劲的10年期国债之后,美国长债收益率在纽约时段午后有所回落。但此次标售的得标收益率仍高达5.3%,创下2000年11月以来美国历次10年期国债标售的最高中标利率。
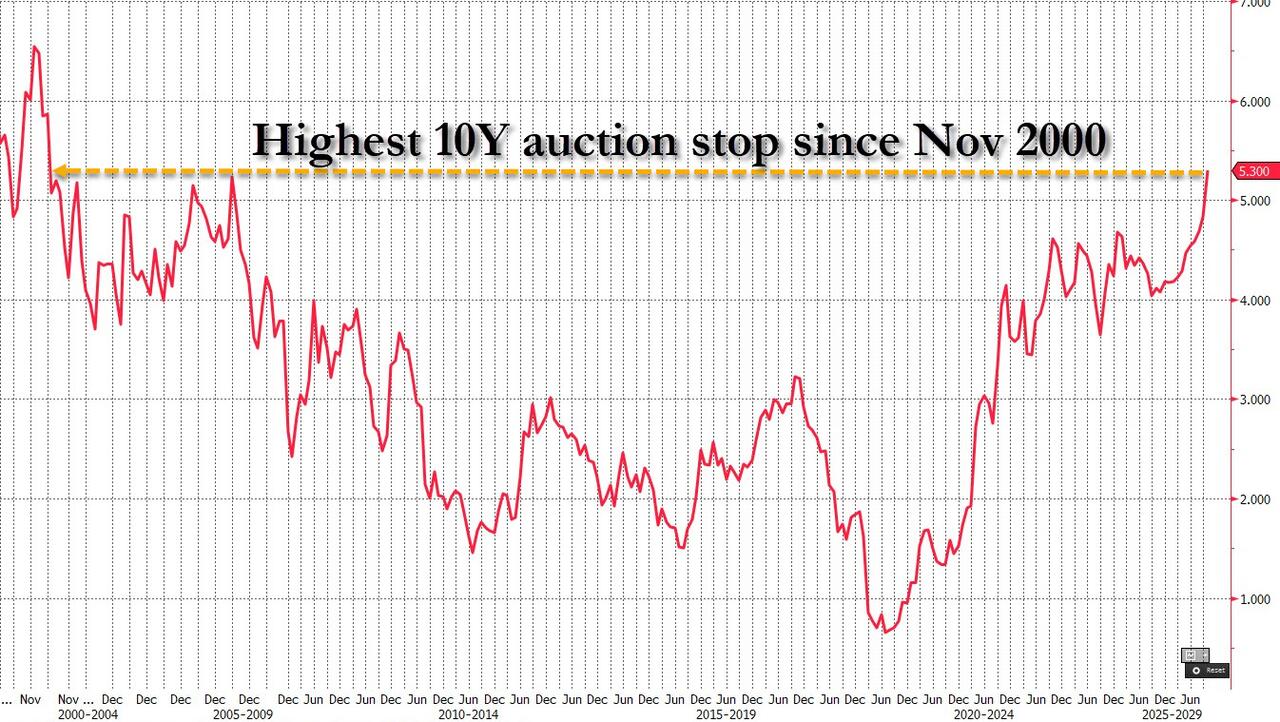
周四美国财政部还将进行220亿美元30年期国债拍卖,发行收益率同样可能创下2000年以来最高。随后,美国财政部还将进行长债回购——或将再度回购至多60亿美元期限在20年至30年的国债。
可以说,在这个中国投资者离场的十一假期里,全球债券市场的承压处境,并未能出现太大的改观,反而涌现出了更多的风暴眼。
在美联储政策预期方面,自9月议息会议以来,市场对美联储10月再次加息的预期几经波动。LSEG数据显示,市场目前认为10月加息的概率为22%,较上周初约70%的水平大幅下降,不过市场仍预计未来一年会有数次加息。
在伊朗近几日加大对穿过霍尔木兹海峡油轮的袭击力度并推高油价后,地缘政治也仍是全球债券市场的关注焦点。布伦特原油在整个十一假期里,仍持续徘徊在100美元关口附近的高位。
First Abu Dhabi Bank首席经济学家Simon Ballard表示,“显然,地缘政治格局带来的阴影,以及随之而来、与之相关的价格压力居高不下和政府债券收益率上行,正继续压制市场情绪和整体风险偏好。”
与此同时,法国预算谈判以及该国随之而来的全国性抗议活动令欧洲市场神经紧绷,更令法国国债成为了全球长债危机的“新风暴眼”。
Tradeweb数据显示,10年期法国国债收益率周三飙升了近14个基点,至4.889%。作为对比,10年期德国国债收益率则仅上升3.3个基点,至3.507%;10年期法国国债与德国国债收益率之差最新为139个基点,再度接近上周五触及的近159个基点的峰值。
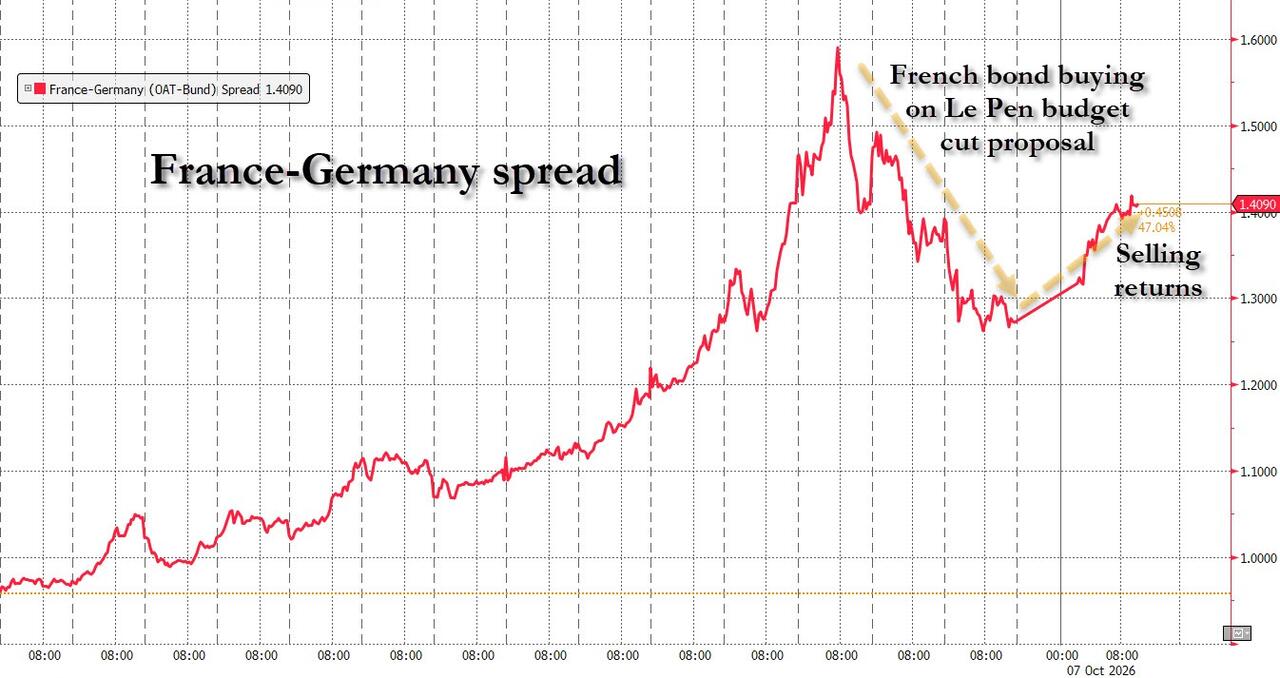
“法国正迅速成为欧洲债券抛售潮的焦点,”Federated Hermes Limited跨境信用业务主管Mitch Reznick在报告中指出,“这一走势的速度很重要,投资者正在抛售法国国债,转向质量更高的德国国债,这进一步拉大了两者的收益率差。”
华尔街当前如何看债市走向?
目前,对于美债收益率到年底是会大幅回落还是进一步创下新高,华尔街策略师之间仍存在明显分歧。
以高盛集团的William Marshall为代表的债市多头阵营,依然坚定看好收益率下行。他们押注市场对通胀高企和政府巨额债务的担忧已反应过度,这有望为美债年底前的潜在反弹奠定基础。然而,巴克莱资本美国利率研究主管Anshul Pradhan等空头派则仍针锋相对,认为收益率还将持续攀升并长期居高不下。
与此同时,这并不意味着任何一方认为未来走势会很容易预测。
眼下,诸多不确定性正令债市前景迷雾重重:伊朗战争带来的能源价格冲击、美联储转向加息的政策路径,以及如火如荼、为经济持续注入强劲动能的AI浪潮……这些不确定性都令研判债市未来走向难度陡增。
悲观阵营
巴克莱资本目前已将其对2027年第三季度10年期美债收益率的预测从5%上调至5.25%,并认为短期内几乎没有什么理由能够推动收益率回落。
“只要美国经济保持强韧,眼下就看不到收益率为何会跌破5%的具体催化剂。”巴克莱资本美国利率研究主管Anshul Pradhan在近期一份报告中写道,如果美国经济保持强韧,30年期国债收益率可能会触及6%。
“市场目前仍在消化大约3.5%的长期中性利率,我们认为随着时间的推移,生产率存在超预期向好的空间。如果发生这种情况,那么市场可能会将这一长期利率水平重估得更高。在我们看来,这将把30年期收益率推向6%,或者至少使30年期国债的公允价值对应6%的收益率。”
丹麦丹斯克银行分析师也认为,长期美国国债存在进一步承压的风险。
“压力正集中在美债收益率曲线的长端,原因不仅是大量美债供给,还有超大规模云服务提供商发债的影响,”丹斯克银行首席分析师Jens Peter Sorensen在报告中写道,“随着投资者要求长端提供更高的期限溢价,我们确实看到10年期和30年期美国国债收益率有触及6%的风险。”
此外,美国银行目前预测10年期美债收益率年底将位于5%,这与该行经济学家对利率路径的判断一致——即美联储将在10月和12月的接下来两次会议上加息,从而使经济回到"均衡"状态。不过,美国银行全球利率策略联席主管Mark Cabana的团队已经基于收益率可能继续上升的假设提出了一系列交易建议。
他表示,“我们认为目前还不应该逆势操作。尽管我们的收益率预测较低、尽管仍然基于美国经济的基准情景进行判断,但从风险平衡来看,我们认为目前利率上行的可能性高于下行。”
乐观阵营
当然,目前一些市场人士也认为,逐步接近6%关口的长债收益率眼下可能已足够诱人,有望推动债市在年底出现反弹行情。周三强劲的10年期美债拍卖就凸显出,一些投资者正在抢购长期债券。
高盛预计,年底前10年期美债收益率将降至4.75%,较周三高点回吐近60个基点。
高盛美国利率策略主管William Marshall表示,“我认为,我们目前持有的这一积极的中期展望仍然是合理的。潜在的通胀压力已得到相当好的控制。而当前通胀居高不下的原因,要么是像关税这样大多已成过去式的问题,要么是伊朗‘持续冲突’等事件。我们预测的基本情景是,这些因素最终会趋于缓和,届时市场焦点将重新回归更为本质的结构性基本面。”
摩根大通则预计,10年期美债收益率年底将降至5.05%,这将是该收益率“六个月来首次回归公允价值”。
此外,摩根士丹利预计10年期美债收益率到年底将跌至4.8%。
摩根士丹利利率策略师Martin Tobias指出,“当前市场计入的鹰派情绪,远比我们经济团队对美联储路径的概率加权预期要悲观得多。对比来看,我们对10年期美债设立的悲观基准(利空情境)是5.25%,而现货市场早已经将这一悲观预期完全打满;反观由全球原油危机引发深度衰退的乐观基准(利多情境),对应收益率应跌至3.8%。鉴于市场远期合约实际上已将看跌预期计入价格,我们认为国债收益率的风险偏向更有利于收益率下行。”
(文章来源:财联社)




