大家好,今天是2026年10月8日星期四,欢迎来到今日投资机会!
01 全球市场观察
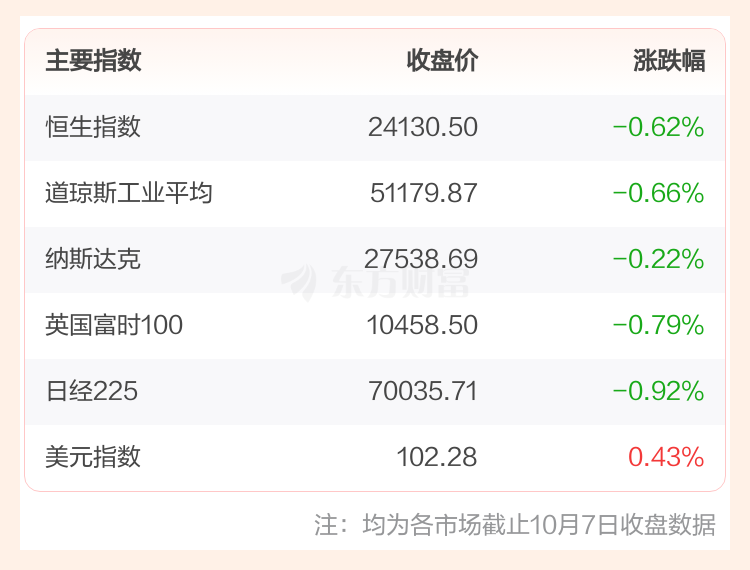
投顾观点:假期欧美股市表现分化,隔夜美股医药概念股普涨,A股相关概念或将受益
美股市场:截至10月7日收盘,美股三大指数全线下跌。消息面上,当地时间10月7日,美联储公布联邦公开市场委员会(FOMC)9月15日至16日的会议纪要。会议纪要显示,为支持委员会实现“双重使命”目标,全体成员一致同意将联邦基金利率目标区间上调25个基点至3.75%至4%之间。
欧股市场:截至10月7日收盘,欧洲三大股指全线下跌。
商品市场:截至10月7日收盘,国际油价下跌,COMEX黄金期货当月连续合约下跌。
日韩市场:截至10月8日8:30,日经225和韩国KOSPI窄幅震荡。
02 独家策略观点
投顾观点:节前A股指数涨跌分化,科技硬件方向遭遇资金获利了结。今天是节后首日开市,建议聚焦假期有利好催化方向
1)盘面表现:指数分化,医药扛旗。
上周三A股呈现"指数窄幅分化、题材快速轮动"的收官特征,截至收盘,上证指数涨0.31%,深证成指跌0.11%,创业板指跌0.23%;沪深两市成交小幅放量至约1.44万亿元,全市场超2800只个股下跌,赚钱效应有所收敛。
2)技术解析:量能温和,科创转弱。
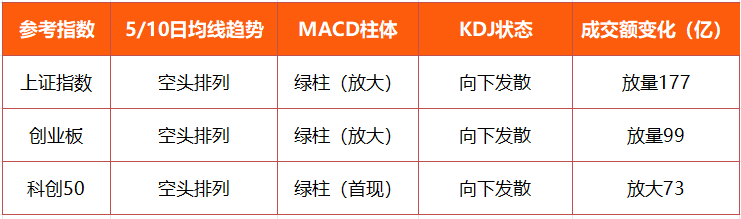
由上图可见,三大指数均呈现放量状态,但技术面尚未出现明确企稳信号。具体来看:沪指虽放量收涨,但技术指标未同步改善,短期反抽更多体现为权重股护盘;创业板指放量小幅回调,但未跌破前期低点,显示下方或有一定承接力量;科创50的MACD由红柱转为绿柱,或意味着多空力量对比可能已发生转换,空头阶段性占优。
3) 资金聚焦:医药迎春,半导体入冬。
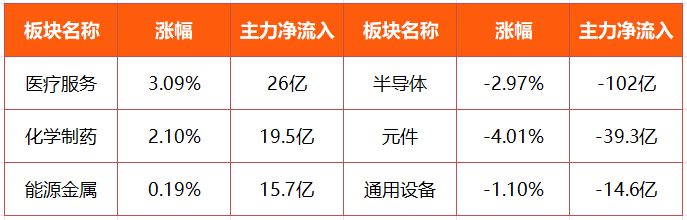
由上图可见,市场风格出现明显切换,医药方向成为当日资金主要流入领域。医疗服务、化学制药及能源金属获得主力资金净流入,对指数企稳形成一定支撑;而半导体、元件、通用设备等方向则出现资金流出。这种“回避成长、聚焦医药”的结构性特征,或反映出节前资金整体偏向避险和观望,风险偏好有所收敛。
4)综上所述,上周三A股以“沪指收红、科创50重挫、医药板块表现相对强势、半导体方向明显承压”的格局完成9月收官。展望后市,随着长假期间内外部消息逐步落地,海外关键事件及美债走势趋于明朗,国内政策面也未出现明显转向,节后市场或进入新的观察与配置窗口。
03 板块机会速递
投顾观点:医疗美容板块或正迎来"全链条合规出清+注射类新品获批提速+需求大众化"的三重共振
医疗美容(涵盖上游注射填充与能量源设备、生物材料与重组胶原蛋白、医美连锁机构与美丽健康服务、泛医美医药商业)。
关键词:《药品管理法实施条例》将医美机构纳入药品统一监管+国内获批三类胶原蛋白填充剂提速+轻医美高频化。
驱动逻辑:
1)政策全链条合规出清,持牌龙头价值重估。政策形成从机构与执业严监管到药械与营销全流程管控的全链条监管,且监管从“运动式整治”转向“常态化净化”,准入门槛抬升加速不合规机构出清,具备完整合规体系、优质医师资源与品牌运营能力的头部公司份额有望持续提升。
2)供给端注射类新品获批提速,差异化产品打开“以价换量”的结构性增量。2026年1-8月NMPA已批准35件第三类医疗器械医美注射类产品,其中透明质酸19件、胶原蛋白9件、再生材料7件;同时头部机构客流与收入率先改善、产业链价值正向优质终端集中,差异化新品卡位领先的公司正率先获得量增红利。
3)需求大众化与产业资本共振,远期空间与即期信号同步改善。需求端,医美纳入CPI标志其从“小众奢侈消费”转向大众常规消费选项,对标韩国渗透率仍有数倍提升空间;终端消费数据回暖,国家统计局数据显示8月化妆品类零售额368亿元、同比+4.9%,较7月的285亿元明显修复。
代表方向:再生抗衰材料、胶原蛋白、光电与能量器械、医美服务连锁、肉毒素、玻尿酸。
从盘面表现来看,医疗美容板块近期在相对低位区域获得一定支撑,短线或进入超跌反弹与筹码交换的观察窗口。展望后市,在行业合规化推进、注射类新品陆续获批、轻医美需求持续释放等背景下,板块或有望走出结构性修复行情。
最后,今日无新股申购。
感谢您的收听!未关注的朋友可以下滑至文末进行订阅并开启推送,第一时间获得消息提醒。
祝您投资顺利!
【投顾姓名及其登记编号】
万李斌(S1160621090004)
【风险提示及免责声明】本资料所含信息均来源于公开资料,投顾观点仅供参考,不作为投资决策的依据。文中涉及个股仅作为展示列举,不构成投资建议。投资者应审慎判断,选择与自身风险承受能力及投资目标相匹配的产品和服务。投资者据此操作,风险自负。东方财富证券力求本文内容及观点的客观公正,但不担保其内容的准确性或完整性。在任何情况下,东方财富证券不对任何机构/个人因使用本文内容所引发的任何直接或间接损失负任何责任。市场有风险,投资需谨慎。
(文章来源:优优投顾)




