近日,泸天化公告称,宁夏农行持有泸天化 5386 万股,占总股本 3.43%,计划减持 1568 万股,占总股本 1%。回溯历史减持记录,8月20日,泸州中行及其一致行动人成都中行、宁夏中行完成 1443 万股减持,减持比例 0.92%;2月,上述一致行动人完成 818 万股减持,减持比例约 0.522%;4 月,四川农行完成 1568 万股减持,减持比例 1%。
银行股东们“出逃”背后,是泸天化营收连续三年下行,扣非净利润连年亏损,账面利润高度依赖政府补助。信用证诉讼悬而未决、部分产能利用率低迷,也是悬在公司头顶的风险炸弹。
连续五年下滑的扣非
泸天化主营尿素、复合肥、液氨、甲醇、车用尿素等化工产品的生产销售,作为传统化肥化工上市企业,公司近年来的财报呈现出一组充满割裂感的数据:归母净利润维持微薄正数,但扣非净利润已连续三年陷入亏损区间,主营业务已难以实现稳定盈利,账面利润依靠政府补助等非经常性收益托底。
2026 年上半年,公司营业收入 21.89 亿元,同比下滑 8.03%;归属母公司净利润 828 万元,同比下滑 76%;扣非归母净利润亏损 1064 万元,同比下滑 203%。回溯过往,公司经营状况同样难言乐观。2025 年公司营收 44.95 亿元同比下滑 11.34%,扣非净利润亏损 3843 万元同比下滑 99%;2024 年营收 50.69 亿元同比下滑 21%,扣非净利润亏损 1928 万元同比下滑 137%。
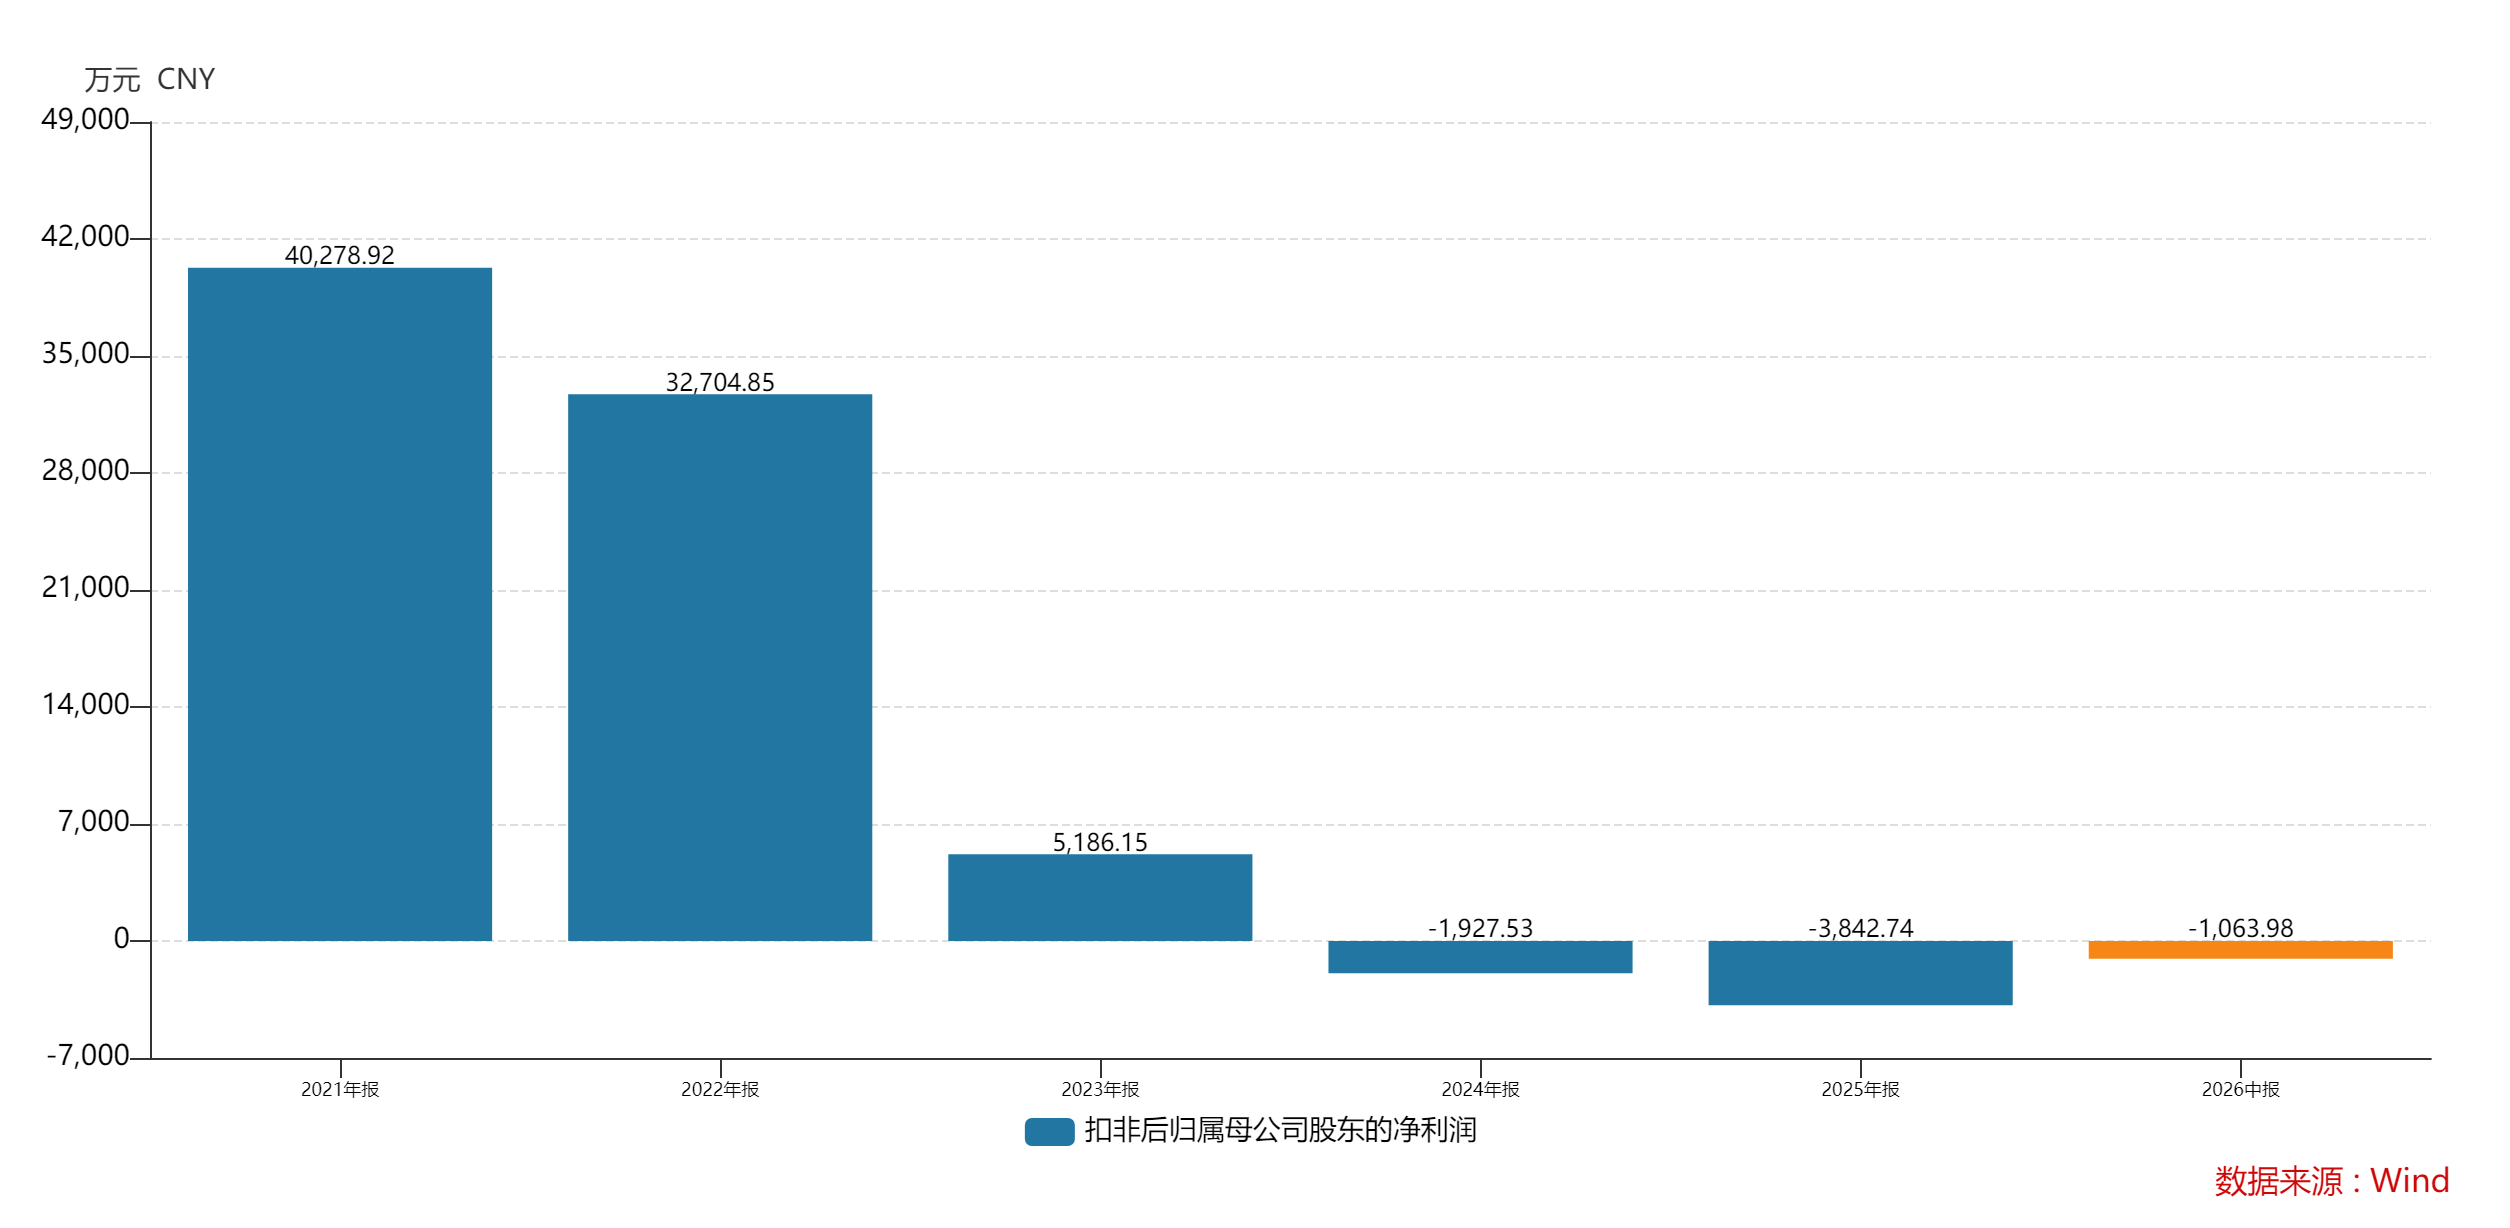
数据来源:Wind、界面新闻研究部
“这份财报最值得警惕的不是营收的下滑幅度,而是归母净利润与扣非净利润的背离。” 化工行业分析师钱坤对界面新闻记者表示,“简单来讲,扣非亏损意味着企业日常生产卖货本身是亏钱的,公司账面上能够实现盈利,很大程度是依靠政府补助这类一次性、不可持续的收益,一旦未来补助退坡,公司直接面临归母净利润转亏的局面。”
泸天化也表示,业绩下滑主要来自主要产品销量同比减少,经营利润被压缩,归母净利润依靠政府补助等非经常性收益支撑,主营业务本身不具备稳定盈利能力。
尿素供大于求周期来袭
国内尿素市场已经形成 “高产能、高库存、弱需求” 的行业格局,供需过剩的压力持续释放,尿素、复合肥等核心产品价格进入下行通道。
卓创资讯数据显示,2025 年国内尿素产能8080 万吨,较 2024 年增长 4.65%;2021 年以来尿素行业产能年均增速 2.82%;2025 年尿素产量预计7170万吨,同比增长 10.88%,创下近十年新高,而同期消费量为6220万吨,同比增长 9.06%,供大于求的局面进一步固化。
价格端的下行十分直观。Wind 数据显示,2024 年底国产尿素批发价2228元/吨,2025年底下跌至2115元/吨,下滑5.07%;到2026 年6月底,现货价格进一步跌至1995元/吨,较 2025 年底再度下滑5.67%,尿素价格持续走弱直接冲击企业营收与利润空间。
与此同时,原料成本居高不下,形成产品售价下行、原材料成本高位的价格倒挂格局。泸天化属于典型气头化工企业,生产尿素的核心原料为天然气,天然气价格持续高位运行,进一步放大成本压力。
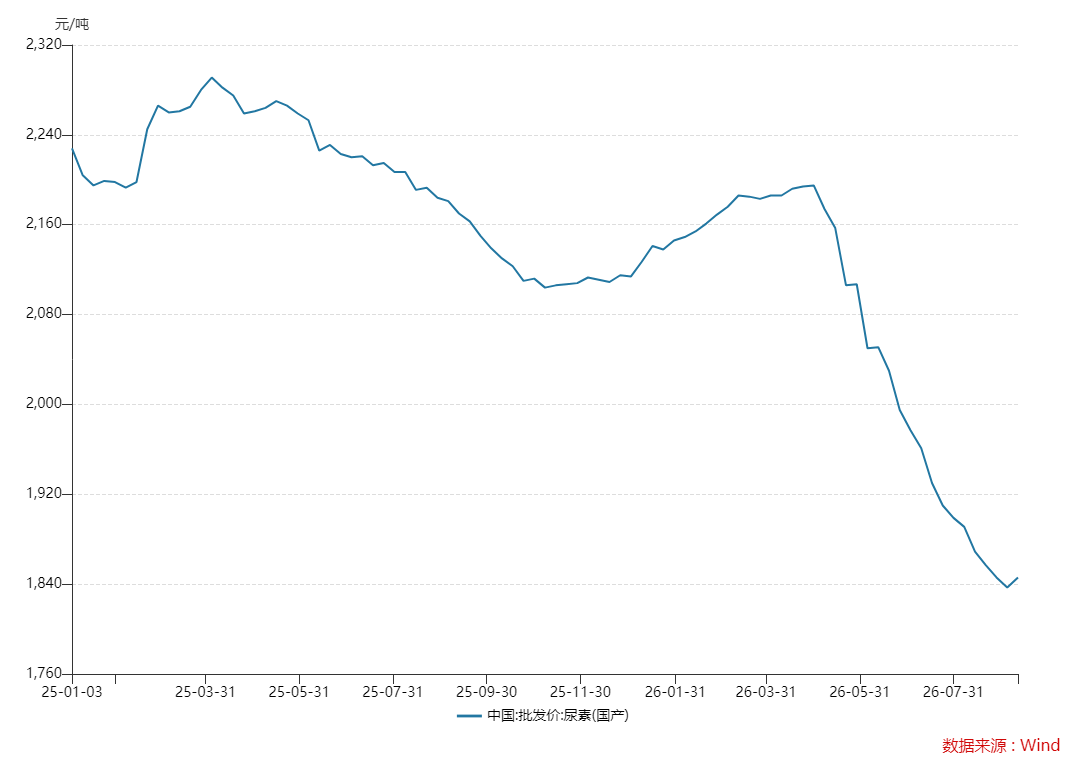
数据来源:Wind、界面新闻研究部
“气头尿素企业在当前行业环境下生存处境尤为艰难。” 钱坤向界面新闻记者表示,“煤头尿素装置可以依托煤炭成本优势维持微薄利润,但是天然气价格高位,而尿素产品价格不断下跌,气头装置很容易陷入生产越多亏损越多的困境。”
2026 上半年国内化肥行业整体供给高位增长,需求增速偏弱,价格先扬后抑。尿素端西北、华中新增产能集中落地,总产量同比接近 9%,企业开工维持高位;农业用肥旺季缩短,刚需支撑有限,工业需求结构性分化;复合肥市场同样运行偏弱,磷、钾、硫磺等上游原料涨价,持续抬升生产成本,而终端农户种植收益偏弱,购肥意愿保守,市场成交清淡,行业盈利持续被压缩。
毛利率数据也折射出泸天化艰难的成本博弈。2026 年上半年公司毛利率 10.18%,2025 年全年毛利率 8.74%,2024 年毛利率 9.77%。虽然 2026 上半年毛利率有所修复,但整体仍处于低位区间,在产品价格下行、原料价格高企的双重夹击之下,企业很难打开盈利空间。
非核心产能闲置,信用证欺诈诉讼悬顶
除了行业周期带来的压力,泸天化内部产能利用效率不足的问题同样凸显。数据显示,公司多项非核心产品产能利用率处在很低水平,大量产能处于闲置状态,固定资产持续折旧,进一步侵蚀企业利润。
界面新闻记者注意到,泸天化甲醇设计产能 70 万吨,2025 年产能利用率36.1%;复合肥设计产能 83 万吨,产能利用率 67.08%;柴油车尾气处理液(车用尿素)设计产能 10 万吨,产能利用率19.4%。
“产能利用率偏低,意味着大量厂房、设备没有充分发挥生产价值,但机器设备的折旧依旧要计入成本。” 注册会计师孙士钊对界面新闻记者表示,“当一套装置只能实现三分之一甚至不到两成的产能释放,单位产品分摊的折旧成本会被显著拉高。一边是产品卖不上价,一边是闲置设备不断产生折旧,双重压力挤压企业利润。”
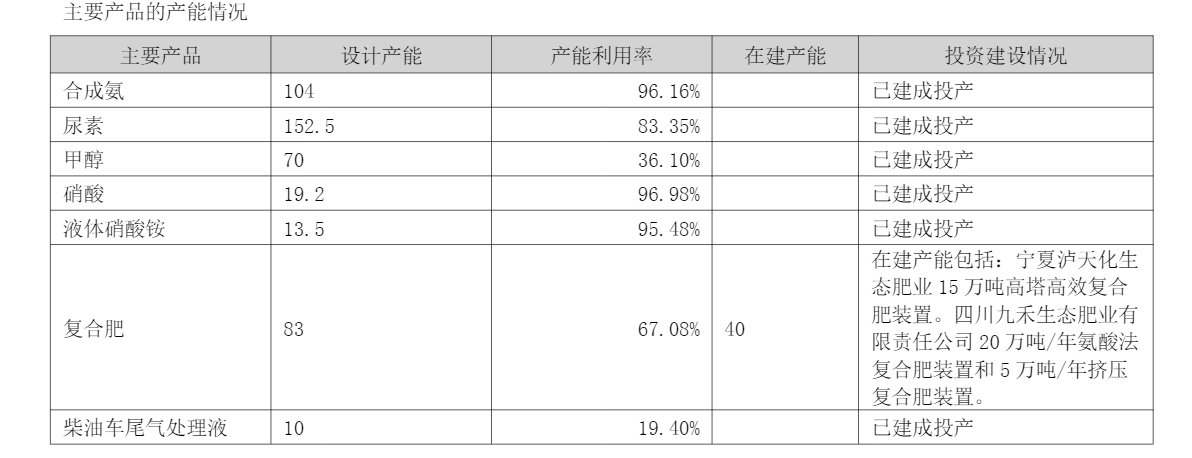
数据来源:公司公告、界面新闻研究部
相比周期波动,子公司卷入的信用证欺诈纠纷,是悬在泸天化头顶的另一颗风险炸弹。
泸天化全资子公司泸天化进出口贸易公司卷入信用证欺诈诉讼,2024 年 7 月正式立案起诉中景(海南)国际进出口有限公司,第三人是农行泸州分行。2026 年 4 月纳溪区法院一审判决驳回进出口公司全部诉讼请求,案件受理费 44.18 万元全部由子公司承担。目前进出口公司已经向成渝金融法院提起上诉,法院已于6月26日受理该案,上诉审理结果存在不确定性。
泸天化测算,如果最终败诉,扣除可收回部分,整体损失总金额为 6815.85 万元。按照 50% 损失发生可能性,应计提减值 3407.92 万元;此前年度已经计提减值 2710.35 万元,2026 上半年追加计提 697.57 万元。也就是说,目前风险尚未完全释放,如果二审依然败诉,剩余应收款项还存在进一步计提减值的可能,会直接冲减上市公司当期利润。
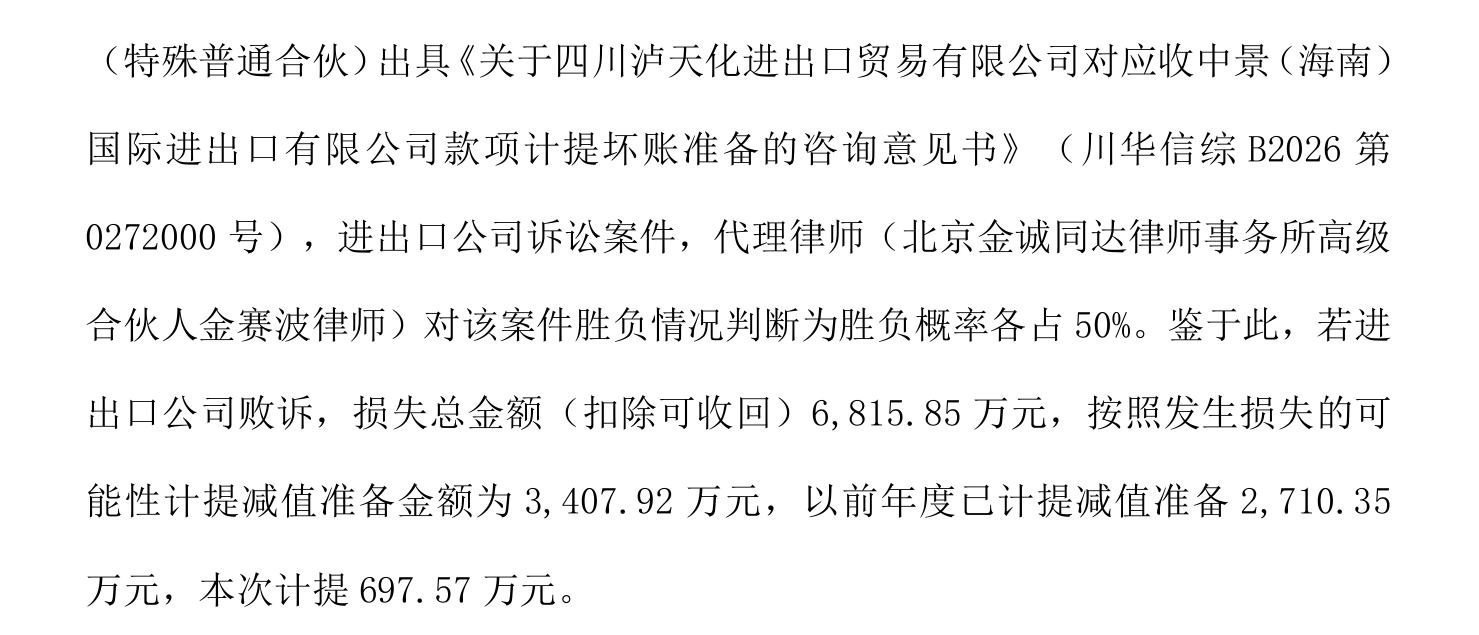
数据来源:公司公告、界面新闻研究部
“诉讼最大的风险点在于结果的不可预判。” 孙士钊对界面新闻记者表示,“一审已经败诉,虽然上市公司提起上诉,但二审改判并没有确定性。一旦二审维持原判,剩余没有计提完的损失要继续确认减值,数千万元的损失会直接侵蚀利润。”
除了诉讼风险,对外担保也是需要关注的风险点。截至 7 月底,泸天化及控股子公司实际担保余额 5.33 亿元,占上市公司最近一期经审计净资产比例 8.40%;其中已经涉及诉讼的担保金额 6000 万元,部分担保已经卷入法律纠纷,未来存在潜在代偿风险。
“银行股东集中减持,往往向市场传递出负面信号。” 孙士钊向界面新闻记者表示,“银行作为财务投资股东,对于企业经营基本面、偿债风险会保持高度敏感,密集的减持动作,反映出机构股东对上市公司未来回报预期。叠加此前减持信披违规的历史,也体现出股东权益变动环节治理细节上的瑕疵。”
(文章来源:界面新闻)




