随着新世界发展(00017.HK)最新财报出炉,除领展房产基金(将于11月公布中期业绩)外,香港主要地产股的业绩发布期已基本收官。
综合新世界发展的财务数据与摩根大通的最新研报,香港地产板块在经历了漫长的调整后,正在显现出“核心经营企稳、账面减值出清、派息防御稳固”的结构性分化特征。
该行明确指出:除非面临激进加息或宏观趋势意外逆转,香港地产股板块已正式步入盈利上行周期。
香港房地产股整体展现韧性派息底线普遍稳固
盈利端:分化中显现内生修复动能
多数企业重回增长:样本公司中绝大部分实现利润正向增长。除信和置业(00083.HK)与恒隆地产(00101.HK)受市场环境拖累利润承压外,其余主流房企核心业务均显现复苏动能。
核心业务筑底转正:即便面临较大财务压力的新世界发展,其核心经营利润也实现了逆势大幅回升。
派息端:防御属性凸显,分红预期明朗
分红纪律保持严谨:除新世界发展因优化资产负债表与应对减值而调整分红外,板块内其余上市公司的每股派息均维持“至少持平”或实现正增长。
高股息构筑估值底部:稳固的股息兑现能力,为板块在利率博弈期提供了显著的防御屏障。
新世界发展账面“大出清”
作为压轴披露业绩的重资产房企,新世界发展披露截至2026年6月30日止的2025/2026财政年度业绩公告。
财务数据显示,报告期内,新世界发展的收入约199.92亿港元,同比减少27.78%;核心经营溢利约77.02亿港元,同比增加28.02%。
利润端仍出现亏损。报告期内,新世界发展本年度亏损约268.18亿港元,上一财年亏损约163.57亿港元,同比增亏63.96%。其中,本公司股东应占亏损约281.49亿港元,上一财年亏损约163.02亿港元,同比增亏72.68%。
值得注意的是,新世界发展的百亿级账面亏损主要属于非现金会计减值,并不直接冲击现金流;相反,核心经营溢利同比大增28%、经常性营运净利润三年首次转正,印证了摩通关于“核心获利已然转正”的判断,反映出房企最艰难的经营底部正逐步过去。
周期研判与预测:迈入上行通道,驱动逻辑转向宏观与结构
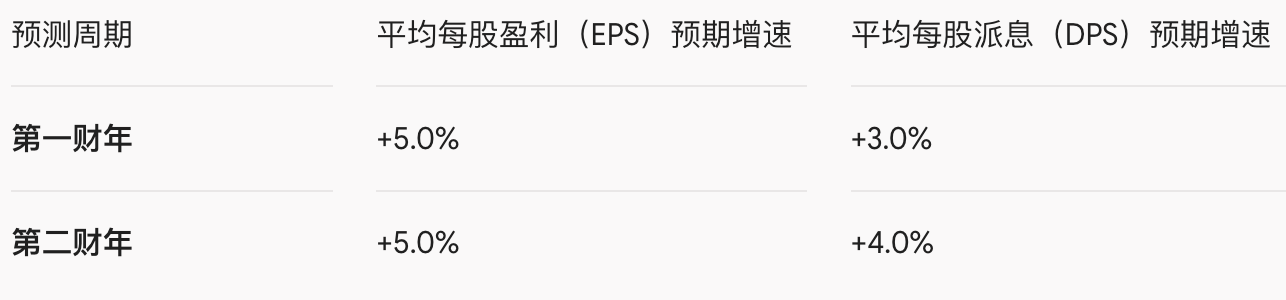
财务增长指引:未来两财年盈利与股息双双稳步上行
摩根大通预测,香港地产板块整体将迎来温和但持续的内生修复,盈利与分红中枢均呈上移态势:
股价驱动力切换:财报催化让位于利率预期与细分动能
展望2026年第四季度,业绩发布带来的短期情绪催化将逐步减弱,板块估值的中长期中枢将由两大主线主导:
宏观流动性环境:全球降息周期推进路径及本地资金成本变化预期。
细分赛道景气度:不同资产类别的供需格局分化与租金修复动能。
板块配置策略:优选中环核心资产,收租物业优于开发商
资产细分偏好排序:中环写字楼与核心零售优先
摩根大通在细分资产类别的偏好顺序维持不变:中环办公楼>零售物业>住宅>非中环办公楼。
中环办公楼与零售物业:受益于核心商圈客流回暖及优质租户粘性,抗跌属性与租金定价权更强。
非中环办公楼:受新增供应放量与空置压力拖累,复苏节奏预计相对滞后。
标的属性选择:收租型业主抗风险能力明显占优
在企业类型选择上,该行明确建议“收租型业主优于综合开发商”:
开发业务面临外部扰动:重资产开发商更易受到境外直接投资政策约束、去化周期拉长等潜在不利因素拖累。
收租业务现金流能见度高:纯收租型投资物业兼具高能见度的稳定现金流与降息周期的估值修复弹性,配置性价比显著更优。
(文章来源:财联社)




