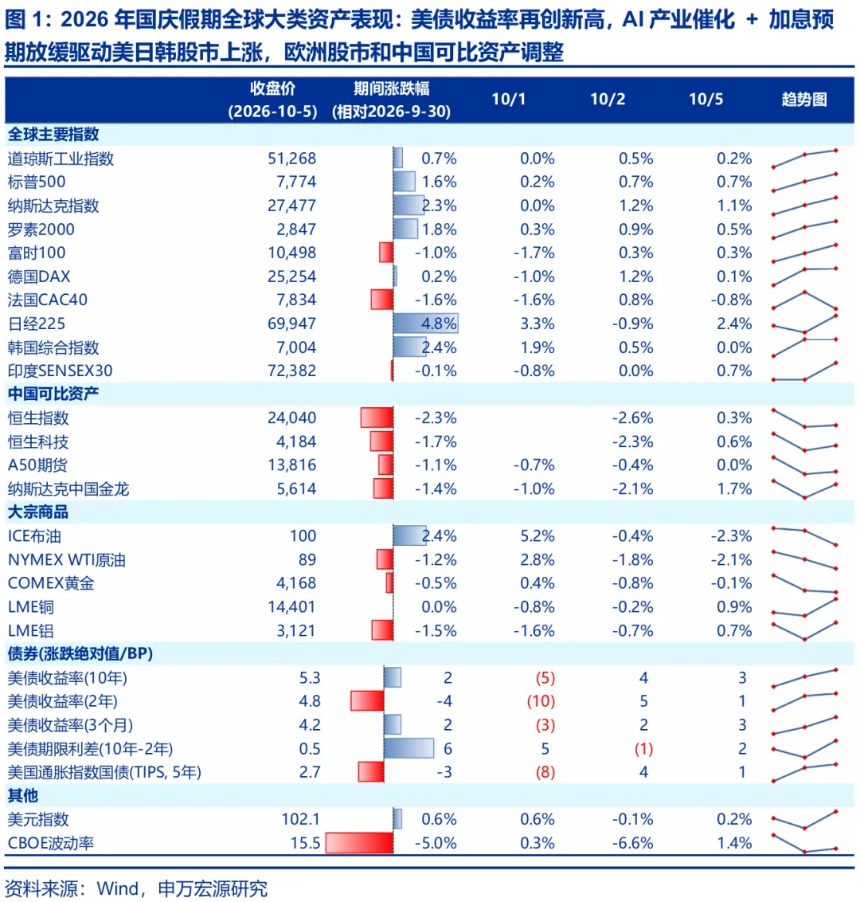
一、国庆资产价格表现:10月美联储加息预期下修,但原油价格反弹后高位拉锯,美债收益率创新高后维持高位。高美债收益率和相应的美国经济中期担忧仍未找到破局点。假期各国权益市场表现更偏向于中期趋势延续,事件性催化带来的影响偏向于小级别:美股延续反弹,结构分化加剧,日股强反弹(日央行10月加息概率同样下修),中国可比资产小幅调整。
国庆资产价格表现特征:9月美国PCE和新增非农就业低于预期,美联储官员鸽派表态,10月美联储加息预期下修。但美债收益率并未随着加息概率下修而显著回落。原油价格反弹后高位拉锯,美债收益率创新高后维持高位。短期美国经济组合认知再强化:经济基本面偏强,通胀预期反复。美联储加息与中短期的经济 + 通胀组合是匹配的。但市场合理推演,持续高利率会加剧经济脆弱性,中期信用风险可能发酵,AI变革引发的局部风险也可能被放大。我们总结美债收益率高企背后的问题,就是中期问题客观存在,但政策布局未给出中周期的解决办法。加息不是中期问题的解,相反可能加剧中期风险。国庆假期,石油价格、美债收益率和美联储加息预期仍是市场交易的主线。而高美债收益率的破局点,仍未出现。
权益市场端,美股延续反弹,但结构分化进一步加剧,赚钱效应不断聚焦;日股强反弹,而港股为代表的中国可比资产小幅调整。短期,主要资本市场对全球资产配置环境变化的反应并不对称。主要差别可能来自于:1. AI短期催化的暴露权重:比如AI存储链的暴露权重。2. AI中期产业分化继续被定价:AI大模型和应用端更关注安全,算力通胀盈利高增持续性面临额外挑战;算力通胀和CSP龙头利润再分配空间客观存在;算力通胀的供给约束松动。这对应美股中波段跑赢亚太股市。3. 各资本市场独立的流动性逻辑:日央行10月加息预期同样下修。而港股延续离岸市场特征,国庆假期港股通南下资金缺位,加剧了港股流动性不足问题。总体而言,国庆加息,全球股市表现,更多是各自中期趋势的延续;短期事件性催化影响偏向于小级别。
二、讨论A股长期、中期、短期的波段定位:长期,A股处于两个大波段上涨之间的震荡休整期。中期,震荡休整波段延续,且仍偏向于弱势震荡阶段。短期,市场超跌后,小级别的“红十月”可期。
国庆假期,全球资产配置格局和科技产业趋势都未取得重大突破。A股长期、中期、短期波段定位总体不变,我们更加明确讨论:
长期:A股处于两个大波段上涨之间的震荡休整期。完整的大波段行情,有两个大波段上涨,是A股的经典特征。本轮AI产业趋势主导的大波段行情,大概率还有一个大波段上涨,核心逻辑是科技产业趋势未结束 + 居民资产配置向权益迁移的空间未被充分调用。而中间的震荡休整期,行情的上限情景,可以参考2014年上半年,科技主线震荡休整,市场总体震荡市,但科技和非科技主题活跃,微观赚钱效应并不弱。主题轮动的过程,也是新的产业趋势共识凝聚的过程。而行情的下限情景,可以参考2018年,宏观冲击下,经济和政策的组合不利,且核心产业趋势受影响。待到宏观问题解决,产业趋势共识再凝聚,大波段行情重建。
中期:震荡休整波段延续,且仍偏向于弱势震荡阶段。我们继续提示后续两个重要节点:1. 10月三季报之后,AI龙头业绩消化估值初步到位,可能基于27年盈利增速继续改善线索,分化走强。同时,以此为基础,科技主题活跃度可能重新提升。2. 海外资产配置环境改善的重要契机,还是AI时代,美联储货币政策框架调整方向的明确。当美联储政策重点转向防范中期潜在风险,积极处置AI变革可能引发的结构性风险,全球资产配置环境可能迎来反转。
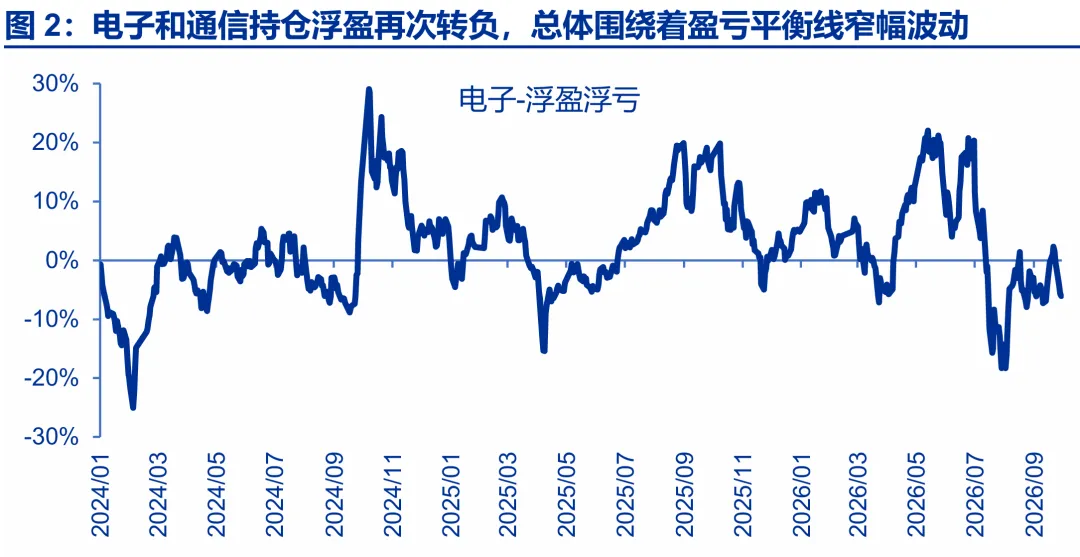
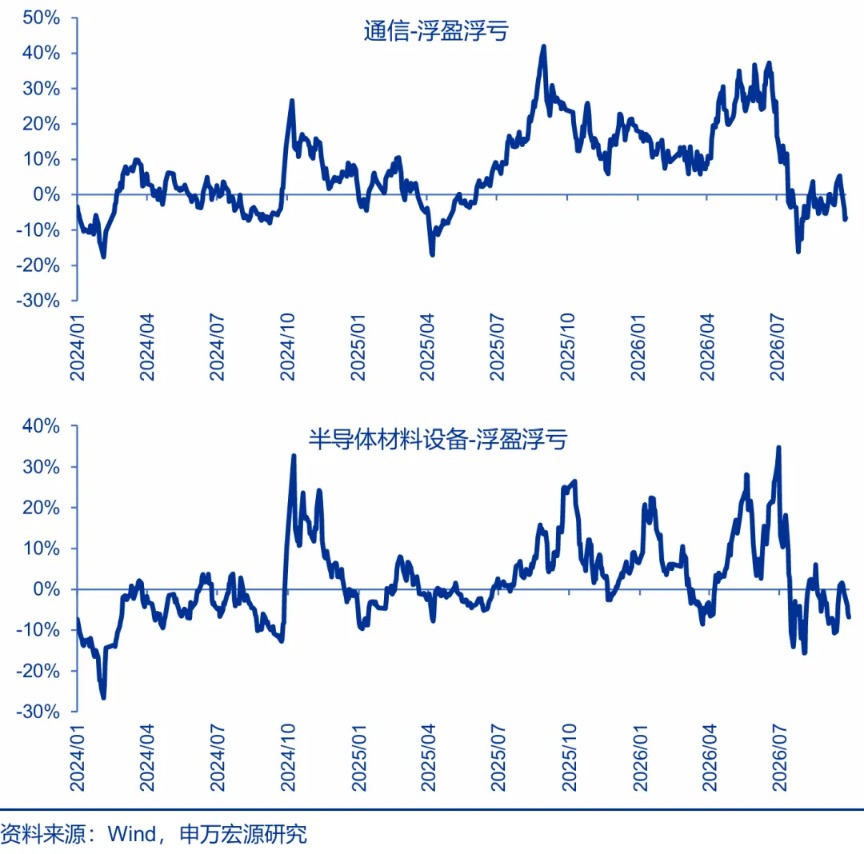
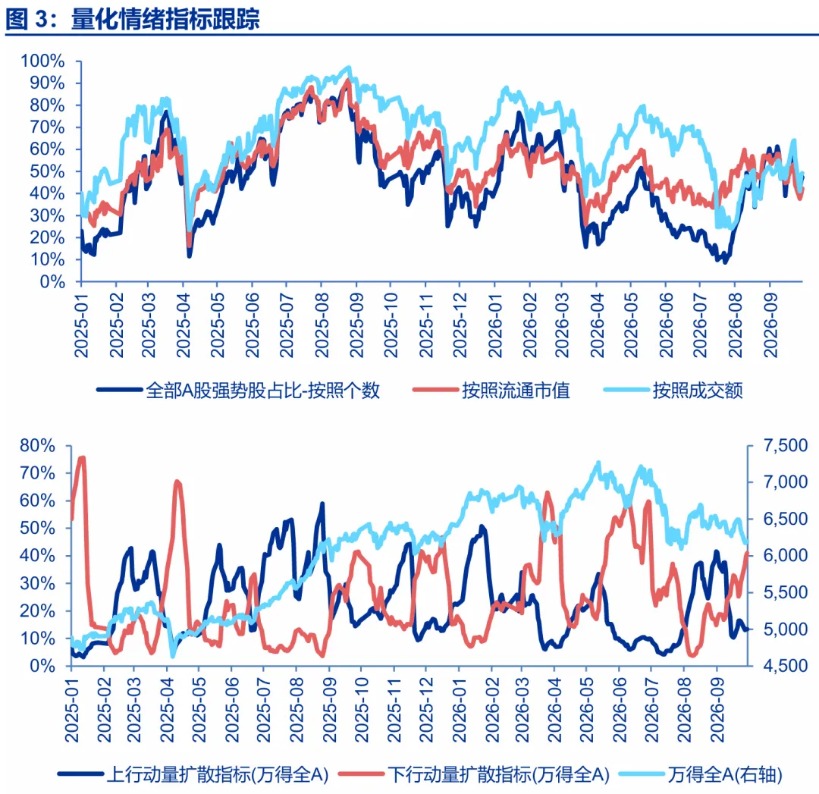
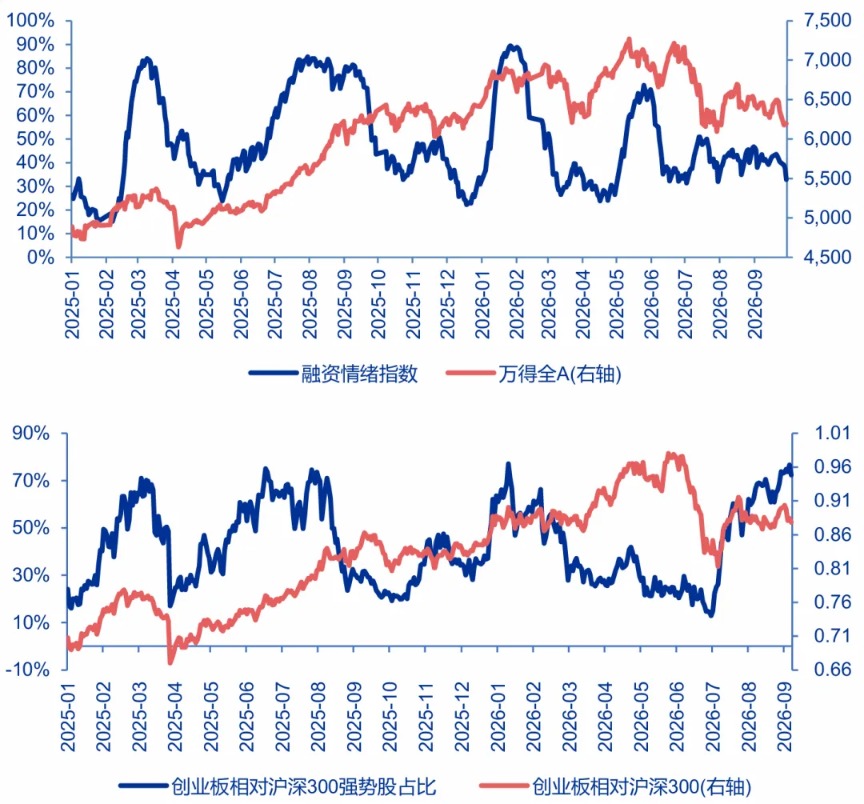
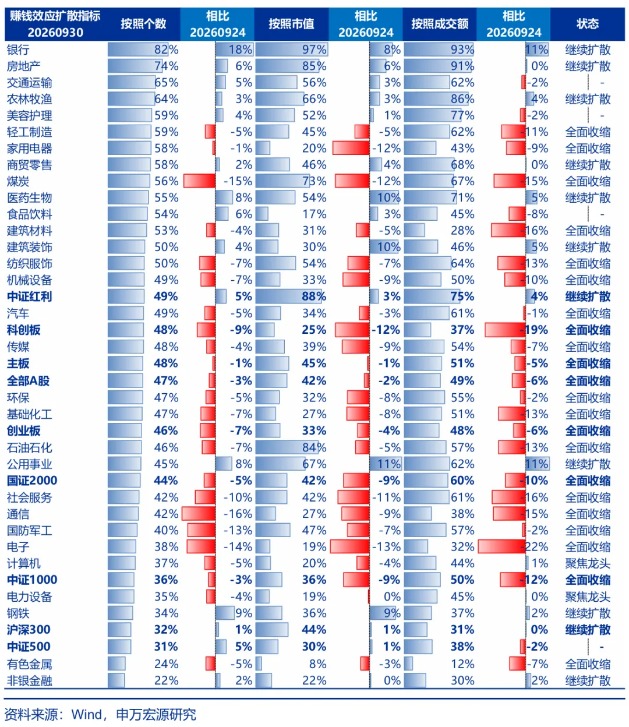
短期,市场超跌后,小级别的“红十月”可期。短期,电子和通信的强势股占比已处于中低位区域,市场下行动量显著扩散。市场小级别超跌特征愈发明确。红十月是历史最高胜率的月度日历效应之一。9月底市场加速调整后,红十月兑现已是大概率。只是,在全球资产配置环境和科技产业趋势取得重大突破前,红十月行情可能只是小级别。
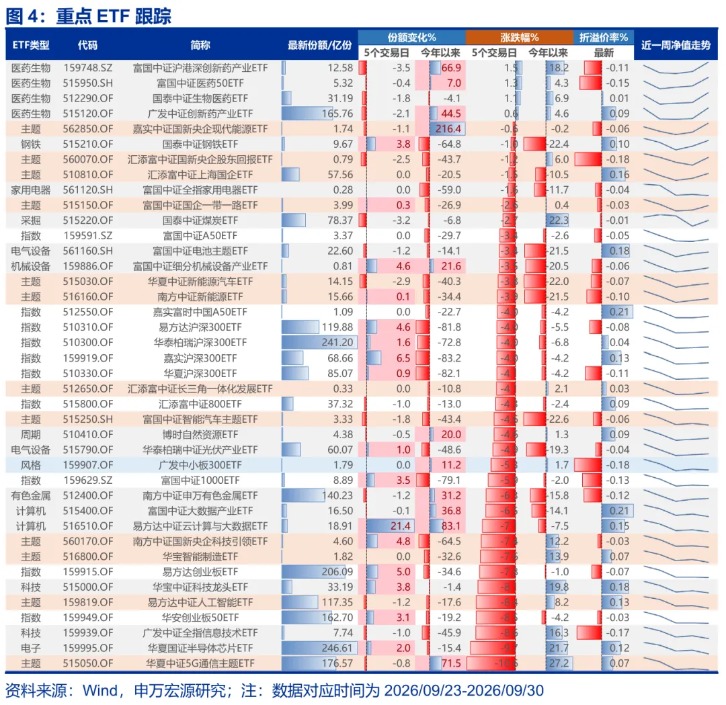
三、当下有效的AI链审美不变:1. 少数基本面预期能够超过6月底的方向(CPO和GPT 6催化产生的少数新算力通胀,PCB产业链顺价等)。2. 27年景气相对26年继续改善的,是10月底三季报验证,业绩消化估值后,可能分化走强的方向。重点关注存储、高端CCL、PCB和电容。3. 重视科技和非科技的主题投资。
非科技方向跑赢的时间拉长,高股息资产有绝对收益的时间拉长。非科技赛道方向,短期同样波动增加,但中期重点方向不变:CXO、创新药、煤炭、航运、贵金属、工业金属和基础化工。房地产在销售新规规范行业后,进入历史遗留问题化解,增量政策布局期;叠加短期地产销售有亮点,房地产仍是超额收益的重要来源。高股息和科技赛道是“跷跷板效应”,重点关注银行、非银金融、食品饮料和公用事业。在市场重回强势线索显现前,仍可以基于防御持有高股息。
风险提示:海外经济衰退超预期,国内经济复苏不及预期。
(文章来源:申万宏源)




