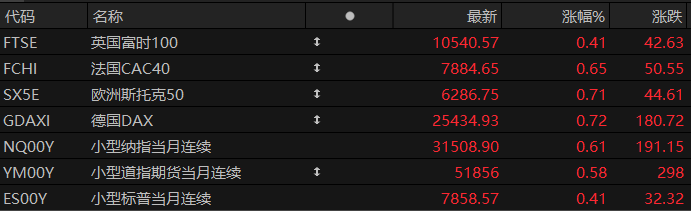
周二盘前,三大股指期货齐涨,欧洲主要指数普遍上涨。截至发稿,纳斯达克100指数期货涨0.61%,道指期货涨0.58%,标普500指数期货涨0.41%。
大宗商品方面,布伦特原油下跌2.45%,报97.86美元/桶;WTI原油下跌2.47%,报87.22美元/桶。现货黄金上涨0.79%,至每盎司4,173.30美元。
个股方面,明星科技股盘前多数上涨,SpaceX、特斯拉、英伟达涨超1%,微软、博通涨近1%,Meta、谷歌涨超0.5%。
光通信盘前集体上涨,Applied Optoelectronics、Tower半导体涨超2%,AXT Inc、Astera Labs涨超1%,博通涨近1%,安费诺、POET Technologies、迈威尔科技、Viavi Solutions、Lumentum涨约0.5%至0.8%。
存储概念盘前多数下跌,西部数据、SK海力士跌超2%,希捷科技跌近2%,闪迪、美光科技微跌;Rambus涨近1%,慧荣科技涨超0.5%。
热门中概股盘前涨跌不一,百度涨近1%,京东、台积电、亚玛芬体育、拼多多微涨;联电、携程集团跌超1%,日月光半导体跌超0.7%,阿里巴巴微跌。
路透社10月6日报道,今年前三季度美国货币基金净流入1580亿美元,而2025年全年流入8230亿美元。巴克莱预计,美国财政部10月、11月将分别发行约2250亿、1600亿美元短期国债。需求增速放缓之际,三个月期国库券收益率较同期限隔夜指数掉期高近10个基点,六个月期利差约11.3个基点,投资者要求获得更高持债补偿。
热点要闻
海湾石油出口恢复至战前八成以上,WTI原油跌超2%
WTI原油期货在截图时点下跌2.25%,报87.42美元。路透社10月6日报道,Vortexa数据显示,9月海湾地区不含伊朗的原油、凝析油及成品油出口恢复至战前水平的81%以上。其中,原油及凝析油恢复至91%,成品油出口仅恢复至60%。沙特出口回升推动区域供应恢复;七国集团10月2日同意释放1亿桶原油及柴油储备,也缓解了供应担忧。
黄金“换锚”再获机构确认:债务担忧与央行购金提供支撑
在LBMA年度贵金属会议上,多位基金经理指出,黄金与债券收益率的传统负相关正在减弱,政府债务、货币购买力及央行储备配置成为更重要的定价因素。德国央行行长内格尔表示,黄金占全球央行储备的比例已由2023年的约14%升至近25%,地缘政治及金融制裁风险仍支持储备多元化。得克萨斯州教师退休系统投资组合经理Shayne McGuire认为,债券市场承压可能推动更多大型机构将黄金纳入战略配置。
8.2万亿美元AI投资前景背后,国际银行加速进入亚洲GPU融资市场
花旗、摩根大通、巴克莱、德银等银行正在评估与GPU挂钩的贷款,国际大行已参与GMI Cloud、Zankore及PaleBlueDot AI合计约38亿美元的GPU融资。普华永道预计,到2050年亚洲数据中心支出可能达到8.2万亿美元,主要投向GPU及服务器等硬件。在部分已完成贷款中,英伟达同意购买未售出的算力,为客户合同提供支持。Ares负责人Mike Arougheti表示,芯片折旧曲线仍难判断,而此类贷款回报通常仅较其他AI基础设施贷款高100至200个基点。
美联储最怕的事发生了:AI热潮对高利率反应有限
美国第二季度企业计算机及相关设备投资超过1000亿美元,同比增长60%。摩根士丹利全球固定收益研究主管Andrew Sheets认为,若企业预期AI项目取得两位数回报,并拥有充足融资能力,5.5%与6%的融资利率差异不会构成决定性障碍。巴克莱全球研究主席Ajay Rajadhyaksha指出,当推动增长的主要部门对利率不敏感时,美联储进一步紧缩的压力可能更多落在住房、汽车等行业。PIMCO经济学家Tiffany Wilding表示,要让广泛需求降温,可能还需要股市降温。
美股聚焦
高盛上调台积电2028年资本开支至980亿美元,AI扩产周期拉长到2032年后
AI需求持续扩张,正驱动台积电进入新一轮更大规模的资本投入周期。
高盛在最新研究报告中大幅上调台积电2027年及2028年资本开支预测,分别至850亿美元和980亿美元,较此前预测的780亿美元和820亿美元显著提升。与此同时,高盛预计台积电在德克萨斯州的潜在新厂将于2032年后方才进入量产阶段,意味着本轮扩产周期的时间跨度远超市场此前预期。报告维持对台积电的"买入"评级,并将台股12个月目标价从新台币3100元上调至3300元,对应当前股价28%的上涨空间;美股存托凭证(ADR)目标价同步从620美元上调至660美元,上行空间约40%。
高盛分析师Evelyn Yu及James Schneider在报告中指出,AI加速器、网络芯片及服务器CPU需求的协同扩张,构成台积电未来两年业绩的核心驱动力。高盛预测台积电2026年及2027年收入增速(以美元计)分别达42.0%和36.9%,并将2027年及2028年每股盈利预测上调6.5%和8.2%至新台币150元和195.67元。报告同时强调,Agentic AI带动服务器CPU需求提速,是过去一年最显著的需求结构性变化之一。
英伟达冲向6万亿美元!股价创纪录,估值却接近十年最低
英伟达(NVDA.O)股价重新刷新历史高位,市值逼近5.8万亿美元,距离6万亿美元关口仅一步之遥。若继续上涨,英伟达将成为全球首家市值达到6万亿美元的公司。
周一,英伟达股价四个月来首次创新高。年初至今,其股价累计上涨约28%,市值增加约1.2万亿美元,也是标普500指数今年上涨14%的最大单一贡献者。
这轮上涨发生在英伟达此前明显落后于半导体板块的情况下。今年初,投资者质疑科技公司投入数千亿美元建设人工智能基础设施能否持续产生足够回报。半年后,市场资金重新流向大型科技股和半导体公司,英伟达再次成为核心受益者。
Clearstead Advisors的Jim Awad认为,公司在增长及估值方面均具吸引力;Blue Chip Daily的Larry Tentarelli表示,高利率环境下,资金正在重新流向业务及资产负债表更具韧性的大型科技公司。
硬盘磁头成兵家必争之地:希捷、东芝竞购TDK业务
希捷科技盘前跌1.61%,西部数据跌1.62%。据知情人士透露,希捷与东芝正在竞购 $TDK电子 (6762.JP)$ 旗下硬盘磁头业务,潜在交易金额最高可达数十亿美元。东芝今年春季启动谈判,希捷随后于夏季提出更高报价。TDK是唯一独立的硬盘磁头制造商,除向两家竞购方供货外,西部数据也是其客户。希捷、西部数据虽拥有自有磁头产能,仍依赖TDK补充供应,东芝则完全依赖其供货。相关谈判尚处初步阶段,各方上周还讨论了成立合资公司的可能性。
苏姿丰:AMD明年将大幅增加芯片供应,提前三至五年规划产能
美国超微公司盘前涨近2%。苏姿丰10月6日在台北表示,公司今年已增加供应,并计划于2027年大幅提高供应量。她此次访台重点是推动CPU及GPU产能提升,已会见鸿海,并计划与台积电会面。苏姿丰称,未来数年需求仍将维持高位,公司正提前三至五年规划先进制程产能,并与存储供应商合作确保供货;她随后还将赴韩国访问。
迈威尔今晚21时举行投资者日,聚焦AI及数据中心增长机遇
迈威尔科技将于北京时间10月6日21时在纽约举行2026年投资者日,并同步进行网络直播,CEO Matt Murphy及核心高管将出席。市场重点关注定制芯片长期目标、谷歌与微软项目的放量节奏,以及NIC、CXL、光互连和交换芯片能否成为新的增长引擎。
Constellation Energy盘前涨近6%,谷歌据报接近签署至少10亿美元核电采购协议
Constellation Energy盘前涨6%。据彭博10月5日报道,谷歌母公司Alphabet接近与星座能源达成多年核电采购协议,金额至少10亿美元,最早可能于本周宣布。双方未予置评,具体电站、采购规模及合同期限尚未披露。报道指出,科技企业近期的核电采购主要围绕现有电站展开,以满足AI数据中心全天候用电需求,新建核电站的审批及建设则可能耗时十年以上。
AI与航天业务双线推进,高盛上调SpaceX目标价至230美元
SpaceX盘前涨1.37%。高盛将公司目标价由220美元上调至230美元,维持“买入”评级,认为AI算力扩张与航天业务共同支撑增长。该行预计,公司地面计算容量将由2026年底的2.4吉瓦,升至2027年底的7吉瓦及2028年底的10.6吉瓦。高盛指出,电力、冷却及服务器供应仍是扩容约束,而Token需求增长及变现率提升可能推动AI收入预期上修。公司计划于美国时间11月5日公布第三季度业绩。
(文章来源:哈富证券)




