2026年前三季度的生猪市场,总体供给宽松,猪价底部运行。
据国家统计局数据,今年1月上旬,生猪(外三元)价格为12.5元/公斤,2月下旬下跌至10.8元/公斤,3月下旬为9.5元/公斤,此后继续下跌,4月中旬至年内低点9元/公斤,后在9.5元/公斤左右徘徊。进入到下半年,生猪供需形势改善,价格有波动,总体回升。7月上旬上涨至10.9元/公斤,之后在10元/公斤-11元/公斤之间震荡。
观察近三年猪价走势,整体市场供强需弱、价格低迷。2024年猪价呈“倒V”走势,据国家统计局公布的数据,2024年1月上旬到5月中旬,生猪(外三元)价格徘徊在15元/公斤,8月中旬达到年内高峰20.9元/公斤,四季度在15元/公斤-17元/公斤附近徘徊。2025年全年猪价呈震荡下行态势,价格从年初的15元/公斤-16元/公斤跌至四季度的11元/公斤-12元/公斤。
在此背景下,农业农村部加力推进生猪产能综合调控,适时调低能繁母猪存栏量的目标。今年二季度末全国能繁母猪存栏量调减至3780万头,处于产能调控的绿色合理区间。按照《生猪产能综合调控实施方案(2026年修订)》,设定全国能繁母猪正常保有量稳定在3750万头左右,能繁母猪月度存栏量处于正常保有量的92%~103%区间(含92%和103%两个临界值)为绿色区域,表示产能正常波动。
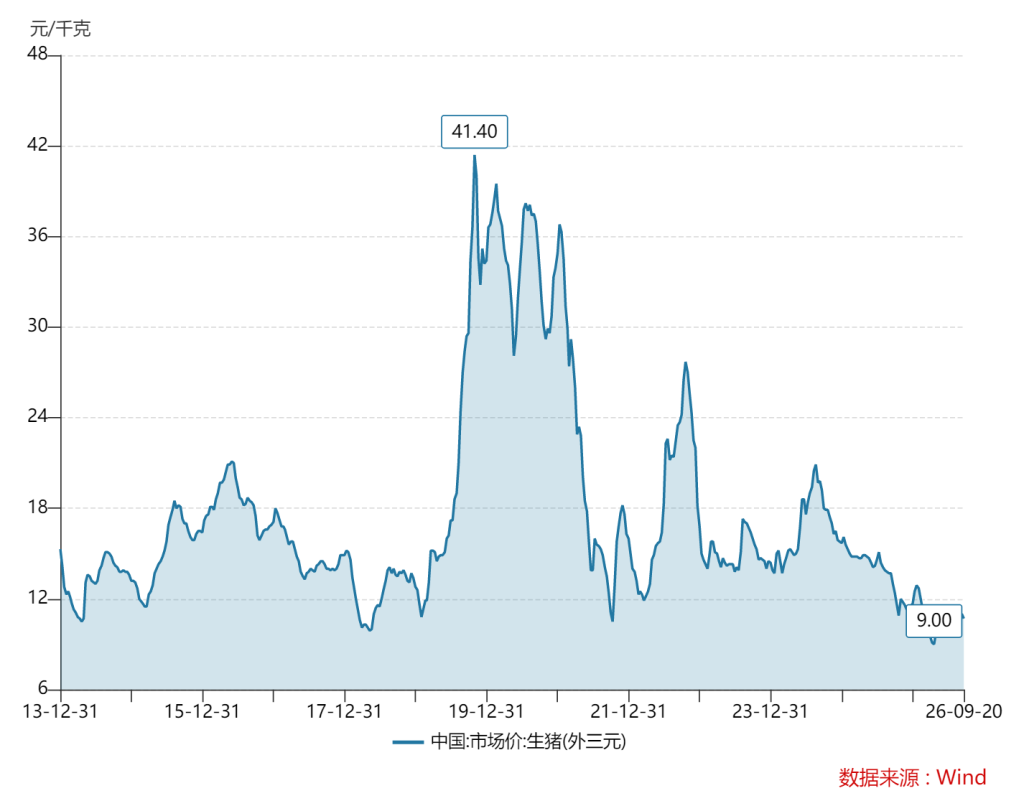
2014年以来生猪(外三元)价格走势。数据来源:国家统计局、Wind
今年三季度,生猪现货价格维持震荡表现。光大期货指出,7月上半月在阶段性二次育肥需求增加的提振作用下,猪价小幅反弹。然而,各地气温逐渐升高后,需求延续弱势,下半月猪价回调。随着现货价格回调,二次育肥意愿再起,再次对猪价形成支撑,8月初,生猪现货价格再度出现反弹。8月底,猪价再度走弱。中秋、国庆节前需求对现货价格的利多较为有限,供给充足仍对猪价施压。9月,生猪现货价格延续走弱。
南华期货认为,前三季度,生猪市场深陷供强需弱的困局。供给端,当期出栏对应能繁母猪高基数,叠加PSY(每头母猪年提供断奶仔猪数)、MSY(每头母猪每年出栏肥猪数)等生产效率跃升与出栏均重处于历史高位,实际供给体量充足,去化的“减量不减产”特征显著。需求端,淡季消费叠加替代品分流,鲜销率低位运行,冻品库存攀升至历史高位,形成负向循环。
多家机构预计,周期拐点的真正确认,时间窗口或后移至2027年上半年。
中信期货指出,供应方面,2025年下半年以来,母猪数量持续去化,但前期减产幅度缓慢,在2026年二季度养殖亏损扩大后,去产能开始增速,目前仍在去化中。2026年母猪生产效率继续提升,部分抵消了数量的去化,将供应拐点推迟。预计2026年四季度商品猪出栏量依旧在高位,2026年末或出现拐点,2027年一季度出栏量从高位缓慢递减。需求方面,宏观餐饮景气度不足,但低价猪肉对替代消费有支撑。四季度生猪需求逐渐进入旺季,屠宰端量、肉/猪比价多呈季节性上涨趋势,需求增加,对猪价有提振效果。供应周期的拐点预计在2026年末逐步兑现,2027年商品猪出栏压力开始减轻,周期见底修复。
南华期货认为,四季度供需两端均将出现边际变化,但方向并不确定,猪价大概率呈现“底部夯实、弱反弹受抑”的格局。供给端,能繁母猪自2025年7月起持续去化,按10个月传导周期推算,理论出栏基数在四季度至2027年一季度将逐月收窄。但制约因素突出,去化尚未到位,PSY持续提升对冲头数去化,实际猪肉减量有限,冻品库容率历史高位构成“隐性供给”,一旦反弹便面临集中出库。此外,出栏均重偏高、压栏猪源与二育库存尚未充分释放,短期供给压力仍在兑现。需求端,四季度腌腊、灌肠等季节性消费将逐步释放,是全年需求的高点窗口。但终端消费恢复力度难以对冲冻品高库存的压制,且旺季不旺的担忧在三季度已被反复验证,需求对价格的支撑力度存疑。综合判断,四季度猪价的矛盾焦点在于“去化证伪”与“供给拐点”的深度博弈。供给拐点的真正确认,需要等待能繁去化深度到位、冻品充分出清,时间窗口或后移至2027年上半年。
(文章来源:澎湃新闻)




