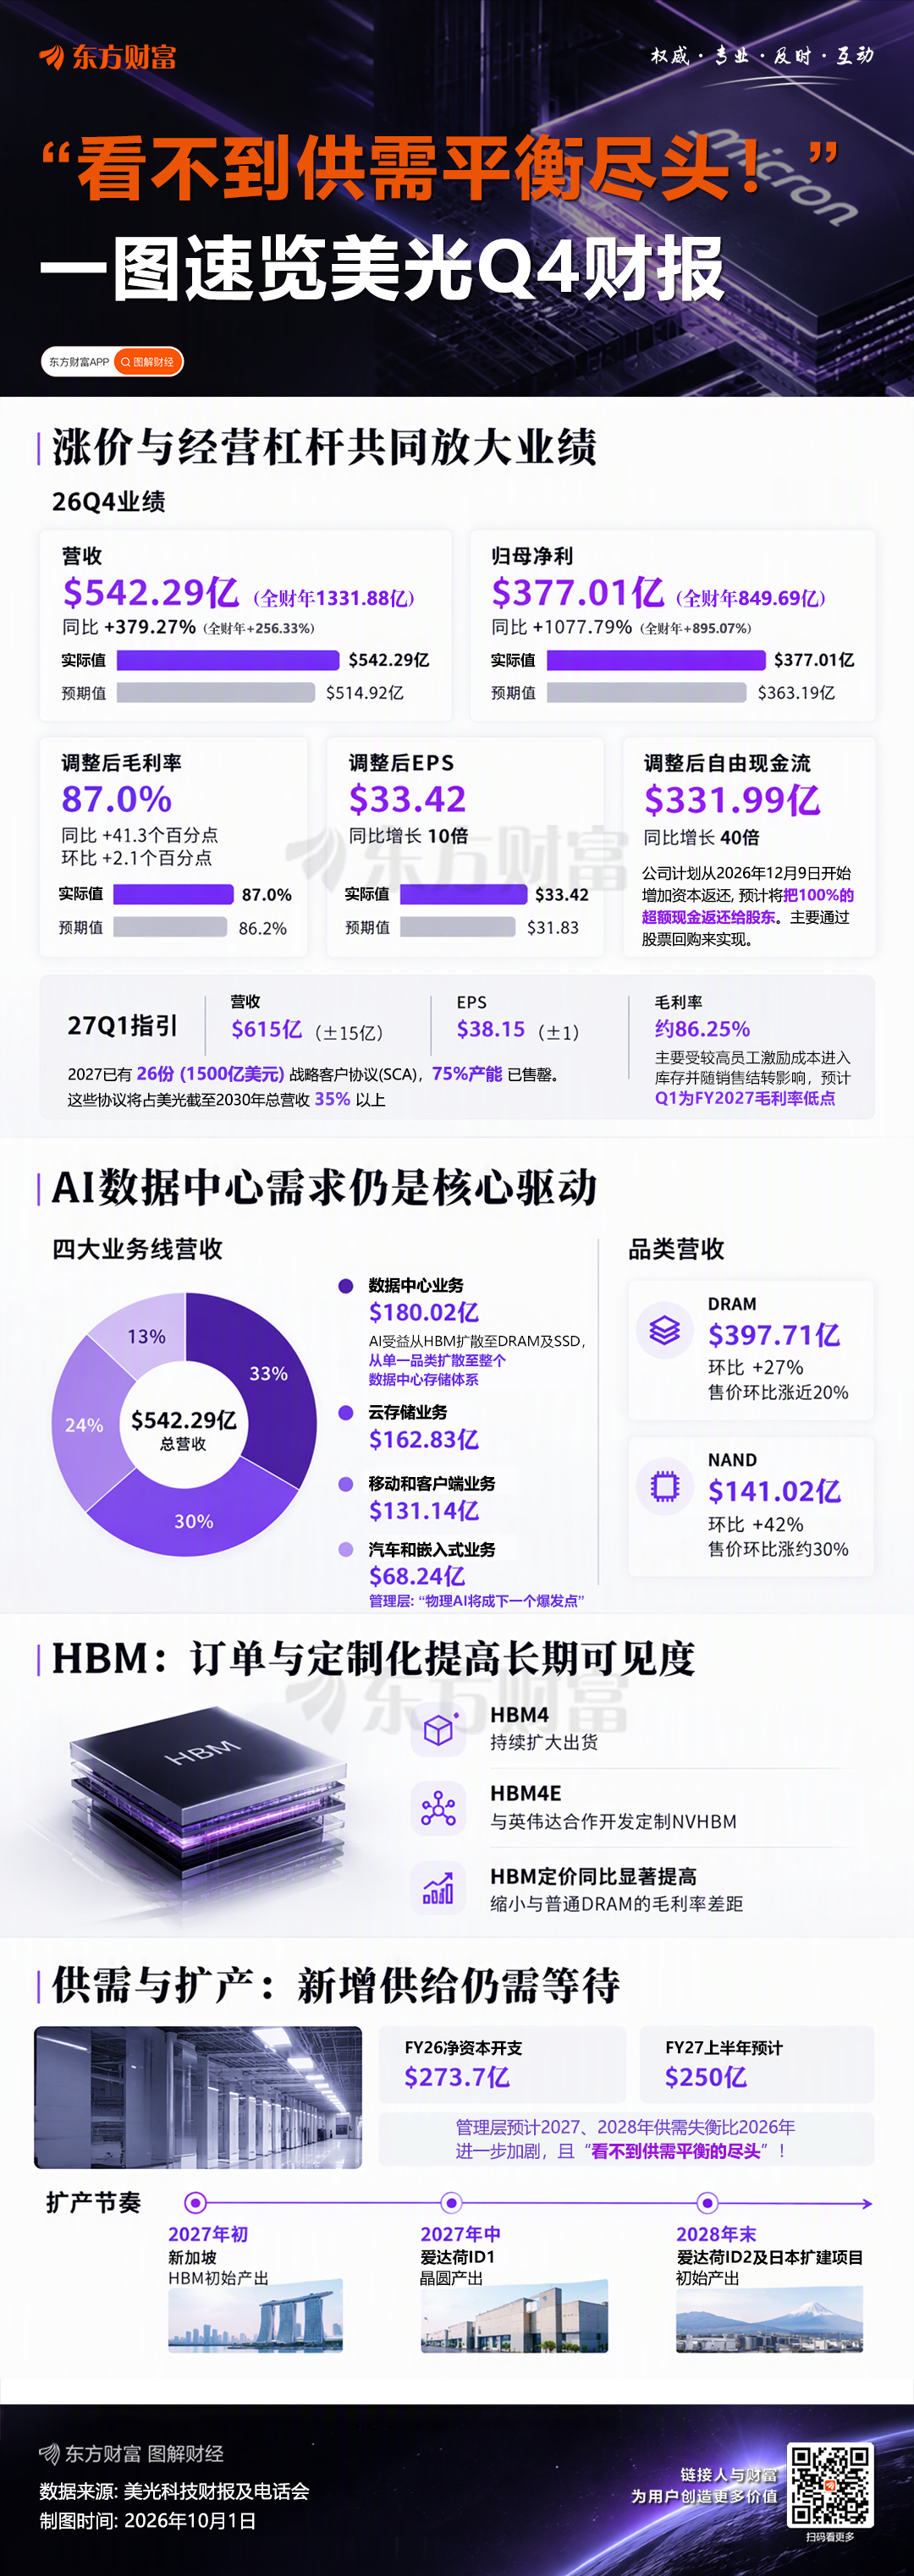
“看不到供需平衡的尽头!”美光管理层在最新财报电话会上的发言,道出了存储行业的景气底色。
2026财年第四季度,美光营收542.29亿美元,同比增长379%;净利润377.01亿美元,同比增长约1078%。调整后毛利率达到87%,自由现金流增至331.99亿美元。财报整体超市场预期。
AI数据中心仍是核心推手,但受益范围已超出HBM。核心数据中心与云存储两大业务合计贡献约63%的营收。DRAM收入环比增长27%,售价上涨近20%;NAND收入增长42%,售价上涨约30%。
AI建设不仅拉动高带宽内存,也在推高服务器内存和固态硬盘需求,涨价成为业绩增长的重要引擎。
展望27财年,美光超过75%的产能已被锁定,规模约1500亿美元。据管理层透露,这些协议预计将占到美光到2030年总营收的35%以上(甚至可能达到50%)。
27Q1毛利率预计小幅降至86.25%,主要受员工激励成本结转影响。管理层表示这将是新财年的毛利率低点,并预计2027、2028年供需失衡比2026年更严重,供需关系拐点尚未显现。
值得一提的是,美光将物理AI描绘为下一个巨大的增量市场。随着设备数量和单机存储含量的双重增长,到本世纪末,物理AI将成为存储需求的一个极其重要的驱动力。
美光董事长兼CEO Sanjay Mehrotra表示,L4级及以上自动驾驶汽车的内存容量通常超过200GB,存储容量达到多个TB,这比今天L2+和L3级半自动驾驶汽车高出一个多数量级。人形机器人预计也将有类似的存储需求。
“超级智能正在为美光创造其历史上最引人注目的机遇。”Sanjay Mehrotra在电话会结尾放言道。本轮“超级存储周期”背后依然是AI需求端增速与硬件端扩产速度的比拼,对此,美光已交出自己的一份回答。
(文章来源:东方财富研究中心)




