全球市场
港股市场:9月30日,港股三大指数低开高走转涨,截止收盘,恒生指数涨0.37%报24613点,国企指数涨0.5%报8220点,恒生科技指数涨0.1%报4253点。
盘面上,大型科网股集体上涨,快手涨2.3%,美团涨1.77%,京东、百度涨超1%,阿里巴巴、小米飘红,腾讯微幅下跌;创新药/CXO概念爆发,成为全场最强主线,其中,昭衍新药涨15.6%,金斯瑞生物科技涨超8%并创历史新高,凯莱英、石药集团、药明生物均走强;大消费板块暖意升温,航空、餐饮、啤酒、旅游、酒店及度假村、多元化零售、影视娱乐等多个细分领域携手并进。
另一方面,半导体板块大跌,天数智芯、兆易创新、华虹宏力、中芯国际等集体下挫,拖累恒科指;昨日大涨的房地产板块回调,石油石化、煤炭、汽车、软件服务等板块同步走弱。
美股盘前:三大股指期货涨跌不一,纳斯达克100指数期货跌0.12%,标普500指数期货涨0.03%,道指期货涨0.14%。
中概股部分走高,理想汽车涨超2%,哔哩哔哩涨近2%,阿里巴巴涨0.5%。
Robinhood涨近3%,公司推出周末24小时美股交易服务。
商品市场:截至发稿,WTI原油涨1.09%,报90.35美元/桶;布伦特原油涨1.22%,报97.34美元/桶。现货黄金涨0.14%,报4187.37美元/盎司;现货白银跌1.03%,报60.831美元/盎司。
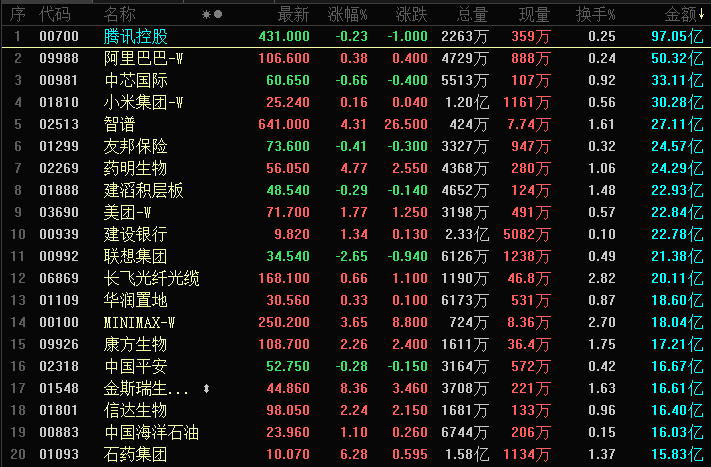
港股成交额前二十
南向资金
南向资金今日净买入港股68.64亿港元。南向资金今日成交额699.27亿港元,港股大市成交1871.58亿港元。南向十大成交股中,腾讯控股、中国海洋石油、华润置地分别获净买入14.07亿港元、3.39亿港元、2.54亿港元。中芯国际、智谱、小米集团-W分别遭净卖出9.71亿港元、1.46亿港元、7196.13万港元。
热点要闻
伊朗据称已收到美国对七天提案的回复,周三将就此进行讨论
据路透社:一名听取谈判情况简报的官员表示,伊朗外长阿拉格齐及其团队周二晚在多哈与卡塔尔调解方举行会谈。阿拉格齐收到了美国对七天提案的反馈,并将于周三在德黑兰就此进行讨论。正在谈判的文件描述了一项为期七天的计划,旨在建立互信,并重新回到美国和伊朗6月签署的谅解备忘录的强化版本。美国与伊朗之间的主要分歧在于七天计划各项措施的实施先后顺序,而非该计划所包含的具体内容。
美联储“最青睐通胀指标”今晚揭晓,会否巩固10月加息预期?
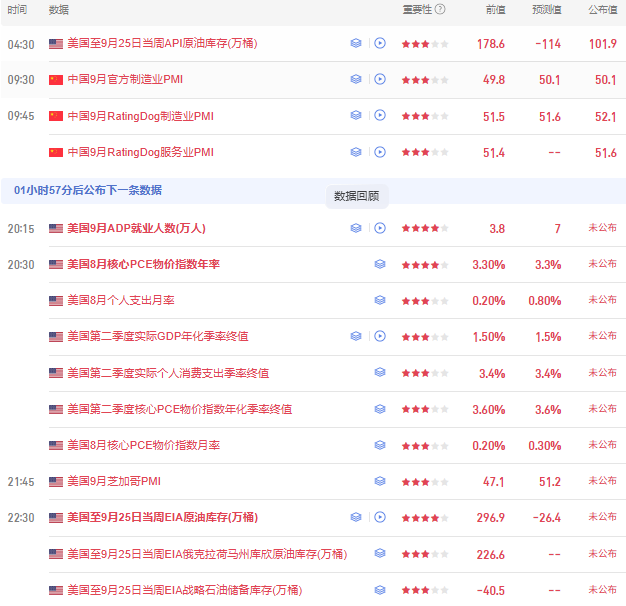
北京时间周三(9月30日)晚上20:30,美国8月个人消费支出(PCE)报告将出炉。这是美联储“最青睐的通胀指标”,最新的PCE数据将在该央行10月政策会议之前为研判美国经济状况提供关键参考,并可能引发美国利率预期重新定价。
根据道琼斯的共识预测,8月美国个人消费支出价格指数(PCE)以及剔除食品和能源成本的核心PCE预计均将环比上涨0.3%。同比来看,整体PCE预计上涨3.7%,而核心PCE预计上涨3.3%,均与7月持平,仍明显高于美联储2%的通胀目标。
在威廉姆斯发表讲话后,美联储10月加息预期有所降温。据CME“美联储观察”,目前美联储10月会议维持利率不变的概率为49.6%,加息25个基点的概率为50.4%,而前一天这一概率超过70%。若今晚公布的PCE数据显示通胀具有粘性,或进一步巩固加息预期。
尽管油价走低、尽管美联储高官“放鸽”,美债收益率依旧在走高
美国国债抛售潮持续蔓延,长端收益率屡创新高,令市场对利率前景的判断愈发复杂。
周二,30年期美债收益率触及24年高位,10年期收益率亦升至2002年以来最高水平。这一走势令人瞩目——当日油价明显回落,纽约联储主席John Williams也发出偏鸽派信号,暗示加息无需急于求成,但两大利空因素均未能阻止收益率的上行。美债市场的顽固走势,正在向股市传导,三大股指小幅收跌。
收益率持续攀升的背后,是市场对美联储加息路径的重新定价,以及伊朗冲突引发的能源价格扰动所带来的通胀隐忧。即便油价出现阶段性回落,投资者对地缘局势的信心依然脆弱,难以就此转向乐观。高收益率正重塑美股结构,当AI叙事成为市场最后支柱,任何裂缝都可能引发连锁震荡。
油市大消息!高盛、小摩双双研判:中东石油出口接近战前水平
摩根大通和高盛集团的独立估算显示,尽管航运仍持续面临风险,但来自中东的原油流量正逐步回升至战前水平。
摩根大通的数据显示,中东原油出口量已反弹至每日1750万桶,达到战前水平的98%;而柴油和汽油等成品油的流量为每日300万桶,为战前水平的58%。若以过去五天的十天移动平均值计算,整体石油流量为2025年水平的89%。
高盛表示,包括所谓“暗流”(即秘密运输的石油)在内的波斯湾石油出口,在过去一周已恢复至每日2330万桶,这一水平与2025年的平均水平相当。
俄罗斯将柴油出口禁令延长至10月底
俄罗斯政府周三表示,已将针对燃料生产商的柴油出口禁令延长至10月底。由于乌克兰无人机袭击炼油厂导致国内燃油短缺加剧,俄罗斯对汽油、航空煤油和柴油的出口实施限制。
实际利率快速上行,高盛警告美股季末“系统性卖压”正在集聚
高盛认为,实际利率快速上行已对美股构成更直接压力,小盘股、金融股等利率敏感板块承压尤为明显。资金面上,高盛估算养老金月末、季末或卖出约330亿美元股票,CTA未来一周或卖出约53亿美元罗素2000指数期货。对市场而言,除非石油与利率问题得到解决,AI叙事“几乎无关紧要”。
扎堆“做空美债”!“逼空”只需要一个“差数据”
CME数据显示,5年期和10年期期货未平仓合约大幅攀升,资产管理机构单周新增10年期空头逾10万张。市场警惕,若非农或通胀数据低于预期,密集空头或引发剧烈回补。过去一周,长债期货期权偏度急剧变化,看跌期权溢价升至8月以来最高,交易员正积极为收益率续升寻求保护。
公司新闻
华尔街屏息以待:美光财报可能会有惊喜?
在AI浪潮的强劲驱动下,美光科技即将在周三盘后披露备受瞩目的最新财报,市场普遍预计其将交出一份亮眼答卷。华尔街也正屏息以待,准备迎接其季度业绩的超预期表现以及业绩指引的大幅上调。
不过,摩根大通分析师Harlan Sur指出,投资者更应留心管理层可能抛出的“意外惊喜”——例如一项规模庞大的全新资本回报计划,这通常意味着大手笔的股票回购或提高股息分红。
“眼睛与大脑” 登陆港交所!欢创科技首日大涨265.68%,千万级量产能力掘金智造新空间
9月30日,物理AI感知龙头“高精度AI空间定位第一股”欢创科技(06802)正式登陆港交所主板。上市首日,其承接暗盘强势情绪,走出更加火爆的行情。此前3546.91倍的超高孖展倍数,刷新了港股2026年下半年新股超购榜单,热度迎来全面兑现。
上市首日,欢创科技大涨265.68%,成交额6.532亿港元,换手率3.94%,市场惜售情绪明显。
放眼全球产业,物理 AI、具身智能浪潮正在加速演进,空间感知硬件作为智能体看懂现实世界的“眼睛”和“大脑”,是物理 AI 落地不可或缺的底层组件。欢创科技是少数实现 ASIC 芯片、AI 算法、光学设计、千万台级量产全栈自研的硬件厂商。市场往往简单将其归类为消费机器人零部件供应商,但其空间感知技术底座具备跨场景复用能力,可延伸至工业机器人、汽车智能制造、XR等多个高价值领域。
基本面层面,欢创已跨过盈亏拐点,开始持续盈利。2025年实现年度扭亏,2026年一季度营收1.96 亿元,同比增长48.7%,单季净利润775.7万元,盈利能力持续改善。
Anthropic与SpaceX算力协议规模曝光,最高达845亿美元较此前披露翻倍
据路透社周二报道,Anthropic IPO招股书披露,该公司与SpaceX签订的算力租赁协议总金额高达845亿美元,远超此前SpaceX在IPO文件中披露的约450亿美元。协议期至2029年,大部分条款可90天取消。
与此同时,Anthropic未来十年AI基础设施总支出预计至少5180亿美元。
53亿美元涌入场外供电:私募巨头争夺AI数据中心能源入口
以黑石为首、联合KKR和阿波罗的投资财团,今夏斥资53亿美元收购Williams公司旗下五个天然气发电项目49%的股权,专为数据中心提供场外供电。当下,投资方正通过项目投资、股权入股和设备融资三条路径争夺AI数据中心能源入口。
财经日历
(文章来源:哈富证券)




