美光科技将于美东时间9月30日(周三)盘后发布2026财年第四财季财报,机构预期2026财年Q4实现营收513.5亿美元,同比增加353.82%;预期每股收益31.75美元,同比增加1021.91%。
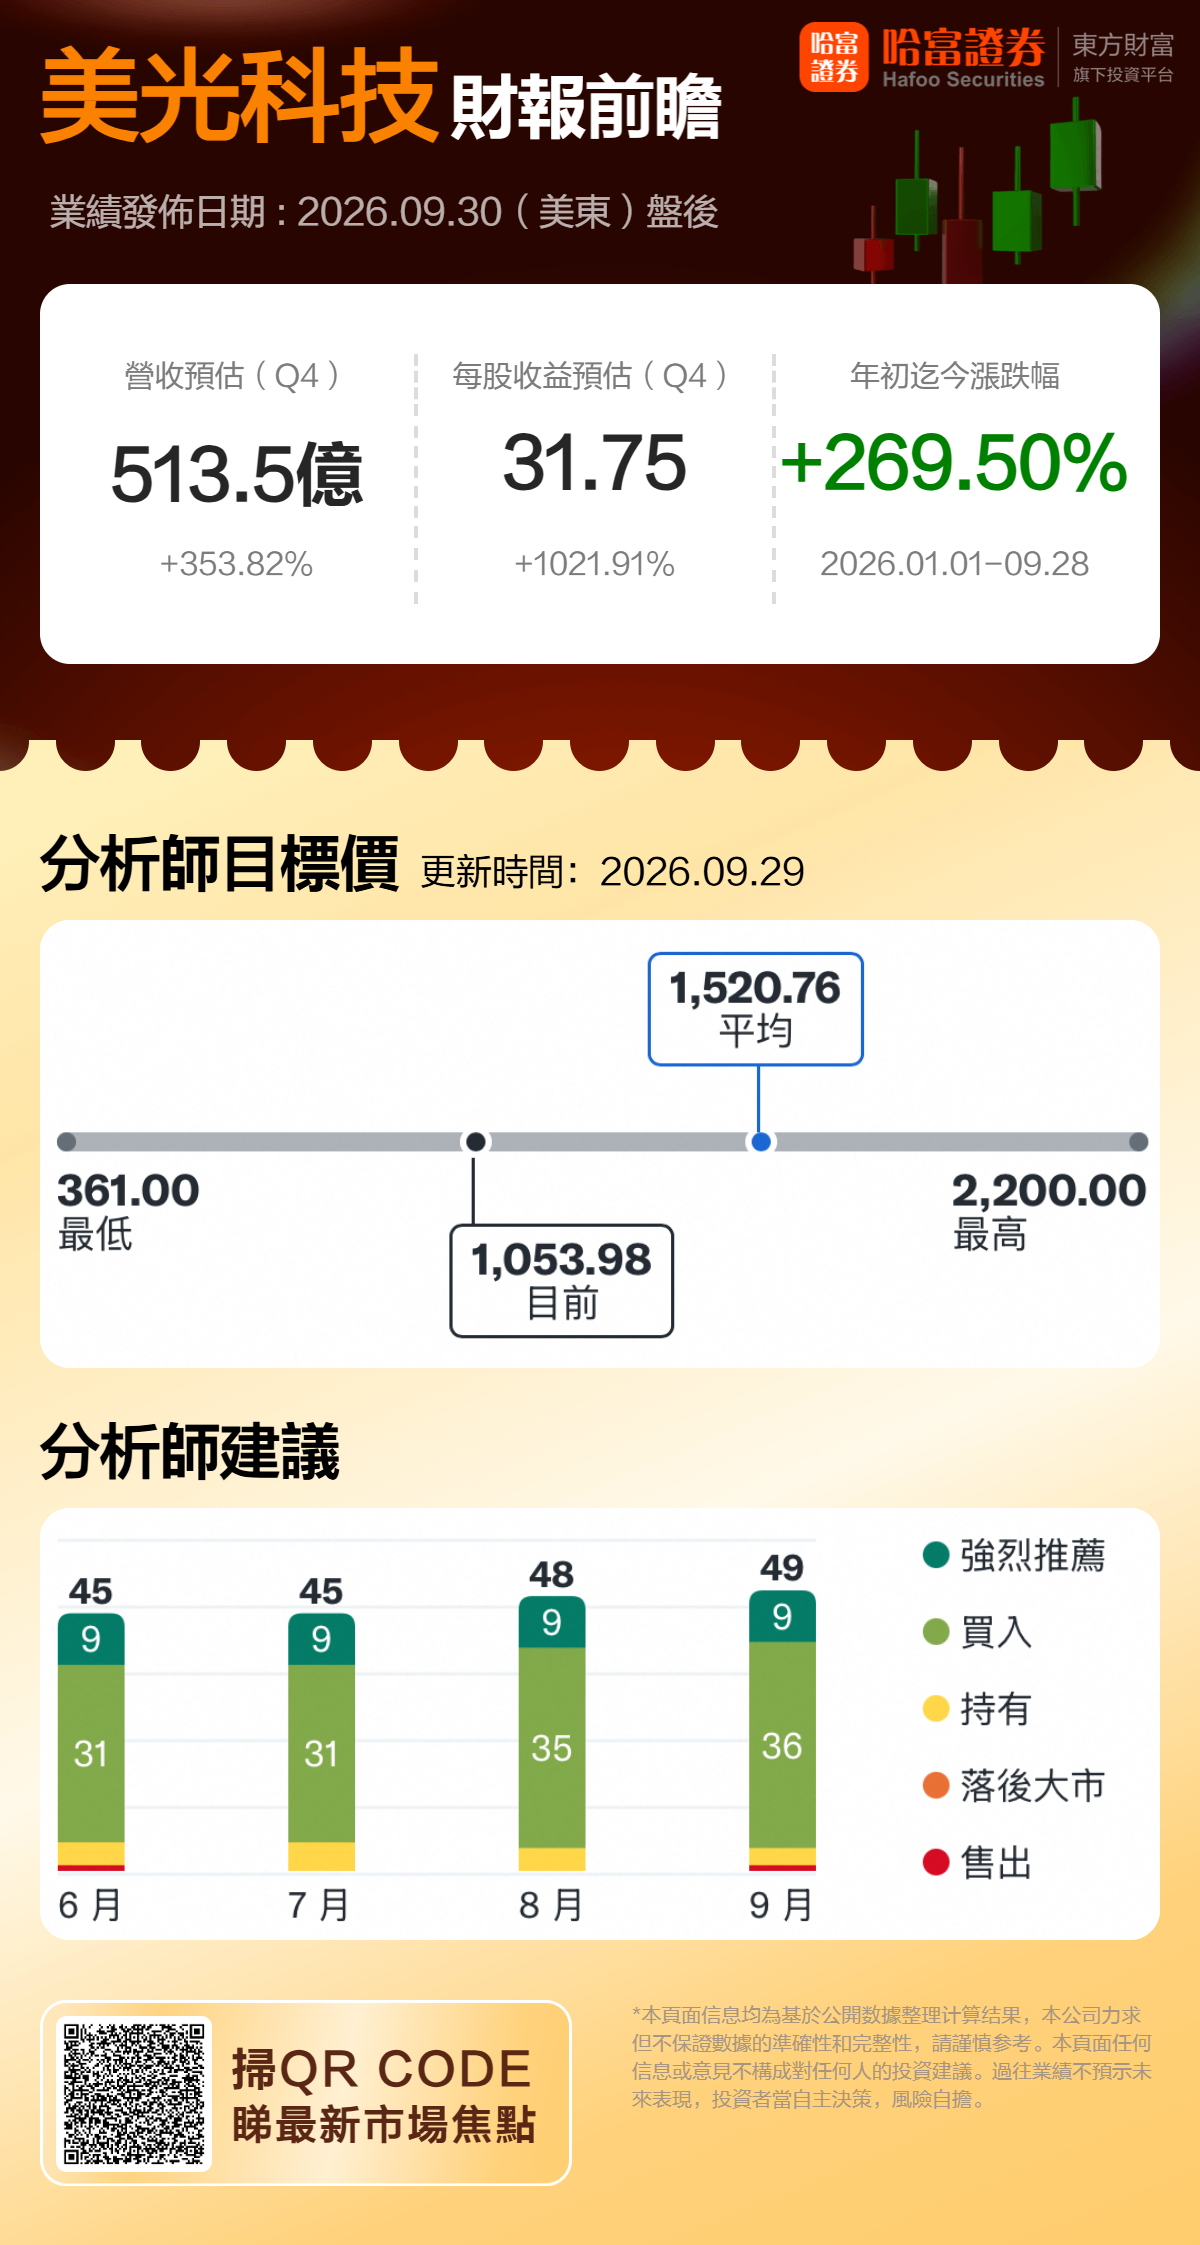
作为全球主要的DRAM、NAND原厂之一,美光这份成绩单一直被当成观察AI存储需求的一扇窗。眼下存储涨价还在继续,供需缺口没有收敛,市场关心的重点已经从"这一季赚多少"转向"高景气还能维持多久"。
一、上一季回顾
美光2026财年第三财季营收414.6亿美元,同比大增346%,环比上升73.7%;Non-GAAP毛利率84.9%,Non-GAAP每股收益25.11美元,全线超出市场预期。
二、本季财报看点
1.营收落在指引的哪个位置
公司6月给出的第四财季指引是:营收500亿美元(±10亿),非GAAP毛利率约86%,非GAAP摊薄每股收益31美元(±1美元)。若营收、毛利率落在指引上限甚至继续超预期,将强化存储景气度延续判断;若低于指引,则会引发市场对芯片价格拐点的担忧。
2.毛利率还有多大上升空间
价格是这一轮周期的核心变量。上一财季美光DRAM平均售价环比上涨六成以上,出货量却只增长了个位数百分比,毛利率因此被迅速抬高。公司对第四财季的毛利率指引约为86%,瑞银给出的预测是87.6%,高出指引160个基点。瑞银预计,美光毛利率将在2027财年第四季度至2028财年第一季度见顶,约为91%。
3.资本开支、行业供需判断与2027财年指引
资本开支计划将反映美光对HBM、先进DRAM扩产节奏。管理层此前判断DRAM、NAND供需紧张格局延续至2027年后。本次电话会,市场将重点聆听对行业位元供给增速、芯片价格走势的最新表态。同时,2027财年第一财季初步指引,会直接影响短期估值。
4.长约执行与HBM进展
美光已签16项战略客户协议,管理层披露相关财务承诺约220亿美元,其中现金存款约180亿美元;这些协议覆盖约两成DRAM、三分之一NAND量,显著拉长需求能见度。这类协议能否继续扩容、有没有新客户加入,直接关系到盈利周期性能被削弱到什么程度。产品端,HBM是美光从传统存储周期股转向AI基础设施核心供应商的关键,市场将重点关注HBM单季收入规模、产品结构迭代进度。
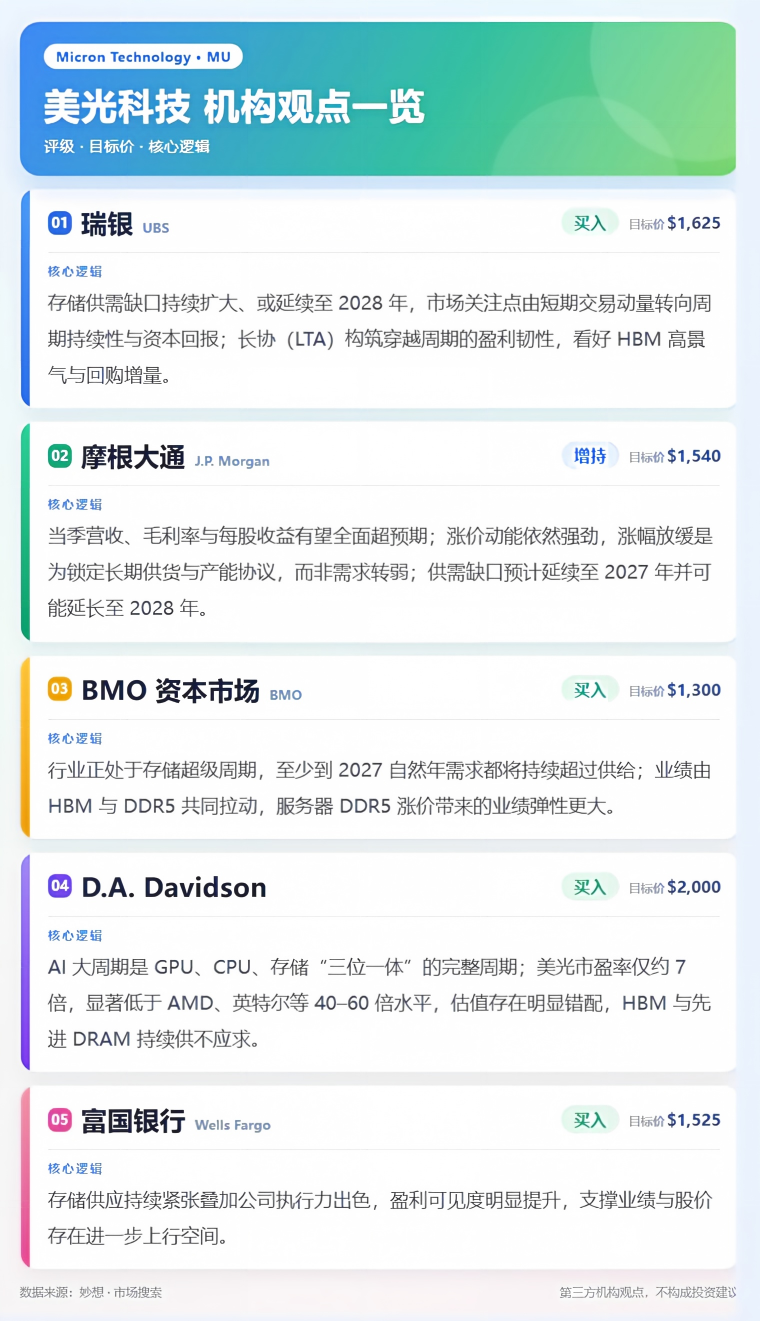
三、机构观点
(文章来源:哈富证券)




