界面新闻记者赵阳戈
近日,汇绿生态(001267.SZ)一连抛出多份公告:控股子公司钧恒科技拟投资3.09亿元建设研发生产基地,新增200万支高速率光模块年产能;公司宣布延长收购钧恒科技剩余49%股权的股东会决议有效期。
从园林工程起家,到如今光电子器件收入占比超过九成,汇绿生态的转型步伐不可谓不快。
2026年上半年,汇绿生态营业收入同比增长49%,归母净利润却下滑了27.79%,这家正在全力“追光”的公司,走得并不轻松。
武汉基地新落子,三地产能如何分工?
根据9月28日公告,汇绿生态的控股子公司钧恒科技将在武汉东湖高新区投资建设研发生产基地项目,预计总投资3.09亿元,资金来源为自有资金或自筹资金。
其中,子项目一投资规模2.88亿元,拟购入约32.95亩土地,建设钧恒科技研发生产基地,年产200万支高端光模块生产车间,建设工期20个月(2026年11月至2028年6月);子项目二2155.86万元,建设工期3个月(2028年4月至2028年6月),项目内容包括购置采样示波器、综合测试仪等高速率光模块研发设备5套,并配套购置相应配件。
根据公告,该项目建成后,钧恒科技现有年产150万支产线不但能实现技术升级,同时新增年产200万支高速率光模块生产线,武汉区域合计年产能将达到350万支。
界面新闻注意到,这并非汇绿生态的全部产能。根据9月中信建投、平安基金等机构的两份调研纪要,公司在国内还有湖北鄂州一期项目,已于2025年底正式投产,年产能规划约150万只,主要聚焦于400G/800G及以上高速率光模块产品;鄂州二期项目规划的是年产能300万只光通信器件生产基地,预计2027年底投产;国外则有马来西亚基地,已于2026年4月底逐步投产,当前正处于设备调试与人员磨合的产能爬坡阶段,预计新增年产能100万至150万只。这意味着汇绿生态已形成“中国武汉+中国鄂州+马来西亚”的三地产能格局。
“我们需要把旧厂房淘汰掉”,界面新闻以投资者身份致电上市公司,相关负责人表示,武汉钧恒以前的厂房很旧,所以这次需要新建大楼,把旧的部分产能搬迁过去,同步再进行技术升级。
从0到1,再不断扩产升级,汇绿生态的操作节奏也与当前光模块行业的高景气度相匹配。
根据LightCounting的预测,光模块全球市场规模在2025至2030年将以22%的复合年均增长率保持增长,2029年有望突破370亿美元。其中,800G光模块在2025年需求明显提升,全球出货量预计达1800至1900万只;1.6T光模块2025年进入商用元年,全球需求预计达250至350万只。未来CPO有望接力800G、1.6T,于2026年至2027年开始放量,主要应用于超大型云服务商的数通短距场景。
一个值得注意的细节是,汇绿生态此前的主力产品以400G及800G为主,但此次产能规划被设定为“与当前800G/1.6T光模块市场需求的增长情况基本匹配”。这意味着,汇绿生态也在为向高端产品进阶而提前布局。
一位接近公司的人士告诉界面新闻,汇绿生态实际上能生产1.6T的产品,甚至销往下游,只不过收入占比并不高,还达不到需要披露的必要条件。这也符合汇绿生态公告中项目能“为下一代产品储备技术能力”的描述。
收购剩余49%股权,一鼓作气还是负重前行?
与产能扩张同步推进的,是汇绿生态对钧恒科技剩余股权的收购。
根据重组报告书,汇绿生态拟通过发行股份及支付现金的方式,向彭开盛等7名交易对方购买其合计持有的钧恒科技49%股权,交易价格为11.27亿元。其中以发行股份方式支付8.45亿元,现金对价2.82亿元。交易完成后,公司将持有钧恒科技100%股权。
这一交易最早于2025年7月启动,至今已推进超过一年。2026年9月24日,公司董事会审议通过了延长股东会决议有效期的议案,将有效期延长至2027年10月14日。
从财务逻辑上看,收购剩余股权对上市公司归母净利润的提升是直观的。交易前,钧恒科技51%的利润归属于上市公司,剩余49%计入少数股东损益。收购完成后,钧恒科技的全部利润将归属于上市公司股东。
根据2026年上半年的数据,钧恒科技营业收入9.8亿元,净利润约8927.02万元。相关方还作出承诺,即标的公司2026年度、2027年度、2028年度净利润数分别不低于1.83亿元、2.32亿元、2.92亿元,三个会计年度合计承诺净利润数为7.07亿元。
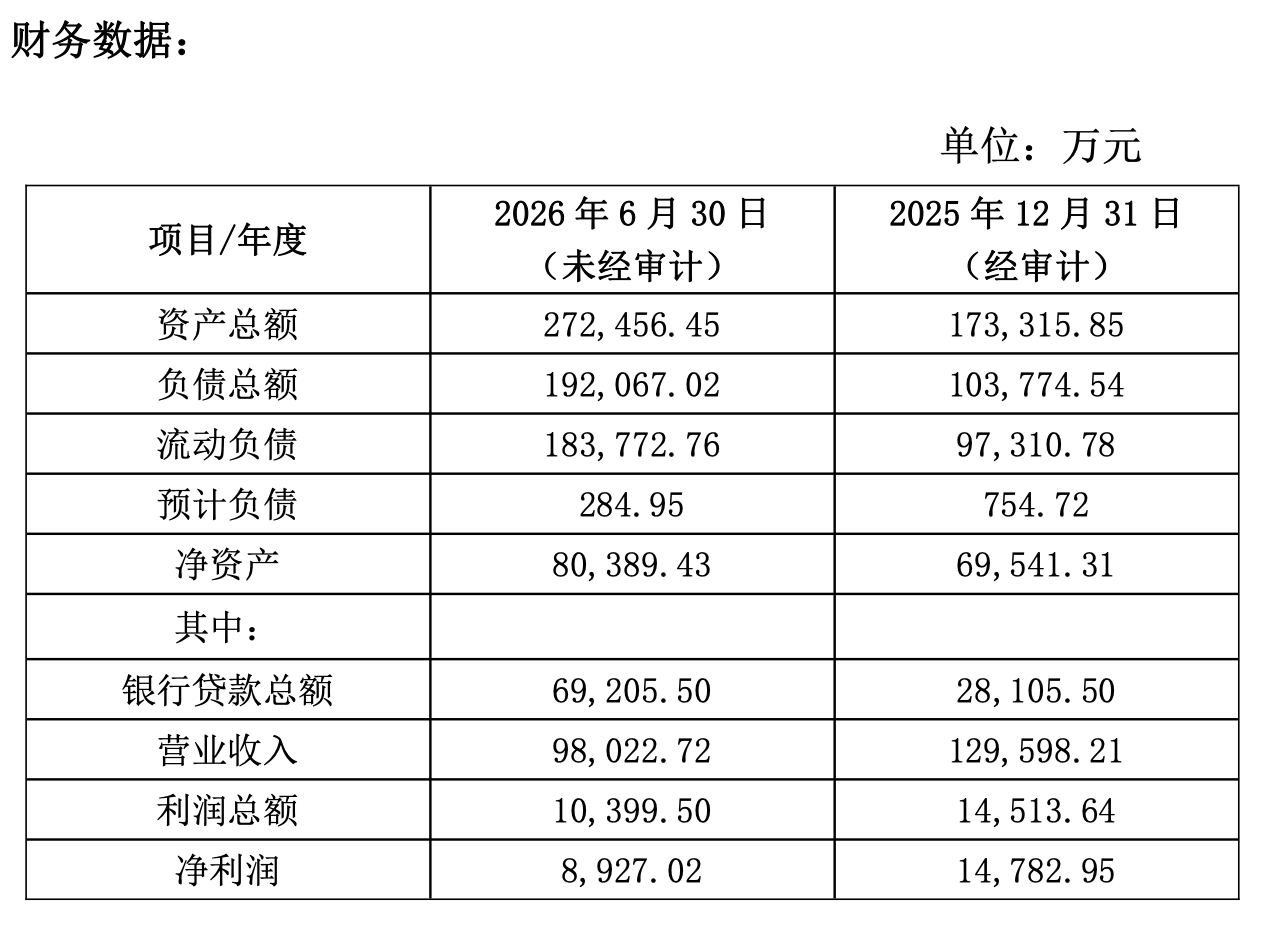
来源:公告
2026年上半年,汇绿生态园林业务收入约7920.11万元,同比下滑46.18%;光电子器件业务收入约9.58亿元,同比增长74.54%,占总营收比重冲到了92.36%。光模块业务已经成为上市公司的绝对主业。
但交易的推进节奏并不快。上述工作人员坦言,因为“审核进度很慢”,股东大会授权只有一年,所以才又续了一次授权,收购仍在推进中。
利润下滑、现金流吃紧,扩产的“底气”从何而来?
翻看汇绿生态2026年半年报,一组数据形成了鲜明的对比:营业收入10.37亿元,同比增长49.01%;归母净利润2708.96万元,同比下降27.79%。
收入涨了,利润反而少了。公司在报告中给出了三点解释:汇兑损失大幅增加、存货跌价准备计提增加、园林业务规模缩减导致毛利下降。
从财务费用的变化来看,2026年上半年财务费用达到3054.01万元,同比增长169.91%,其中汇兑损益约1460.02万元是主要推手(远高于15.65万元的上期发生额)。
存货账面价值方面,数据从上年同期的5.23亿元跃升至11.27亿元,“存货跌价准备/合同履约成本减值准备”达到4689.95万元。
至于园林业务,收入下降外,其毛利率同比掉了8.65%,拖累了整体数据。界面新闻也就园林资产是否会在将来被剥离询问上市公司,得到的回应“目前没有计划,有计划公司会发布公告”。
更值得关注的是现金流。
2026年上半年,汇绿生态经营活动产生的现金流量净额为-4.77亿元,上年同期为-1.57亿元,净流出规模扩大了超过两倍。公司在解释称“主要系报告期内支付原材料预付款增加所致”。
截至2026年6月末,公司预付款项从年初的9344.48万元激增至4.73亿元,增幅超过400%。与此同时,短期借款也增至13.13亿元,长期借款有2.89亿元,应付票据及应付账款合计14.23亿元,资产负债率从上年同期不足50%上升为62.46%,货币资金4.63亿元,要应对上述种种,资金多少有些紧张。
这种“以现金流换增长”的模式,在行业上行期应该是可以持续的,只要下游需求足够强劲,产能扩张就能够转化为实际订单;而经营的景气度又能力挺公司的融资能力,只要融资渠道足够通畅就能够支撑阶段性的资金缺口。
从行业环境来看,光模块赛道的高景气度仍在延续。2026年上半年,中际旭创(300308.SZ)营业收入同比增长182.49%,净利润增长241.7%;新易盛(300502.SZ)营业收入增长100.34%,净利润增长90.98%。头部厂商的订单能见度已经延伸至2027年甚至更远。
但就汇绿生态而言,问题在于市场的竞争。目前看,钧恒科技在这个赛道中,规模相对较小,其2025年全年营收还不足13亿元。再加上产品结构上,钧恒科技的主力产品仍以400G/800G多模产品为主,1.6T产品尚未形成规模化出货。身处巨头激烈的竞争漩涡中,公司也会面临盈利水平下降的风险。
汇绿生态已经从一家传统园林企业转型为九成收入来自光电子器件的企业。但行业的高景气从来不意味着每一家参与者都能够轻松分享红利,接下来从规模扩张到利润兑现之间的这段距离,也还需要公司一步步扎实前进。
(文章来源:界面新闻)




