A股三大指数今日集体走弱,截止收盘,沪指跌1.67%,深证成指跌3.44%,创业板指跌4.53%。沪深京三市成交额超过1.7万亿,较上一交易日小幅放量。行业板块呈现普跌态势,元件、通信设备、贵金属、电子化学品、稀土、非金属材料、半导体、电源设备、消费电子板块跌幅居前。个股方面,上涨股票数量不足900只,逾30只股票涨停。
据澎湃新闻,特斯拉正在加快人形机器人Optimus的生产爬坡。当地时间9月25日,据知情人士,特斯拉目前在美国弗里蒙特工厂每周已可生产数百台Optimus,较今年第二季度小批量测试阶段的每周数十台的产量提高约10倍。据报道,特斯拉管理层希望在今年年底前建立一条能够连续运行的自动化生产线,目标产能为每周超1000台。
此外海内外多家厂商亦在同步推进。亚马逊官方发布公告,宣布计划投资超1亿美元,在美国印第安纳州格林伍德(Greenwood)建设一座机器人先进制造工厂,项目预计2028年正式投产,将为亚马逊北美履约网络生产仓储机器人及配套自动化设备。小鹏汽车本月已启用人形机器人生产线,并计划在2026年底实现量产、2027年开始商业交付;波士顿动力也已开始在现代汽车美国工厂开展Atlas的人形机器人制造任务训练。
国金证券表示,特斯拉链已经迭代4年,目前硬件供应链趋于收敛的拐点,看好电驱动新技术(谐波磁场电机、GaN)、灵巧手(电子手套、新型基材)、新材料(peek)、高端轴承等相关标的。中信建投近期研报指出,人形机器人关注T链产品发布及量产进展,把握核心供应商布局机会。
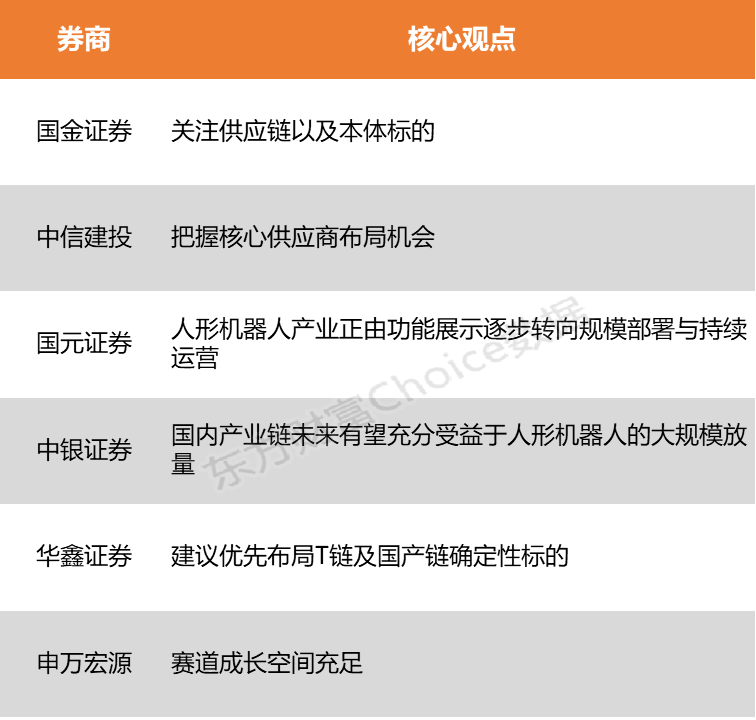
国金证券:关注供应链以及本体标的
特斯拉链已经迭代4年,目前硬件供应链趋于收敛的拐点,看好电驱动新技术(谐波磁场电机、GaN)、灵巧手(电子手套、新型基材)、新材料(peek)、高端轴承等相关标的。苹果、谷歌、OpenAI、Figure等都陆续迈入0-1,关注海外其他供应链的机会;宇树、智元、乐聚、银河通用等陆续上市,关注供应链以及本体标的。
中信建投:把握核心供应商布局机会
人形机器人关注T链产品发布及量产进展,把握核心供应商布局机会。T链积极推进审厂、量产等工作,多方供应链反馈积极,建议重点关注大客户产品发布及量产推进情况,有望为板块带来重要催化。
国元证券:人形机器人产业正由功能展示逐步转向规模部署与持续运营
人形机器人产业正由功能展示逐步转向规模部署与持续运营,产品可靠性、任务成功率、部署周期及单位运营成本将成为商业化进程中的重要评价指标。建议重点关注具备批量制造、场景交付和持续运营能力的整机企业,以及进入头部客户供应链、完成产品验证并具备规模供货能力的核心零部件企业。
中银证券:国内产业链未来有望充分受益于人形机器人的大规模放量
人形机器人作为具身智能最理想的载体,在2025年已经跨过量产门槛,目前阻碍其大规模商业化落地的主要瓶颈为大模型泛化能力不足等,未来随着模型、算力、数据的快速发展,有望逐步突破,国内产业链凭借着独特的政策支持、强大的产业链深度和成本优势,目前处于全球领先地位,未来有望充分受益于人形机器人的大规模放量。
华鑫证券:建议优先布局T链及国产链确定性标的
Optimus产能快速爬坡中,叠加国家政策扶持、国产链宇树、小鹏等催化,看好人形机器人板块迎来确定性行情。建议优先布局T链及国产链确定性标的,受益于产能爬坡有望带来订单增长;同时关注具备核心零部件研发能力、适配人形机器人量产需求的优质企业,把握板块贝塔机会。
申万宏源:赛道成长空间充足
随着人形及四足机器人产业化进程加速,整机出货量高增与价格下探持续带动热管理需求释放,预计未来几年,全球人形、四足机器人对应的主动散热市场规模将保持高速增长,2030年市场规模有望达到百亿元级别。赛道成长空间充足,吸引了大量企业布局。
(本文不构成任何投资建议,投资者据此操作,一切后果自负。市场有风险,投资需谨慎。)
(文章来源:东方财富研究中心)




