对于春节、国庆等长假,A股投资者往往会讨论,到底是“持币过节”还是“持股过节”?
本心上,我们建议减少这种短期博弈,但我们仍然有必要把博弈过程复盘清楚,便于我们更好理解市场的短期波动。
我们基于2011-2025(剔除24年924)的数据统计,总结历史规律如下:
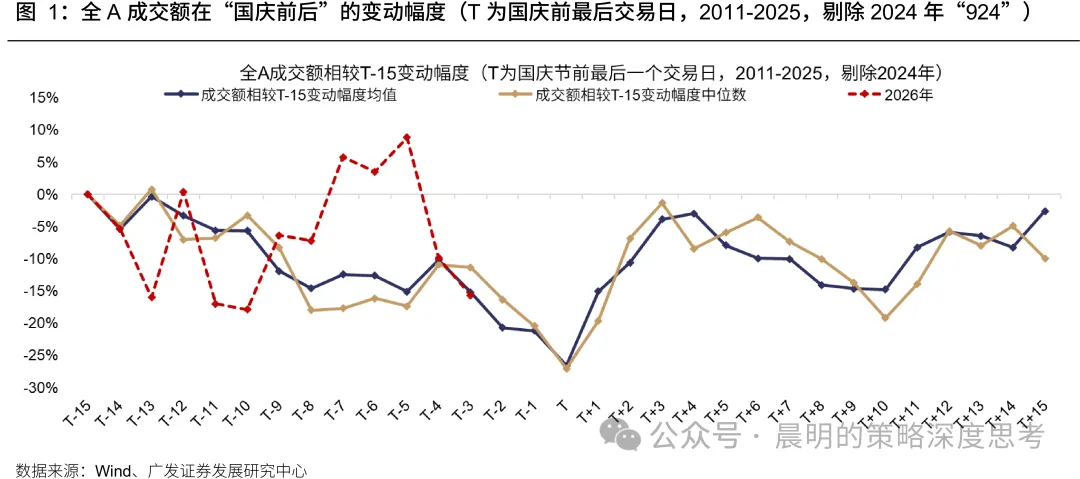
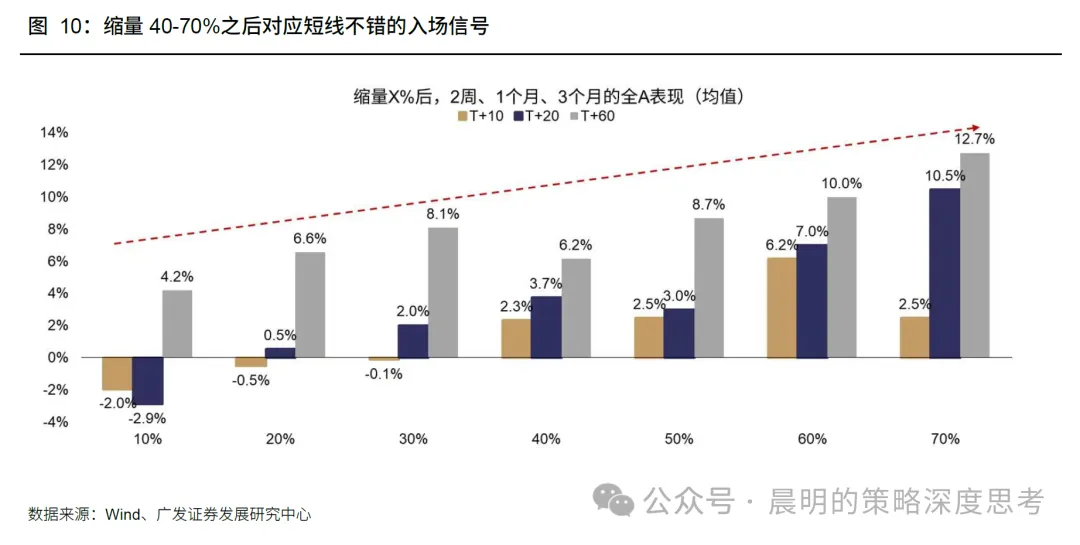
1、从成交量的角度:长假之前1-2周,全A交易量缩量25-30%,节后一周恢复。主要原因包括:投资者担心假期海外不确定性、杠杆资金需要按自然日支付融资利息而减仓等等。
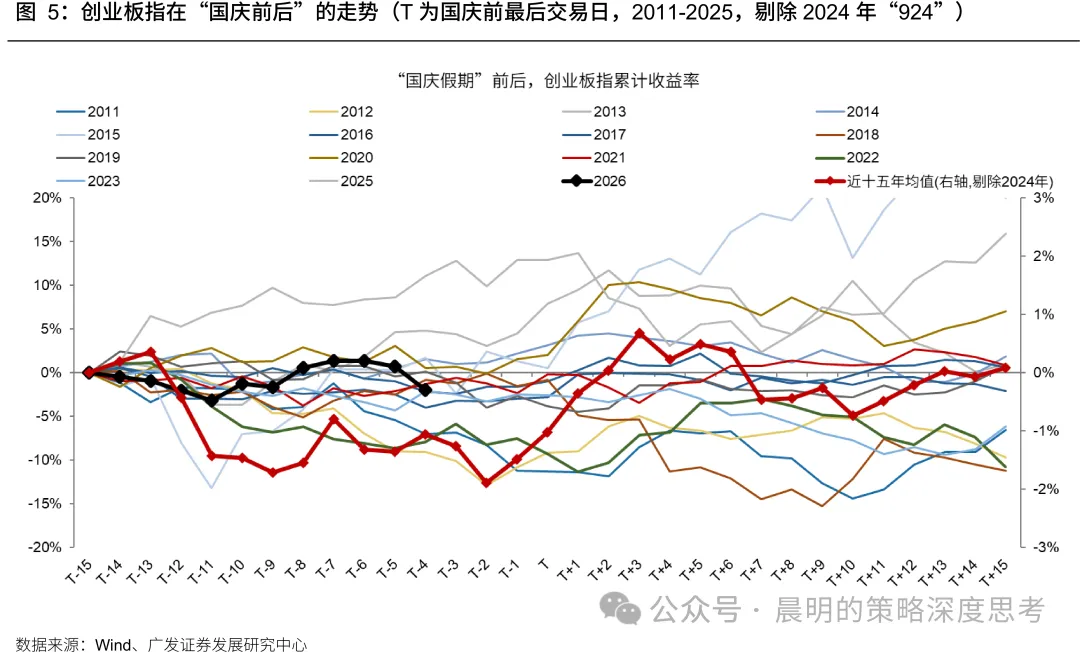
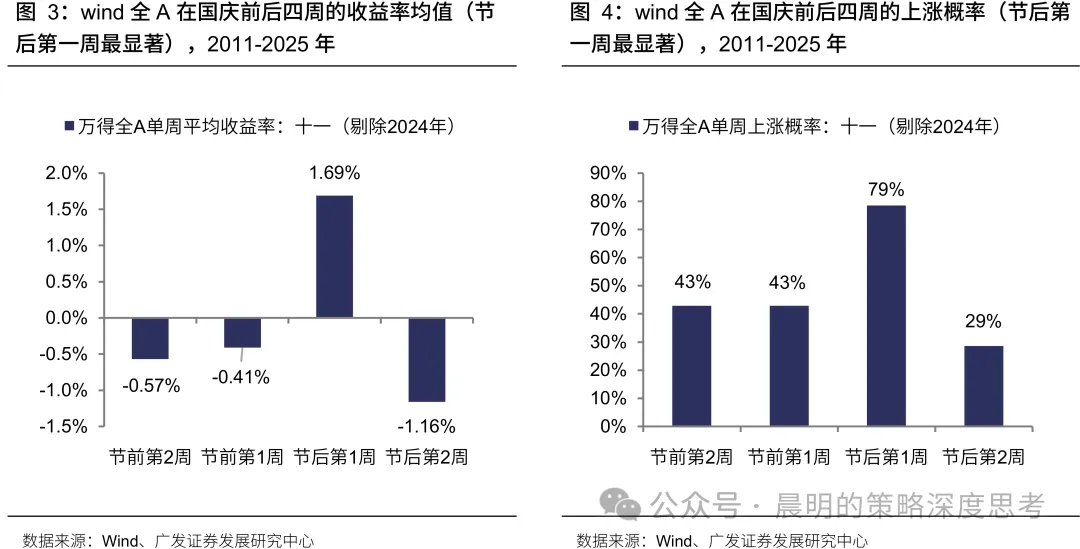
2、从宽基指数股价:大多指数(wind全A、创业板指、中证1000)在“国庆长假”前1-2周表现较弱,节前2个交易日企稳,节后第一周反弹上涨。科创50节前涨跌各半,基于产业定价。
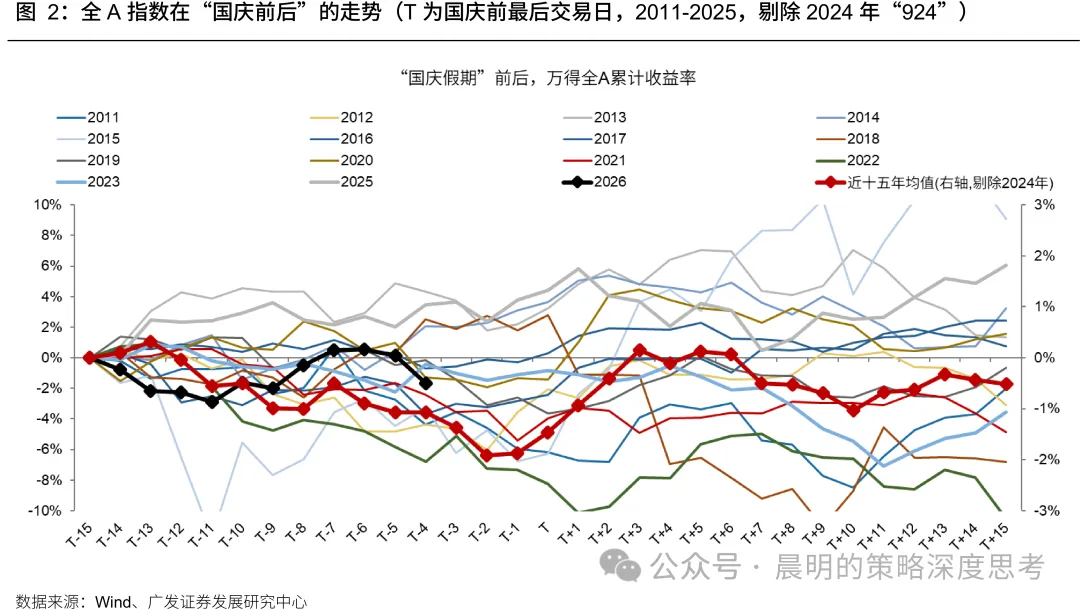
3、过去15年,其中有13年的节后收盘价较节前低点反弹2%以上。换句话说,如果节前逢低布局,节后赚钱的胜率超过了80%。
4、板块表现:TMT在节后一周跑赢大盘的概率、超额收益的均值最高,跑赢的概率为73%。
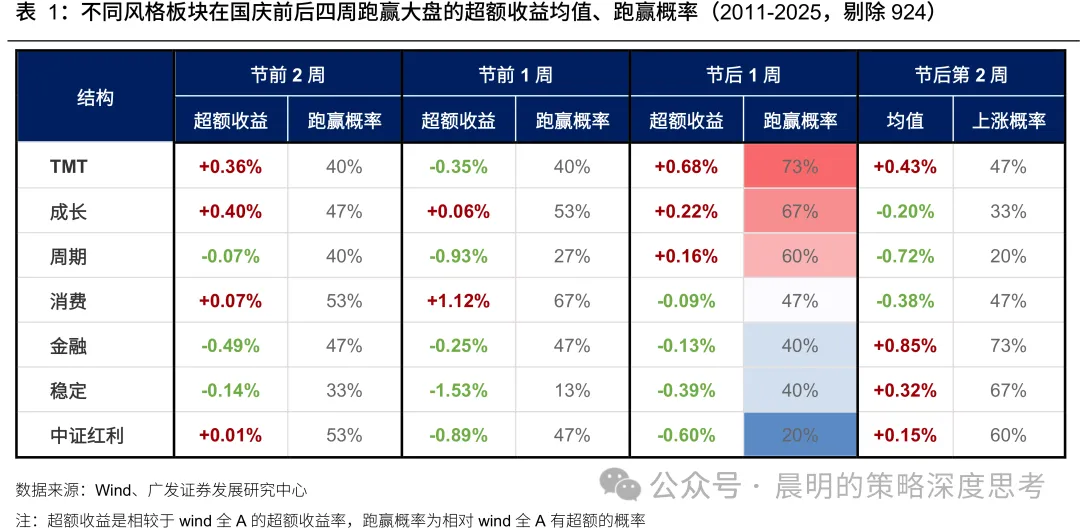
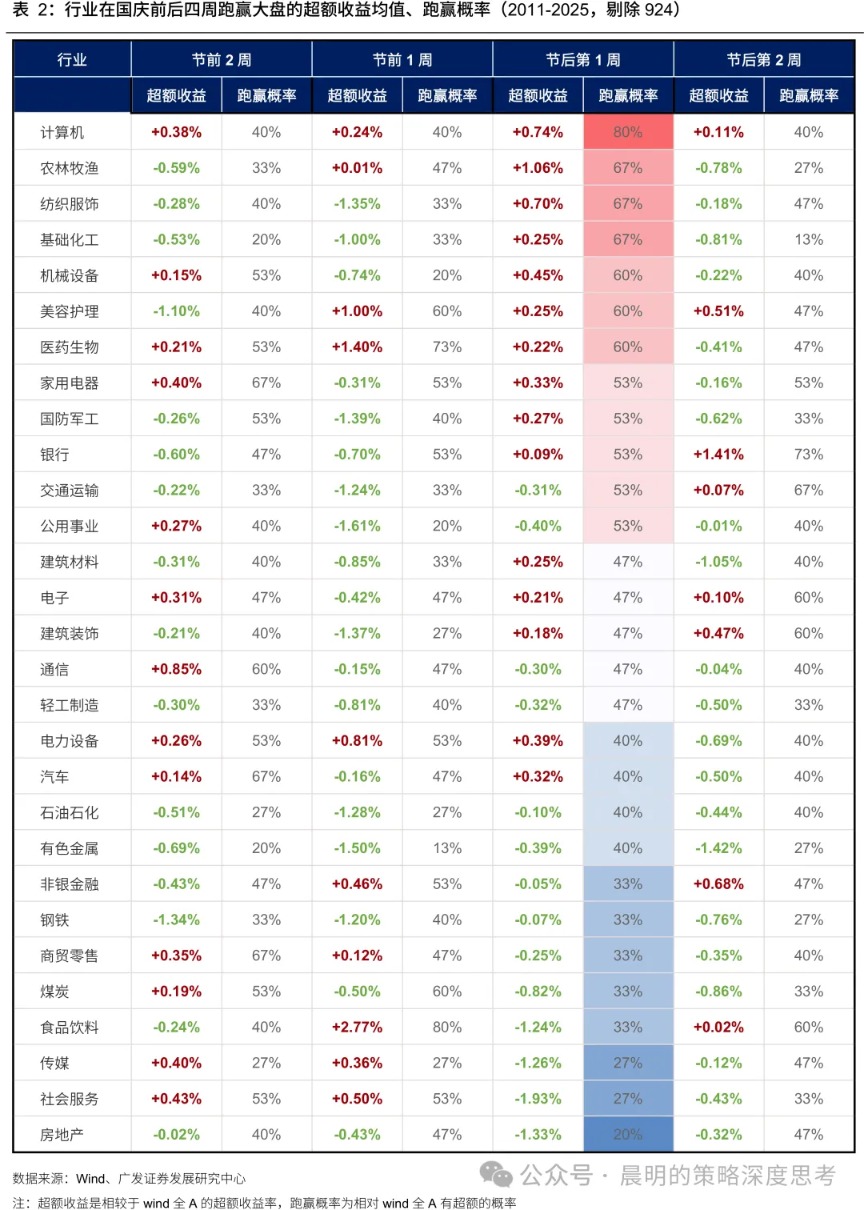
5、行业表现:综合节后一周反弹概率、超额收益均值,居前的是计算机、农业、纺织服装、化工等。
基于26年市场及风格的实际表现,结合历史规律,对26年国庆节前后的市场展望:
1、首先,对应到节前剩余的三个交易日,在此位置上进一步减仓的必要性不强,反而容易错过节后潜在的反弹机会。
2、市场自7月高点缩量50%后,量能有所企稳;假期之后成交量有望恢复,在此位置上更容易出现有效反弹。
3、除了“日历效应”,历史上节后市场表现主要受到假期期间增量信息的影响。展望26年中外经济及政策环境,前期市场对于若干负面因素已有较为充分的预期和定价,预计26年国庆期间的消息面大概率平稳。(美联储加息预期,AI产业进展,中美会晤等)
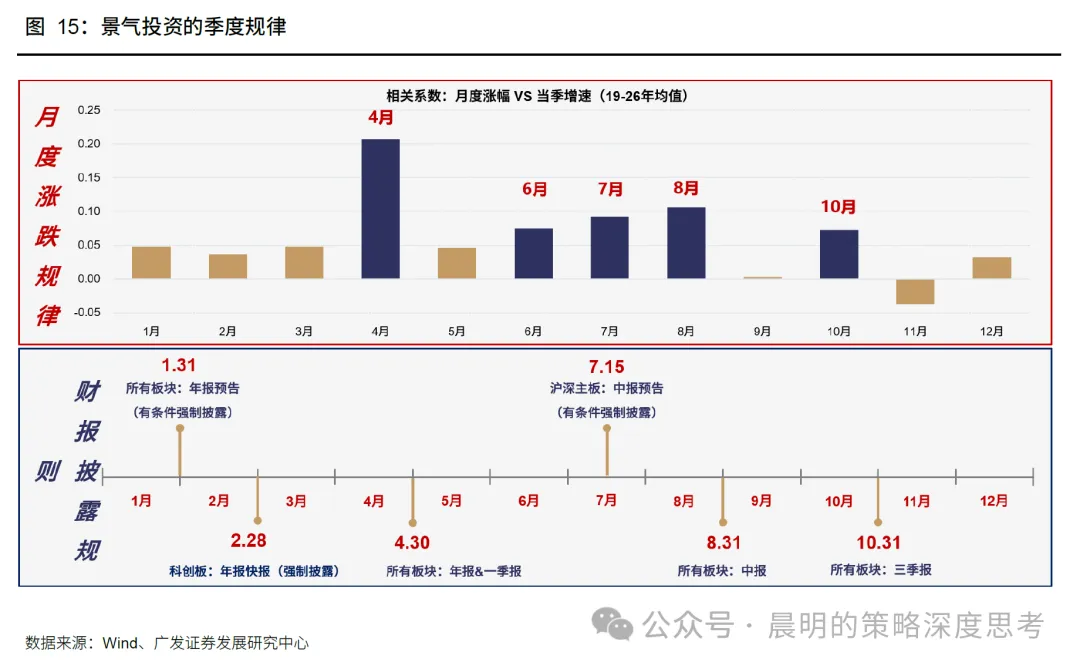
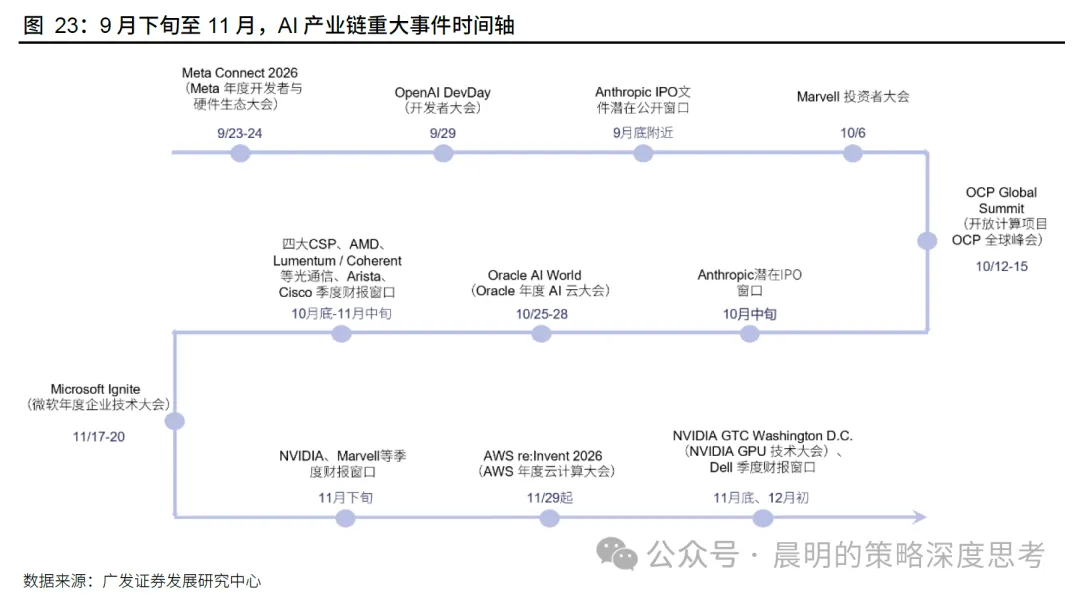
4、历史上节后第一周,TMT跑赢全A的概率在主要风格指数中最高。结合今年实际的风格表现,10月份市场有望逐步回归景气定价,那么节前最后一周若成长风格再有调整,则为Q4提供了难能可贵的布局机遇(三季报的景气优势,以及AI产业链的系列催化)。
5、维持配置建议:优先关注三季报高景气的AI产业链,以及非AI领域的细分α(医药、航运、船舶、出口链个别环节等)。对于红利板块,目前仍有胜率,但预期回报空间不如630。
风险提示:地缘冲突超预期,使得全球通胀上行压力超预期;海外通胀及美国经济韧性,使得全球流动性更快进入紧缩周期;国内稳增长力度不及预期,使得经济复苏乏力及市场风险偏好下挫等。
(文章来源:广发证券)




