近两年,得益于下游领域对高性能永磁同步电机的需求快速增长,朗高科技的业绩也持续增长,但随着公司业绩规模的扩大,后续同比增长幅度或将有所降低。
来源:新财富杂志综合自IPO日报、北京商报、格隆汇新股、公开资料等
9月22日,苏州朗高电机科技股份有限公司(下称“朗高科技”)在深交所通过创业板IPO的审议。本次IPO,公司计划募资9.88亿元,保荐机构为华泰联合证券。
招股书显示,最近三年公司营业收入从3.85亿元增至14.47亿元,增长近2.8倍,归母净利润从2469.54万元升至1.31亿元。这家为新能源矿卡提供电机的企业,正站在从高增长到高质量验证的关口。
01
给三一集团、宇通集团等供货
朗高科技成立于2006年,主营高性能永磁同步电机的研发、生产和销售,形成了覆盖重卡、客车、矿卡、工程机械、农机等各种车型及应用场景的新能源商用车和非道路移动机械电机产品组合,适配中央驱动、电驱桥等多种驱动方式,可提供低速/高速、圆线/扁线、水冷/油冷/复合冷却等多种技术路线产品。
公司在风电及轨交领域提供的主要产品包括变桨电机、偏航电机、高铁/地铁制动电机等。
公司在工业高效节能与自动化控制领域提供的主要产品包括工业高效永磁电机、变频器、测功机等。
其主要客户包括三一集团、宇通集团、徐工集团等知名主机厂及潍柴动力、特百佳等,产品还随主机厂整车远销德国、法国、巴西等地。
据咨询机构弗若斯特沙利文统计,按销量计算,公司2025年在国内新能源矿卡驱动电机领域市占率超过70%,排名行业第一,在新能源重卡驱动电机领域市占率约28%,排名行业第二,客车驱动电机和风电变桨电机市占率也居于行业前列。
具体来看,2023年至2026年1-6月(简称“报告期”),朗高科技来自新能源商用车的营收占比从45.41%提升至65.72%,新能源非道路移动机械的营收占比在23%左右,风电及轨交的营收占比从26.97%降至8.52%,其他产品占比较低。
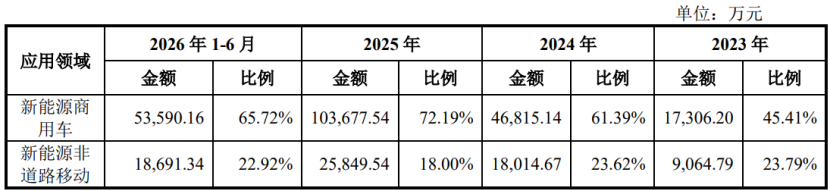
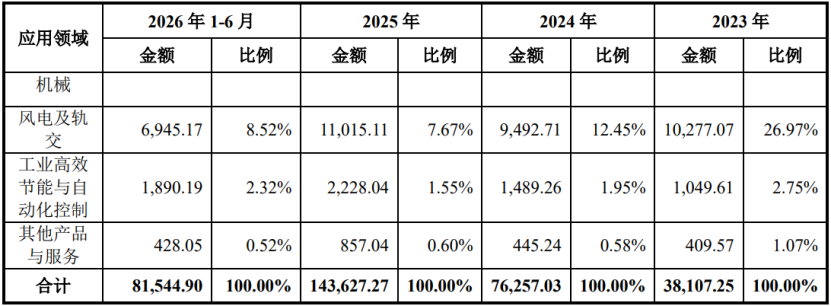
公司主营业务收入按应用领域划分的情况,图片来源于招股书
报告期内,朗高科技需要采购定转子铁芯、磁钢、漆包线、壳体、端盖、轴承、转轴、制动器等原材料,供应商包括金力永磁、江苏大通机电、金田股份、山东泰开精密铸造有限公司、无锡新瑞驰科技有限公司等。
02
净利润增速回落
近两年,得益于下游领域对高性能永磁同步电机的需求快速增长,朗高科技的业绩也持续增长,但随着公司业绩规模的扩大,后续同比增长幅度或将有所降低。
具体来看,2023年、2024年、2025年、2026年上半年,公司的营业收入分别约3.85亿元、7.68亿元、14.47亿元、8.23亿元,归属于母公司股东的净利润分别约0.25亿元、0.89亿元、1.31亿元、0.87亿元。
报告期各期,朗高科技的主营业务毛利率分别为22.9%、24.48%、18.91%和21.81%,存在一定波动,主要受公司主要产品毛利率变化和产品结构变化共同影响;公司主营业务毛利率明显高于同行业可比公司平均值。
2023—2025年,朗高科技研发费用分别为2373.45万元、3276.79万元、5615.41万元和3475.65万元;对应研发费用率分别约为6.17%、4.26%、3.88%、4.22%。而同期,公司列示的同行业可比公司研发费用率均值分别约为7.26%、5.56%、4.43%、5.04%,均略高于朗高科技。
对此,公司在招股书中解释称,由于同行业公司的具体研发布局和产品研发阶段不同,导致研发费用率存在一定差异,如精进电动研发费用率显著高于同行业,拉高了行业平均水平。“总体上,公司研发费用率与同行业可比公司相比处于合理区间范围内,不存在重大差异。”
值得注意的是,报告期各期末,公司应收账款的账面价值分别约1.38亿元、3亿元、3.56亿元、5.08亿元,呈逐年上升趋势,面临应收账款余额较高及坏账风险。
在招股书中,朗高科技也直言,未来随着公司经营规模的扩大,应收款项可能进一步增加,公司存货金额有可能进一步增加。
盈利质量与客户结构同样承压。
尽管在今年上半年毛利率出现回升,但报告期内公司综合毛利率的波动不容忽视。公司综合毛利率由2024年的24.79%降至2025年的19.21%,一年下滑5.58个百分点,核心的新能源商用车电机毛利率也由22.01%降至16.6%。
销售方面,近年来,公司客户集中度持续走高,前五大客户收入占比从2023年的53.62%升至2025年的72.32%,2026年上半年虽回落至64.26%,但对第一大客户三一集团的依赖反而加深至27.87%。应收账款余额则从2023年的1.45亿元增至2025年的3.75亿元,至2026年6月末进一步升为5.35亿元,报告期收现比长期低于1。
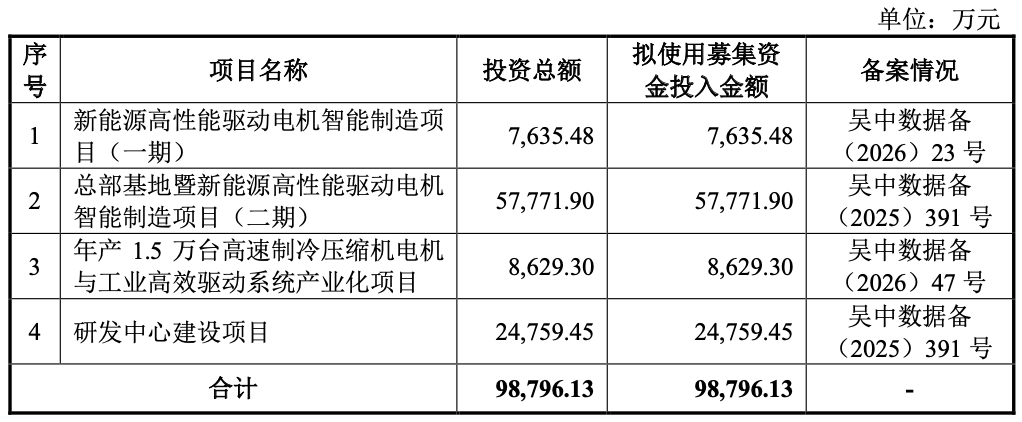
此外,公司2025年产能利用率为110.23%,2026年上半年已控制并回落至100.61%。本次IPO,公司计划募集资金98796.13万元,将分别用于新能源高性能驱动电机智能制造项目(一期),投资总额7635.48万元;总部基地暨新能源高性能驱动电机智能制造项目(二期),投资总额57771.90万元;年产1.5万台高速制冷压缩机电机与工业高效驱动系统产业化项目,投资总额8629.30万元;研发中心建设项目,投资总额24759.45万元。上述项目拟全部使用募集资金进行投入。本次IPO募投项目达产后,总产能将进一步增加,对公司产能消化能力提出新的挑战。
03
报告期累计分红近1亿元
招股书显示,报告期内,朗高科技曾接连进行现金分红。2023—2025年以及2026年上半年,公司现金分红金额分别约为750万元、4987万元、2591万元、1493.34万元,合计约9821.34万元。
从股权关系来看,截至招股书签署日,朗高科技无控股股东;程玉平、任怀勋自公司成立以来一直为公司共同实际控制人。程玉平、任怀勋分别直接持有公司38.89%股权。
除直接持股外,程玉平、任怀勋通过员工持股平台朗高众成、朗高众辉、朗高众享合计控制公司9.97%的股份对应的表决权。因此,程玉平、任怀勋二人合计控制公司87.75%股份对应的表决权。
天使投资人郭涛表示,如果公司现金流充足、暂时没有大额资金投入需求,分红是合理的股东回报方式;但实控人直接持股近八成,通常意味着大部分分红会流向其个人,若公司正处于扩张阶段却持续大额分红,可能被质疑“套现”,还可能影响后续经营的资金储备。
从长远来看,上会只是公司IPO之路的其中一道关卡,在新能源商用车渗透率红利收窄的背景下,朗高科技能否稳住盈利质量、消化大额应收与新增产能、降低单一客户依赖,将是持续的考验。
04
董秘曾于保荐机构任职
本次冲击IPO,朗高科技聘请的保荐机构为华泰联合证券,而颇为值得一提的是,华泰联合证券正系李伟的“老东家”。
履历显示,李伟生于1988年11月,中国国籍,无境外永久居留权,硕士研究生学历,非执业注册会计师。李伟于2014年7月至2025年10月,历任华泰联合证券投资银行业务线经理、副总监、总监;随后,于2025年11月至今,任朗高科技董事会秘书、副总经理。
从股权关系来看,本次发行前,李伟持有朗高科技0.96%股份,位列公司第十大股东。
“李伟从保荐机构离职后短期内即担任发行人董事会秘书这一关键职务,可能存在的潜在风险包括独立性问题,即保荐机构与发行人之间可能因人员流动而产生利益关联,影响保荐业务执行的客观性与公正性;另外,该情形也可能引发监管机构对保荐机构独立性及内部控制有效性的质疑。”上海市海华永泰律师事务所高级合伙人孙宇昊律师表示。
针对相关情况,朗高科技方面表示,近年来公司经营规模快速扩大,需要进一步加强内部管理、信息披露、内控建设方面的力量,并增强资本市场方面的专业能力。李伟在投资银行领域深耕十余年,具备扎实的资本市场专业背景和规范治理能力。招聘李伟加入公司,是基于弥补公司现阶段管理人才短板及促进长远健康发展的正常人才引进,符合公司的战略发展需求。
“李伟加入朗高科技前已从华泰联合证券离职,其加入公司属于正常的市场化人才流动。公司及本次发行上市的中介机构均严格遵循相关法律法规及监管规定,建立并执行了完善的内部控制制度,符合监管相关要求,可保障发行上市过程的独立性与合规性。”朗高科技方面谈道。
(文章来源:新财富杂志)




