有人入局,有人出局,微醺赛道对于茶饮品牌而言,如同“围城”一般。9月22日,北京商报记者登录古茗点单小程序发现,杭州湖滨银泰门店内,经典生啤、三重柚拉格两款产品悄然登上菜单。几乎同一时间,茶颜悦色却宣布旗下子品牌“昼夜诗酒茶·艺文小酒馆”将于10月31日前关停全部门店。一退一进之间,茶饮品牌对酒水赛道的态度出现了明显分化。这背后,既有微醺赛道广阔的市场空间作为有力助推,也有业外资本集中入局微醺赛道引发的存量竞争压力。如今,当茶饮品牌跨界酒饮逐渐出现“围城”时,未来微醺赛道的竞争核心不再是推出一款爆品,而是能否把微醺真正嵌入消费者的日常生活。
茶饮卖酒冷热不一
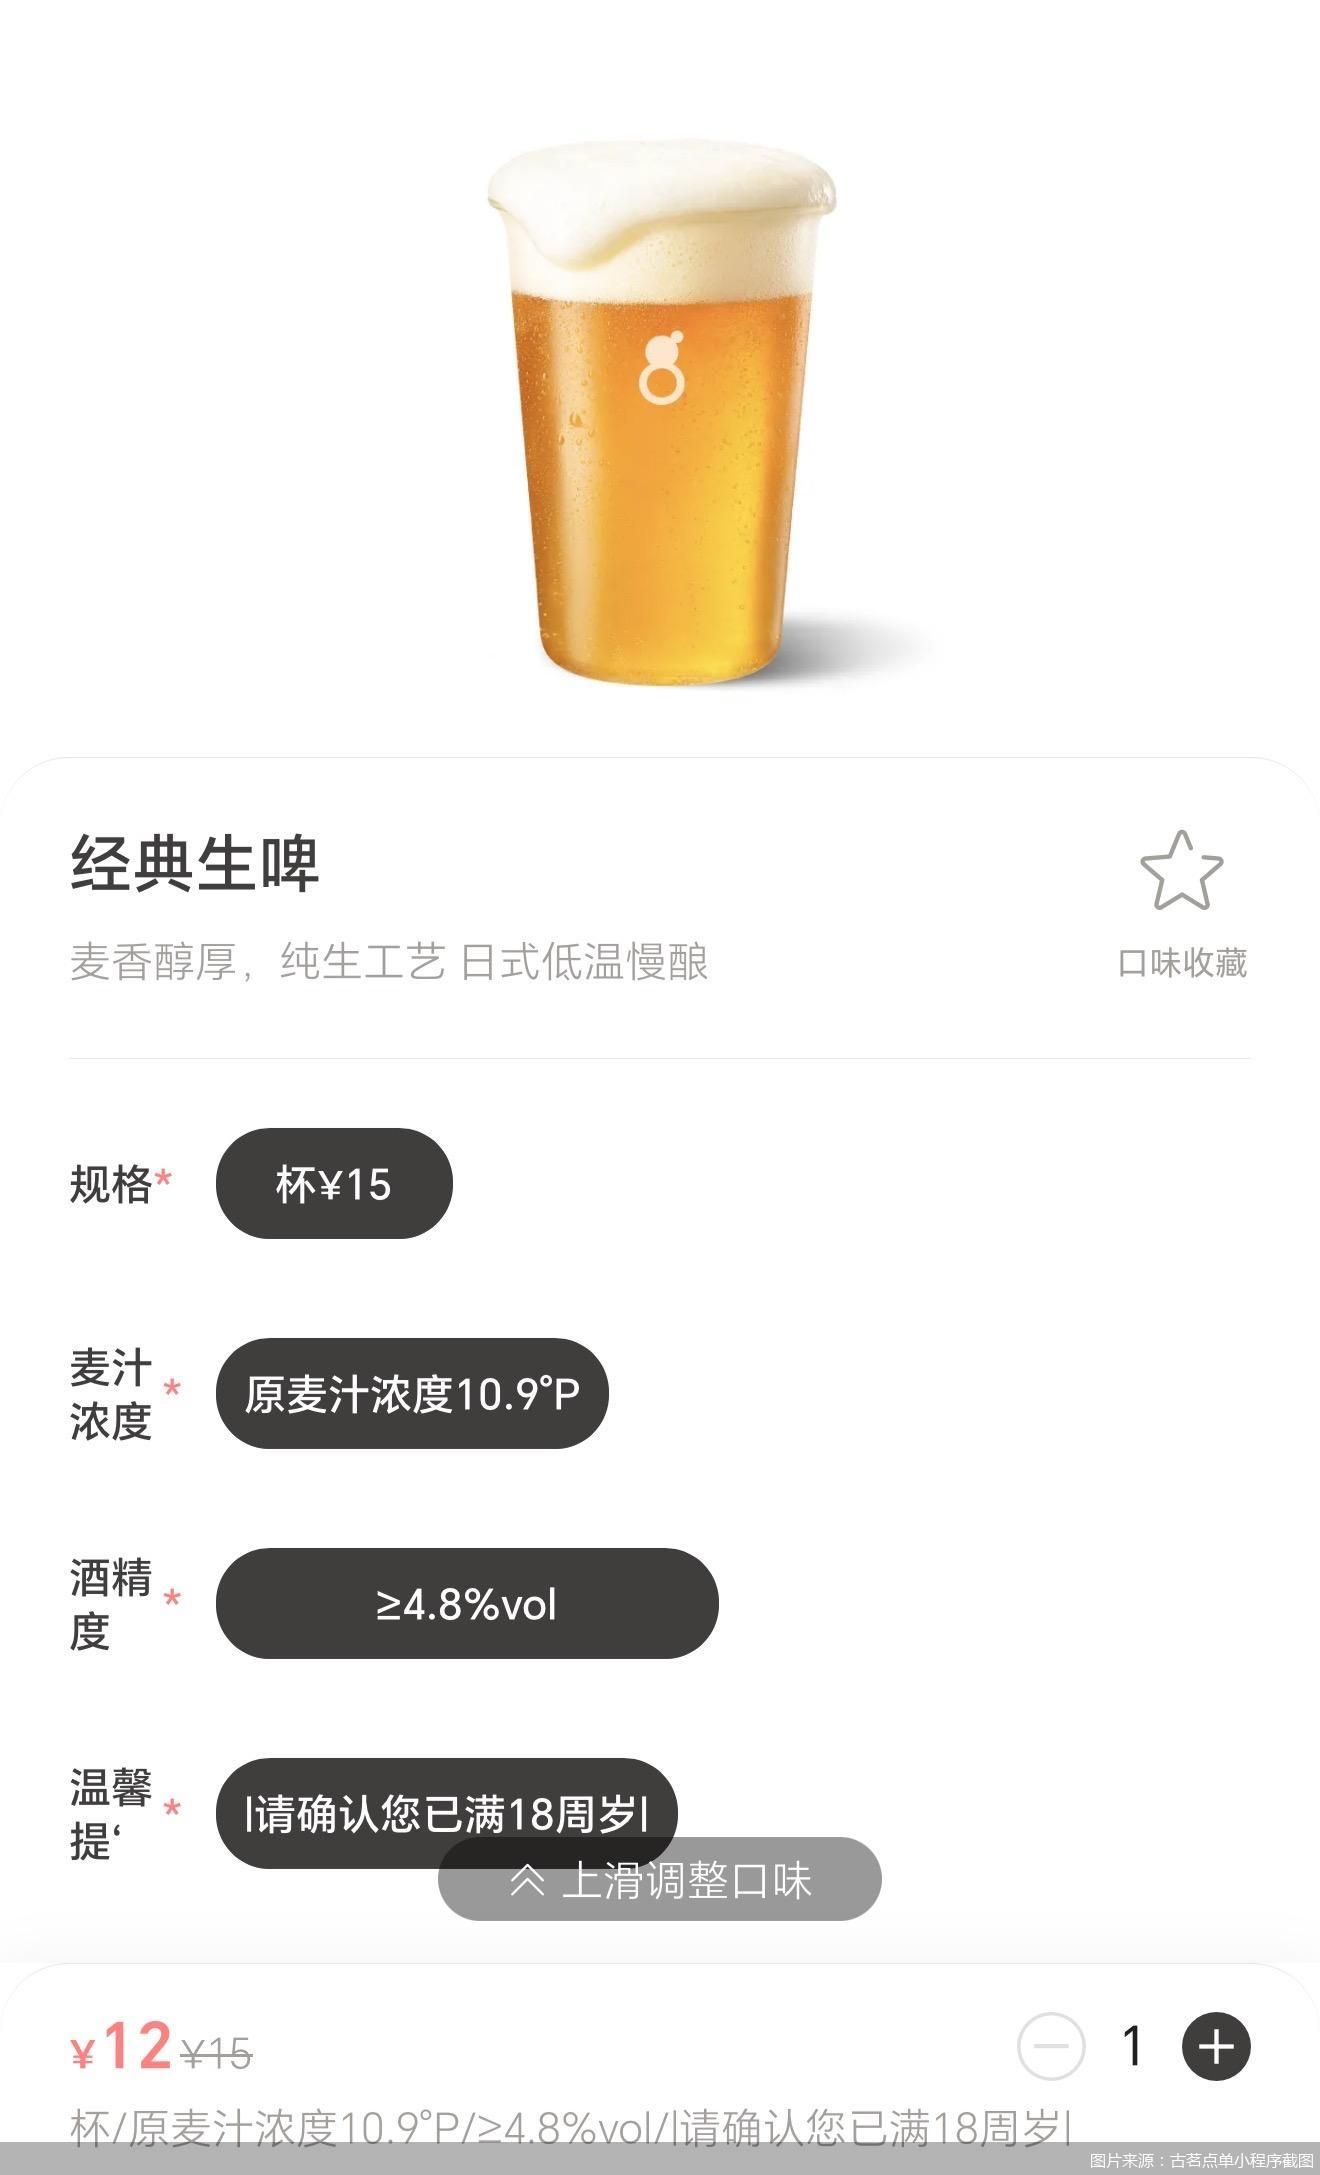
北京商报记者登录古茗点单小程序发现,古茗在杭州门店上线的现打鲜啤,包含经典生啤和三重柚拉格等产品,折后分别售价12元起、15元起。其中,经典生啤原麦汁浓度10.9°P,酒精度≥4.8%vol;三重柚拉格啤酒原麦汁浓度≥10°P,酒精度≥3.7%vol。
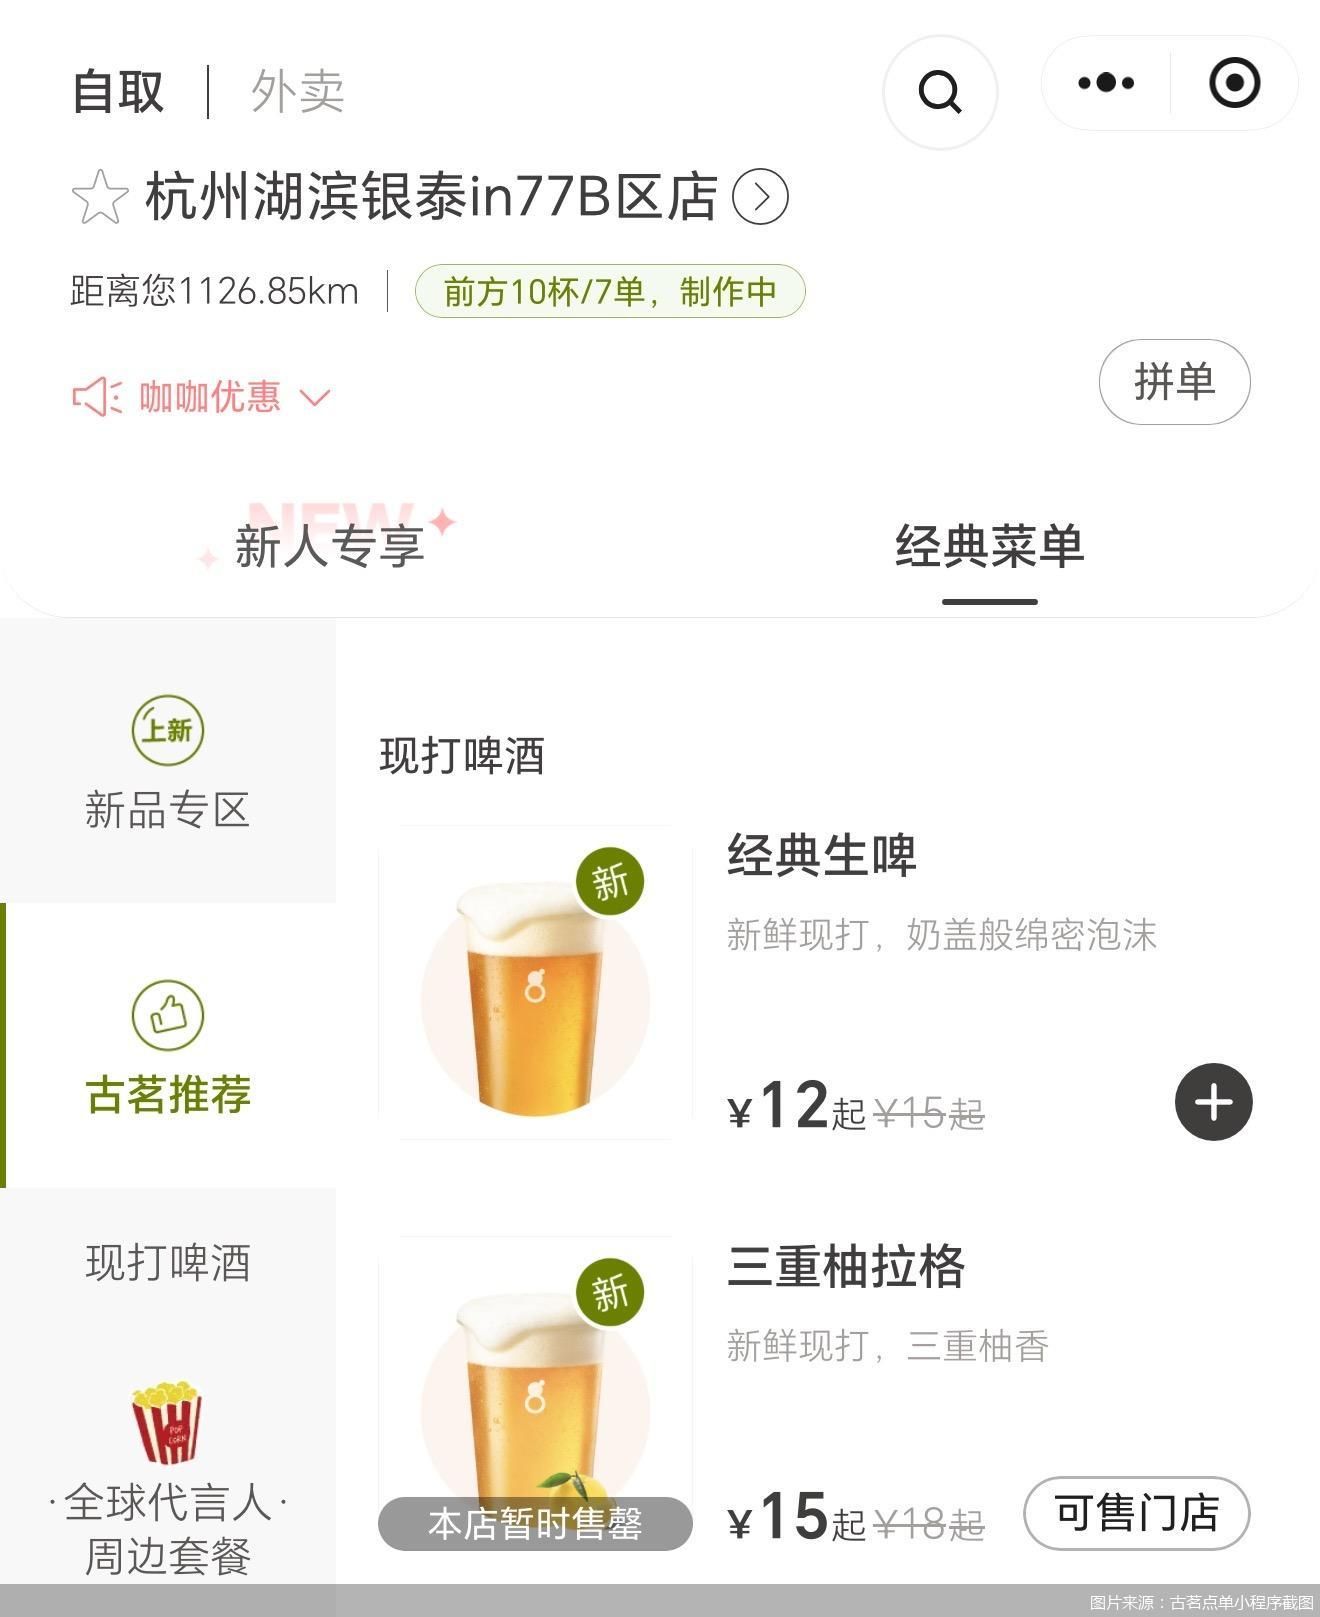
据了解,古茗入局微醺赛道采取的是不另开品牌,不另设门店,直接在现有茶饮店内增加鲜啤品类。
与古茗入局微醺赛道形成对照的是,茶颜悦色选择关停酒馆。2024年4月,茶颜悦色旗下昼夜诗酒茶在长沙一次性开出多家门店,主打茶酒融合的堂食场景。
茶颜悦色在公告中将闭店的原因归结于“客流量低、不怎么赚钱”等。对此,茶颜悦色表示,情绪消费下的堂食酒水和第三微醺空间并非刚需,无法形成持续性的健康流水。
中国酒类流通协会零售及连锁专业委员会副主任委员郭宏利在接受媒体采访时表示,在当前消费环境下,不少小酒馆从选址、面积、装修到活动营销,前期投入整体偏重,盈利已经成为行业共性难题。茶颜悦色与海伦司等小酒馆面对的是同一套底层考验:复购率、客单价、流量稳定性,这三大单店核心指标始终难以达标。
茶饮品牌布局微醺赛道早有先例。2023年,瑞幸与茅台联名推出“酱香拿铁”,首日销量突破542万杯,销售额突破1亿元。此后,今年5月,瑞幸再次推出“绯色月光”含酒精特调,仅限线下自提。
瑞幸、古茗将含酒精类产品以内嵌入菜单的方式推向消费者,但蜜雪冰城则走出了另一条切入微醺赛道的路径。2025年,蜜雪集团以约2.97亿元获得鲜啤福鹿家53%的股权。官方数据显示,其门店数量从2025年初的260家,迅速增加到2026年7月底的超3500家。
酒类营销专家蔡学飞指出,新茶饮这波集体下场做酒精饮品,是存量焦虑下的主动卡位。头部茶饮品牌借啤酒风味试图占位年轻人“轻放松窗口”。微醺是茶饮从“品类战”向“时刻战”的转型,但目前大多数商家只是在氛围中凑热闹,试水性质明显,真正能把茶酒做成第二曲线的,只会是少数敢投入供应链、敢做真酒精合规、敢把傍晚时段当主战场经营的头部品牌。
酒杯不好端
茶饮品牌扎堆卖酒,背后是一笔诱人但难算的账。
对于茶饮品牌而言,吸引其入局的,是以低度酒为代表的微醺赛道持续扩容。中国酒业协会数据显示,2025年低度酒市场规模将突破740亿元,年复合增长率达25%,成为酒类行业中增长最快的赛道之一。
不仅如此,酒馆赛道市场盘子仍然可观。据红餐产业研究院数据,2024年酒馆市场规模为1120亿元,并预估2025年有望达到1175亿元。截至2025年3月,全国酒馆门店总数已超6万家。超过千亿的市场规模,加上年轻消费者“要酒感不要醉、要松弛不要酒局”的消费趋势,对增长焦虑中的茶饮品牌构成了不小的吸引力。
硬币的另一面,小酒馆闭店潮也成为推动茶饮品牌退出微醺赛道的重要推手。中国烹饪协会2024年餐饮业态监测数据显示,全国传统小酒馆闭店率超过30%,赛道存活率显著低于餐饮行业平均水平。具体到行业头部,小酒馆第一股海伦司2026年中期财报显示,上半年营收下降20.3%,归母净利润下降72.7%。
酒类营销专家肖竹青指出,低价与高品质的平衡是跨界酒饮必须解决的核心问题。“酒水的消费频次远低于茶饮”,低价模式下,供应链成本的压缩空间存在局限,而品质如果跟不上,消费者不会复购。
闭店潮的背后,是消费人群与消费场景的错位,这也是茶饮品牌做酒水面临的重要障碍。茶饮的主流消费场景是即买即走,消费者平均停留时间可能不到5分钟。酒馆消费的核心恰恰是“坐下来”,需要空间、氛围和时间。茶颜悦色在复盘时坦承,很多昼夜门店座位少,不符合“坐下来喝点酒慢慢聊天”的消费场景。
福建华策品牌定位咨询创始人詹军豪在接受采访时表示:“这轮扎堆入局本质是在存量竞争下,茶饮品牌想靠微醺赛道打开第二增长曲线,但想要避免重蹈此前跨界品类‘火过就凉’的覆辙,需要在产品、渠道和品牌心智上做系统性的区隔。”
如何破“围城”
如果说过去几年微醺赛道的增长靠的是“尝鲜红利”,那么接下来的竞争则将围绕更本质的命题展开:如何让微醺真正成为日常生活的一部分,而非偶尔的仪式感点缀。伴随着这个命题,微醺赛道未来也将迎来一场关于“日常化”的消费革命。
当赛道逐渐成熟,竞争的核心问题也在发生变化。早期微醺赛道的竞争逻辑是“谁能做出好喝的酒”,而现在,问题变成了“谁更懂消费者的生活方式”。
盒马相关负责人在接受媒体采访时表示,盒马在布局低度酒赛道的优势主要体现在数据驱动的用户洞察、全渠道融合体验及场景化运营能力,可以精准触达年轻客群,并结合天气、节日等变量调整推荐策略。
这种“传统供应链能力”与“新消费用户洞察力”的碰撞与融合,正在重塑赛道的竞争规则。最终的赢家,不会是单纯“酒做得好”的品牌,而是那些能够把酒无缝嵌入消费者日常生活节奏的品牌,在正确的时间、正确的场景、以正确的方式,出现在消费者面前。
过去,买酒是一件需要去超市、去酒类专卖店做的事情。但即时零售正在把这件事变成“顺手就做了”。无论是美团、京东等布局即时零售的电商平台,还是歪马送酒等垂直酒水即时零售品牌,30分钟即时履约的消费模式高度适配年轻人随性、即时的饮酒习惯。这不仅仅是渠道效率的提升,更是消费决策逻辑的重写。当“想喝一杯”和“酒送到手上”之间的时间差被压缩到30分钟以内,微醺消费的频率和场景边界都会显著扩展。
此外,从产品端来看,想要布局微醺赛道的企业要跳出口味、风格同质化的“怪圈”,转向价值深耕,用户和场景的匹配同样关键。入局者要回答“谁在什么场景下会买这杯带酒精的饮品”。当前,用户需求正在逐渐反向重构酒饮市场,微醺赛道也并不例外。业内人士指出,用户需求得到更多重视,品牌产品打造也主要围绕用户需求展开,品类界限不断模糊,走向多元化融合,各品类都在回归消费品、饮料的本质属性。其核心驱动力,是年轻一代消费者对酒饮的需求正在快速风味化、多元化。
(文章来源:北京商报)




