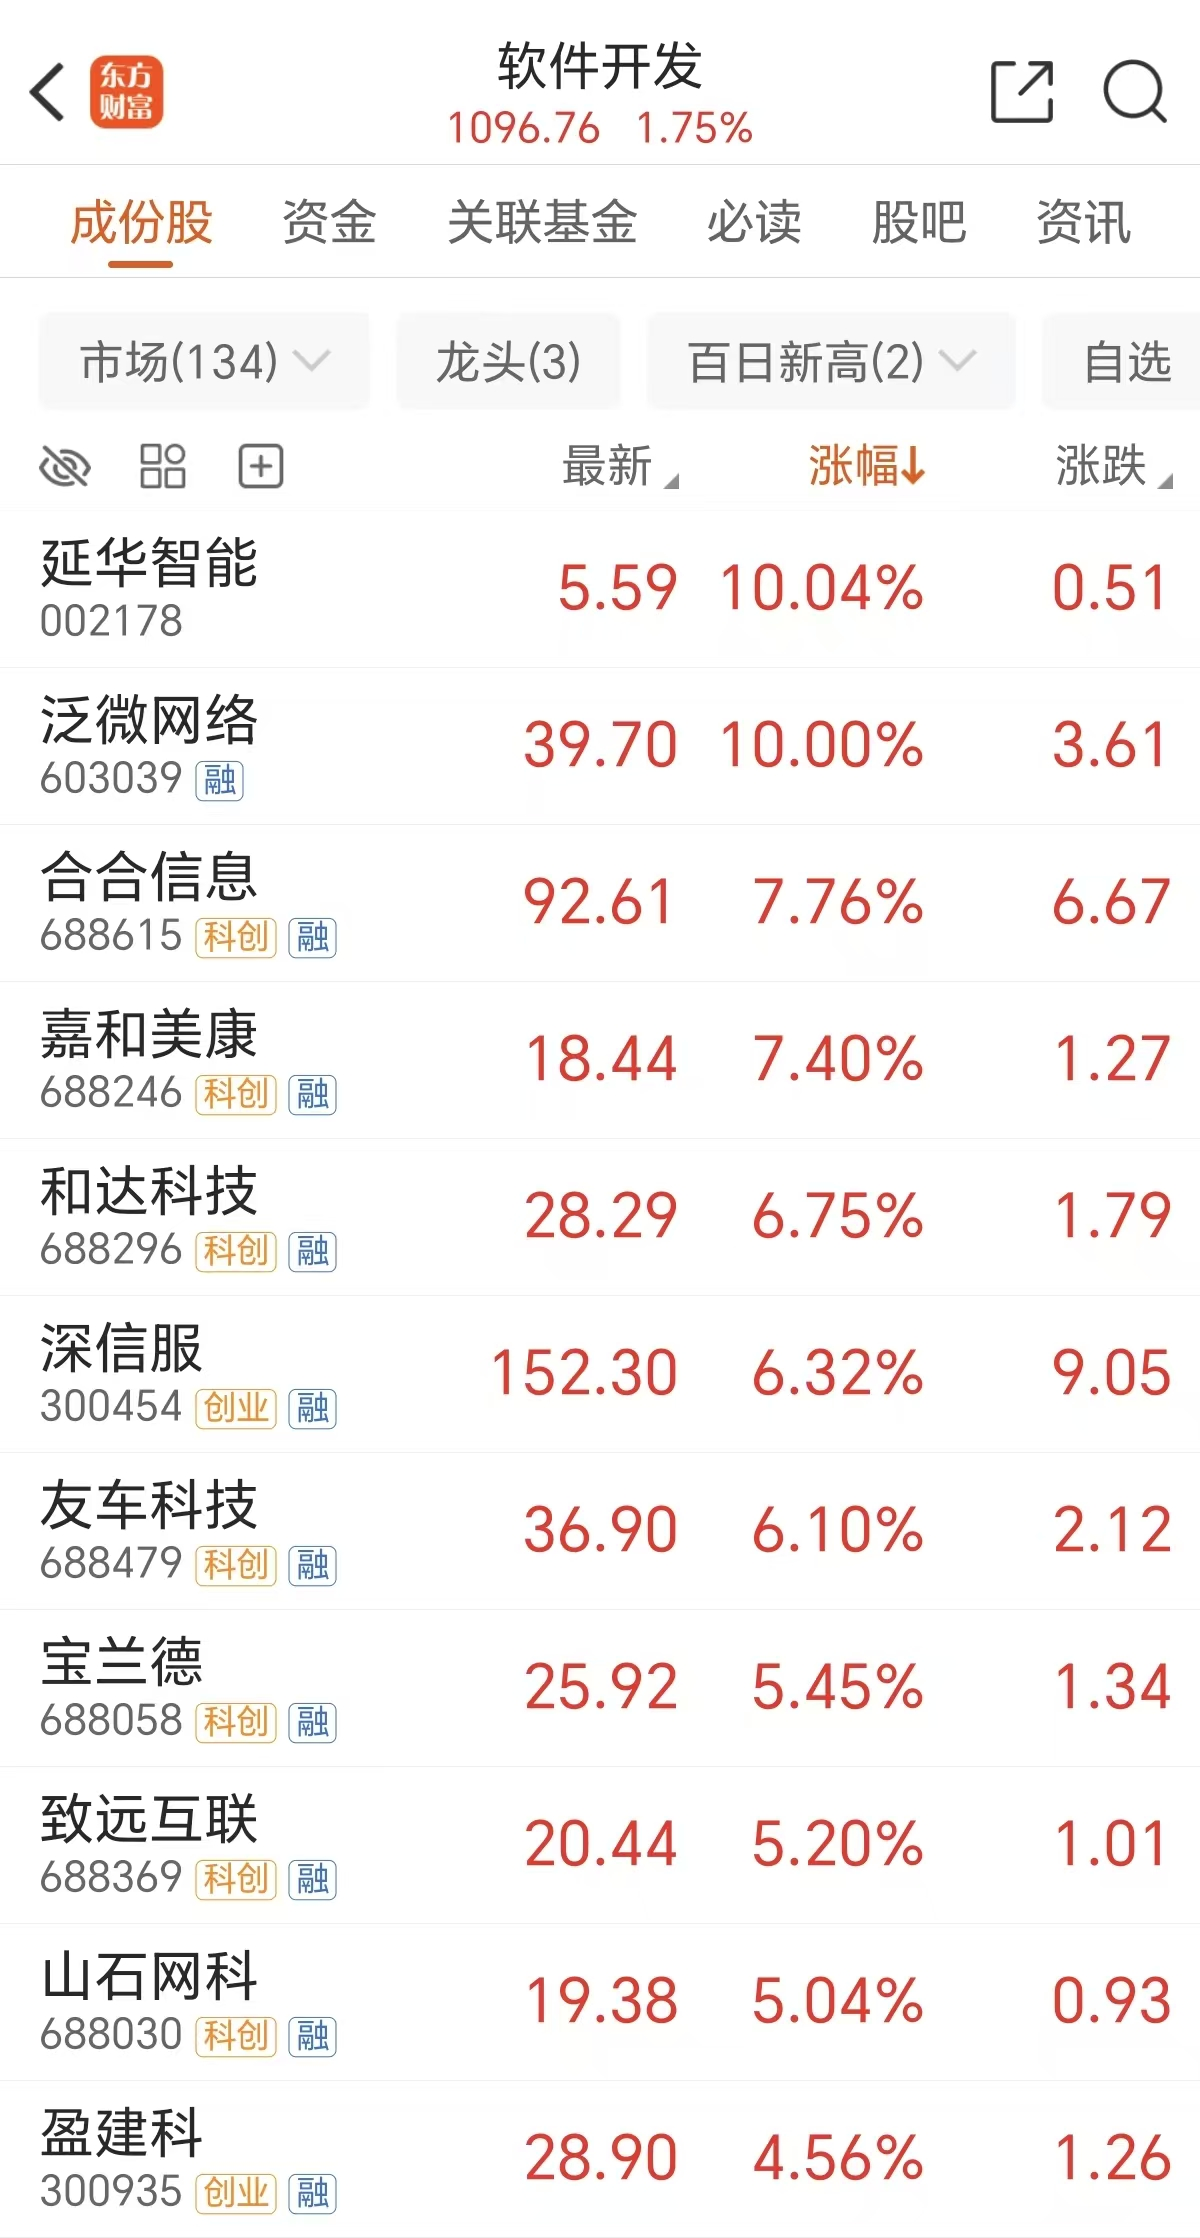
周二软件股表现强势,截至午间收盘,延华智能、泛微网络等个股涨停,合合信息、嘉和美康等多股跟涨。
AI软件或有望迎重估
消息面上,业内人士分析认为,直接导火索是Meta 9月初推出的个人AI智能体Muse取代ChatGPT并登顶美国iOS免费应用榜。
市场重新评估“智能体普及”的产业含义,而智能体的“宿主”是软件——任务编排引擎、应用入口、开发工具链、安全网关均属软件层增量。随着AI叙事从“模型能力竞赛”切换到“Agent商业化兑现”,软件板块有望迎来重估。
模型侧,推理成本被“重写”,Agent渗透的经济门槛下降。DeepSeek V4.1 Flash采用552B参数MoE主干、输入/输出分别激活约8B/16B参数,并将KV Cache对HBM、SSD的资源需求分别压缩至约1/4、1/8,主要面向长上下文、频繁工具调用的Agent工作负载。
智谱GLM5.3 Flash依托十万级国产芯片推理资源池,端到端性能较硬件原始基线提升约3倍,单Token推理成本已可比肩主流英伟达GPU。
开源证券指出,单位任务成本下降叠加任务体验改善,有助于提升智能体产品的商业化水平与应用渗透率。
弗若斯特沙利文(Frost & Sullivan)数据显示:中国AI软件市场2021–2025年复合增速为 23.5%;预计 2026–2030年复合增速将提升至31.7%,2030年市场规模达 1622亿元。细分市场中,金融行业AI基础设施软件预计2026–2030年复合增速最高,达 32.8%。
主力资金:净买入多只个股
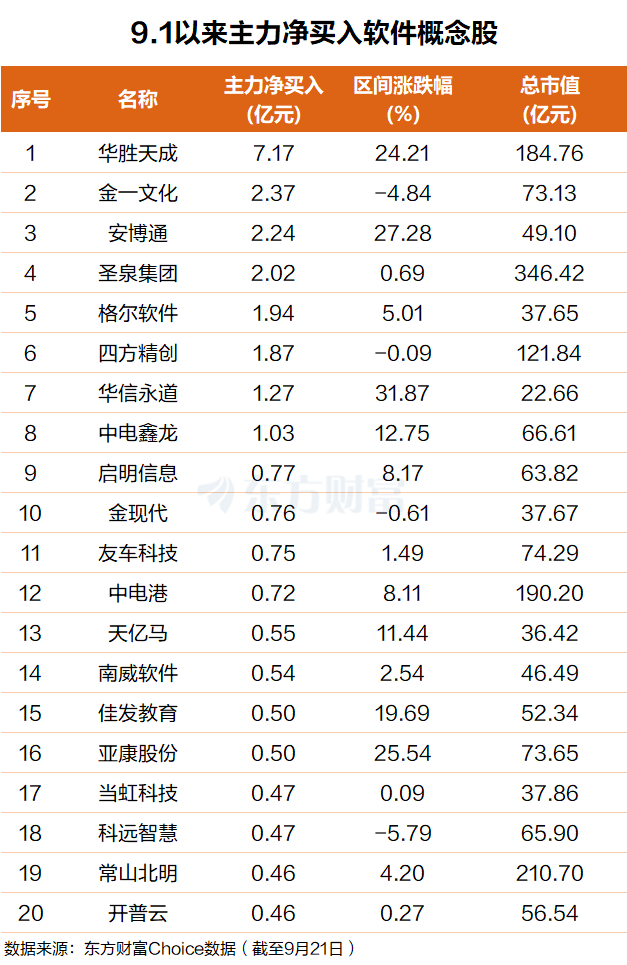
东方财富Choice数据显示,自今年9月以来,主力资金净买入多只软件股。华胜天成排名第一,主力净买额超7亿元;金一文化排名第二,主力净买额超2亿元。
安博通、圣泉集团、格尔软件、四方精创、华信永道、中电鑫龙、启明信息、金现代、友车科技、中电港等个股主力净买额在2.2亿元至7000万元之间不等。
机构:三大利好
浙商证券近日发布研报显示,AI办公是Coding之后的下一个AI应用高增长场景,正站在生产力代际重替的分水岭上。模型能力与调用成本双双越过拐点,专业办公任务进入“可用且可负担”区间,AI办公有望复制Coding Agent的爆发路径,成为AI应用商业化的下一主战场。
供给侧拐点已至:模型价格持续下探、能力—成本前沿外移,办公Agent进入可用区间。据Ramp数据,企业有效Token价格年内由1.15美元降至0.68美元/百万Token(降幅41%),主流模型形成清晰价格梯度;GPT-6 Astra以3.26美元的单任务成本跻身综合能力第一梯队,并在办公自动化基准测试中领先,模型能力由问答生成延伸至跨工具、多步骤任务执行;国产模型(Qwen3.8 Max、GLM-5.3、Kimi K3)兼具交付能力与成本优势,已成为办公Agent的可选基础模型。
需求侧已被验证:企业AI普及进入高位、高频付费意愿形成,而专业供给不足构成核心缺口。89%的企业已在至少一个职能经常使用AI,企业范围规模化比例升至44%,74%的专业人员每周多次使用AI、44%每日多次;Coding商业化已验证高频付费(据TickerTrends,8月Claude Code ARR $151.2亿,Codex ARR $88.3亿;Forbes 2026年6月披露Cursor年化收入突破$40亿),微软Copilot付费席位突破3,000万。与此同时,41%的AI使用者缺少基于权威内容的专业工具,34%使用未经批准的“影子AI”,供需缺口正是AI办公产品化的核心机会。
市场空间广阔:办公场景有望成为AI Agent的最大增量市场,中国增速更高。据Precedence Research,全球AI Agent市场规模预计由2026年的115.5亿美元增至2035年的2,946.6亿美元(CAGR 43.57%);艾瑞咨询中国企业级智能体市场预计由2025年的55.9亿元增至2030年的815.1亿元(CAGR 70.9%),叠加信创与政企国产化建设(信创产业规模2027年预计达3.7万亿元),为AI办公提供客户与部署基础。
(文章来源:东方财富研究中心)




