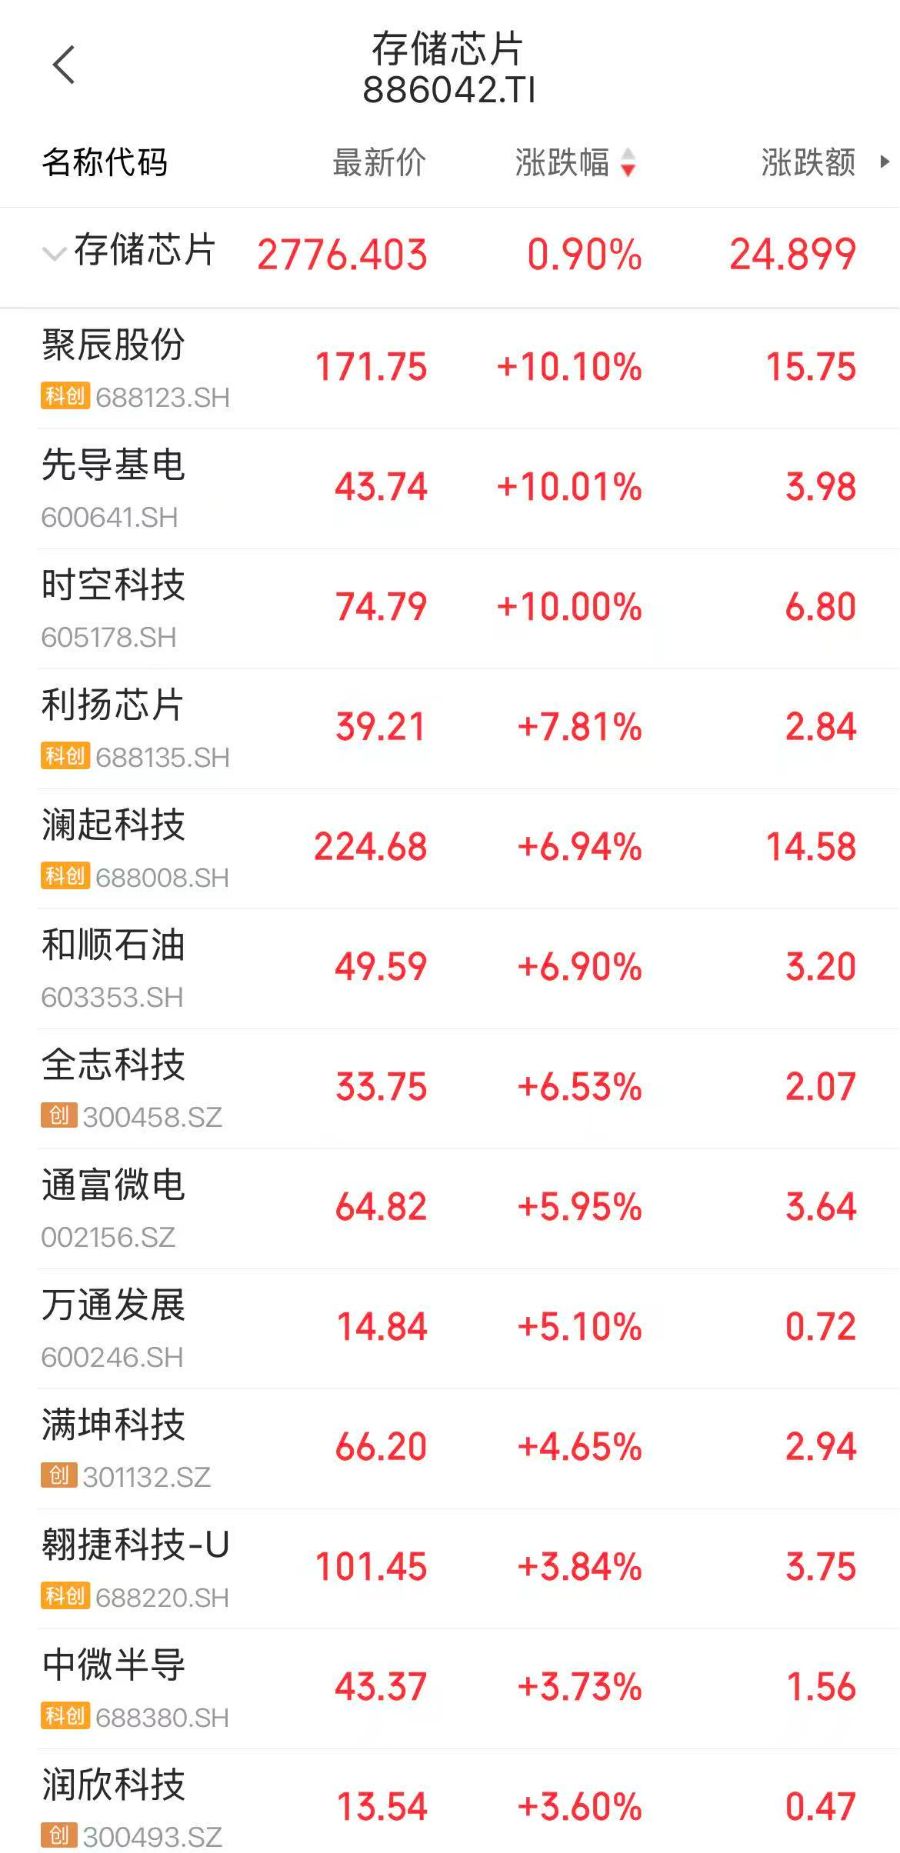
9月22日,A股存储芯片概念表现活跃,先导基电(600641.SH)与时空科技双双涨停,澜起科技、全志科技、通富微电、万通发展、德明利、长鑫科技(688825.SH)、君正股份等个股跟涨。
消息面上,长鑫科技9月20日晚间发布自愿性披露公告称,该公司在2026世界制造业大会上宣布其第五代工艺技术平台(下称“G5平台”)正式实现量产,并同步展出基于该平台打造的大容量LPDDR5X产品。
据介绍,长鑫科技的G5平台工艺水平可比肩行业顶尖量产工艺节点,是该公司在高端存储技术路线上的里程碑式突破,将为全球存储产业提供更具创新性、更具供应链韧性的解决方案选择。G5平台在关键工艺维度实现了多项行业领先的技术突破。通过四重曝光技术,长鑫科技将内存阵列的有源区半间距微缩至11.95纳米,接近全球最顶尖的内存量产平台制程。
AI算力建设正在从根本上重塑DRAM行业的周期逻辑。天风证券指出,AI算力建设带来服务器DRAM长期增量,全球DRAM需求高增,大幅对冲手机、PC消费端需求疲软的影响,行业周期逻辑发生根本性变化。同时,存储厂商随下游需求动态调控产能,但晶圆厂建设及产能爬坡周期长达数年,未来几年DRAM行业或将延续供不应求态势。
这一判断在瑞银最新预测中得到数据支撑。瑞银估算,2026年全球AI资本支出总额将达9980亿美元,较2025年的5060亿美元几乎翻倍。这一预测的大幅上修,主要源于内存价格的快速攀升。瑞银估计,全球内存支出将从2025年的710亿美元跃升至2026年的3670亿美元。
产能端的约束为行业高景气提供了持续性支撑。国泰海通证券认为,供给纪律性仍然被市场低估,原厂大部分新增资本开支投向新建厂房和洁净室建设,扩产计划呈梯度推进,2026—2027年实际新增产能有限。结构端,行业已经充分预期消费类终端需求疲软,而数据中心AI主线需求持续强劲,产能灵活调控下传统消费终端对行业供需格局的边际影响下降,不会改变供需失衡和价格温和上行的趋势。
从竞争格局看,全球DRAM市场近90%的有效产能仍集中于三星、SK海力士、美光三大原厂。但国产存储厂商正加速突破。
天风证券表示,长鑫科技聚焦高毛利DRAM赛道,工艺技术、IDM模式、产品、客户、供应链等优势构筑核心成长壁垒。公司完整覆盖DRAM设计、制造、封测、模组全链条,DDR、LPDDR产品性能对标海外三巨头,广泛适配服务器、移动终端、PC、智能汽车多类下游;相较三星、美光等同业同时布局NAND、面板等低毛利业务,公司聚焦高毛利DRAM赛道,盈利弹性更显著。
天风证券认为,全球DRAM市场规模持续高速扩张,国内需求占比超四分之一但本土供给不足,叠加地缘摩擦下供应链自主需求提升,国产化、新技术迭代两大逻辑共同打破行业长期成长天花板。
(文章来源:21世纪经济报道)




