还有两天,“924”行情将迎来两周年。两年来,上证指数累计上涨44%,涨幅中位数达48%,超1400只个股实现翻倍。那么924行情是否还会重演?
双创领涨,主要指数表现分化
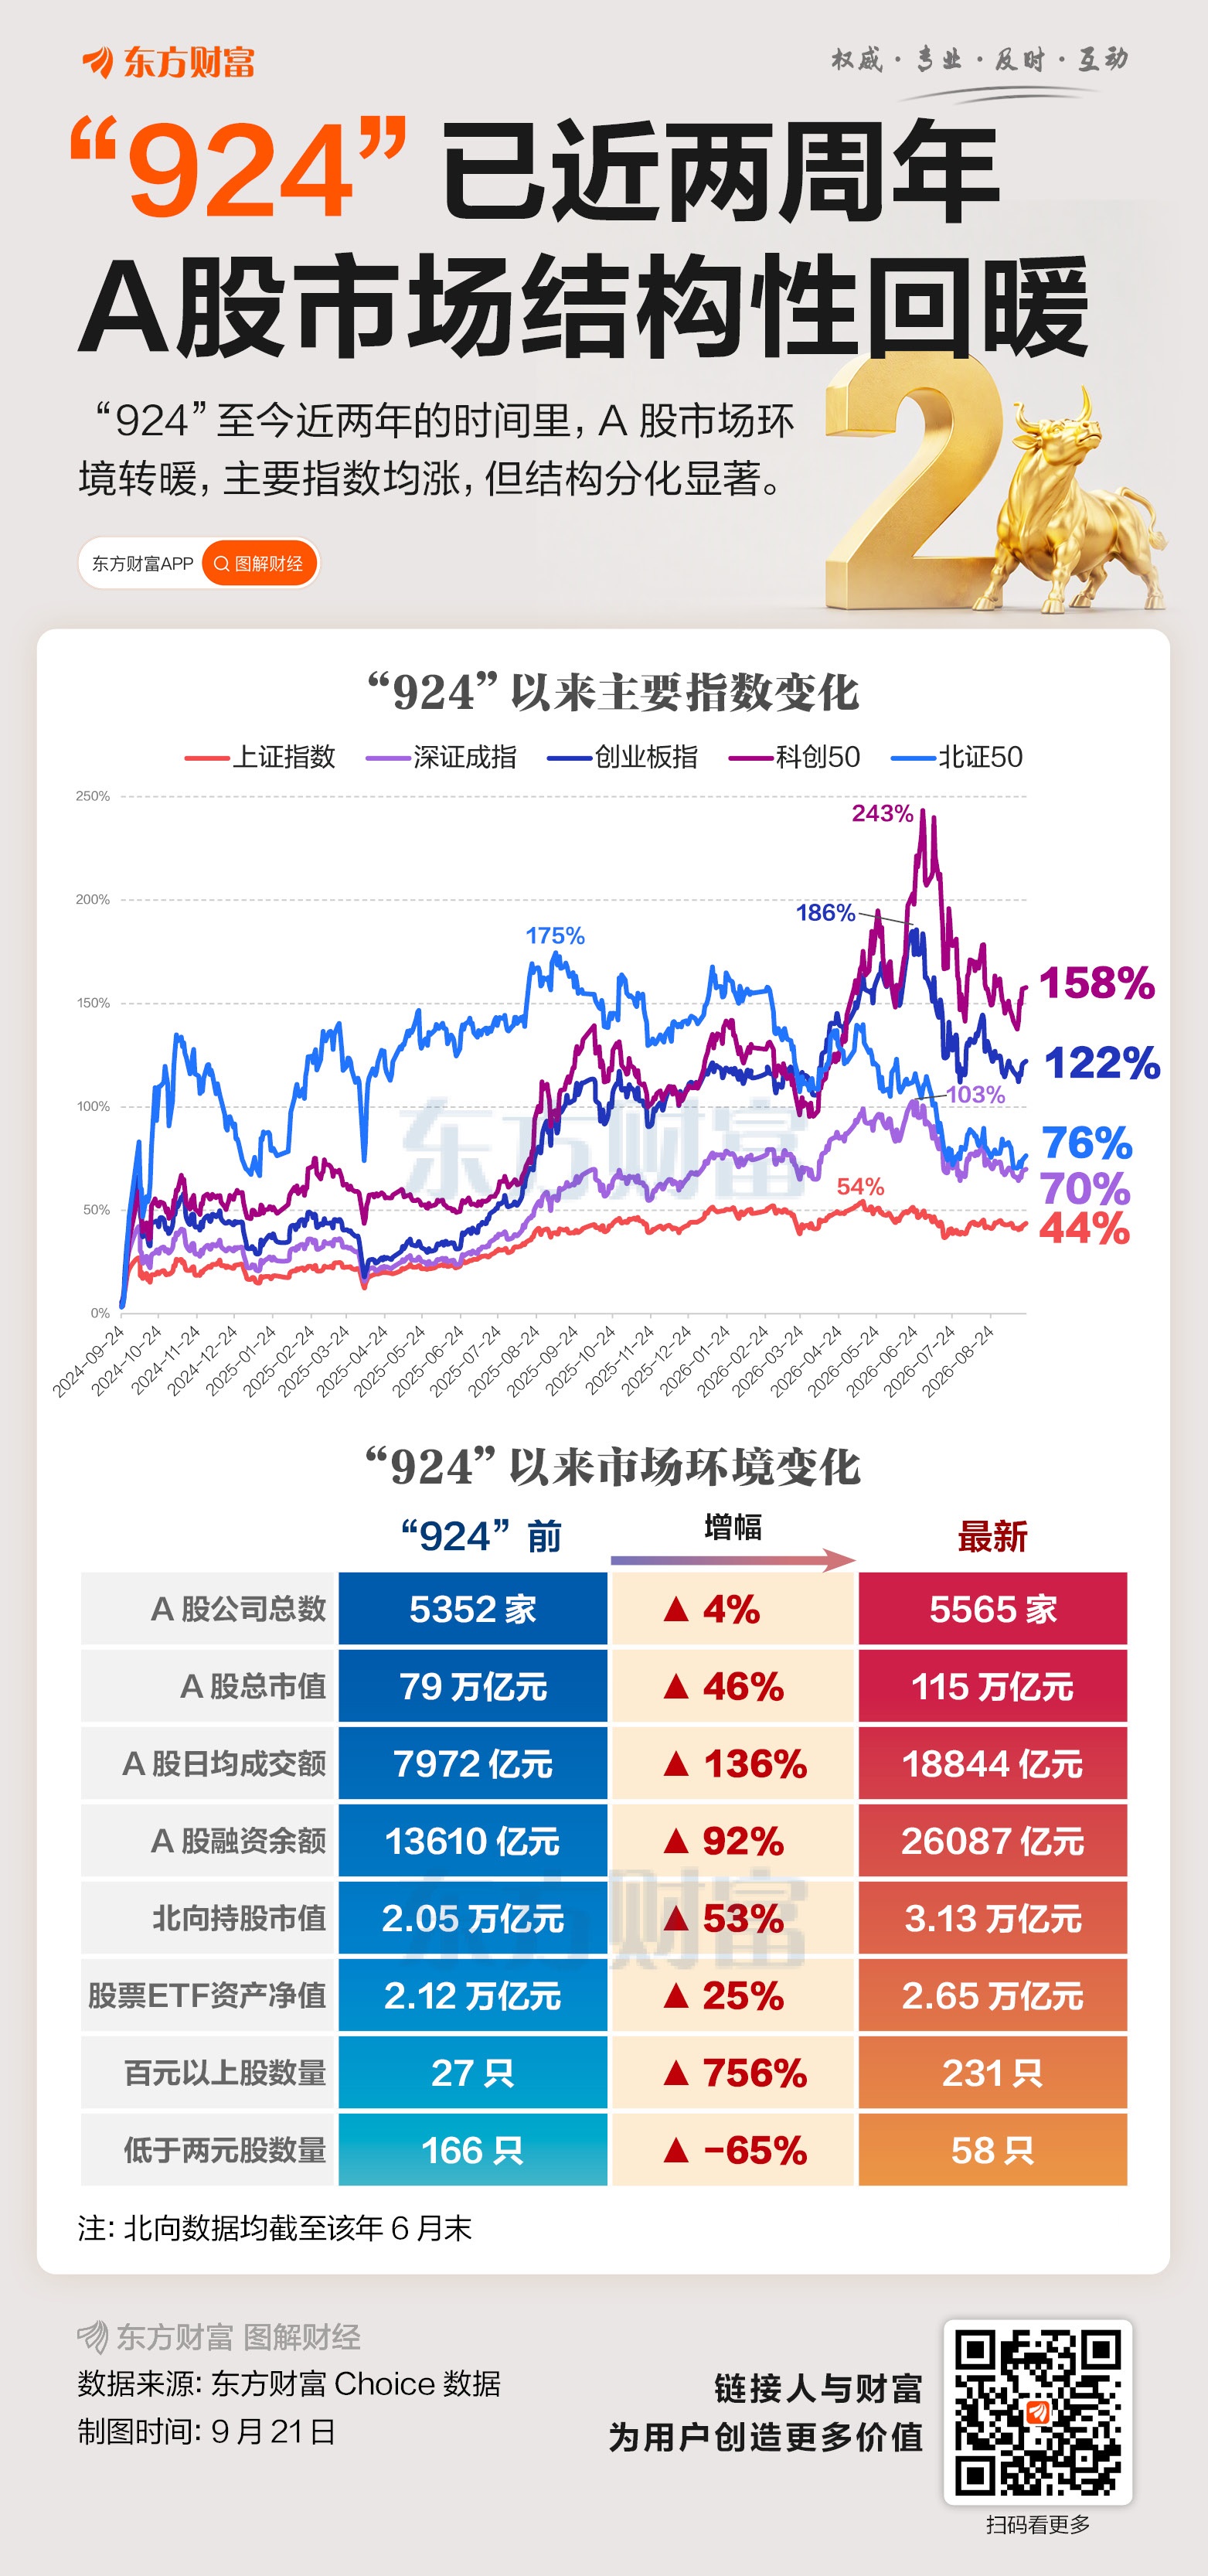
“924”行情启动两周年来,A股在指数、公司结构和交易活跃度三个层面均实现显著扩张。
指数方面,主要宽基指数全线上涨。上证指数累计上涨44%,深证成指上涨70%,北证50上涨76%;科技“含量”更高的创业板指和科创50指数表现更为突出,分别上涨122%和158%。今年上半年,A股表现更好,科创50指数自924以来的累计涨幅一度超过240%,但7月份市场全线调整,使得主要指数之间的分化更为明显。
公司层面,A股上市公司总数由5352家增至5565家,增长4%;总市值由79万亿元升至115万亿元,增长46%。股价结构同步上移,百元股由27只增至231只,增幅达756%;低价股则大幅收缩,低于2元的个股仅剩58只,减少65%。
交易层面,投资者与资金参与度明显提升。A股日均成交额从7972亿元增至约18844亿元,增长136%,上半年市场成交额峰值一度突破3.7万亿元;融资余额由1.36万亿元升至2.61万亿元,接近翻倍。
其他方面,北向资金持股市值由2024年二季度末的2.05万亿元增至今年二季度末的3.13万亿元,增长53%;股票ETF资产净值由2.12万亿增长至2.65万亿,涨幅达25%。
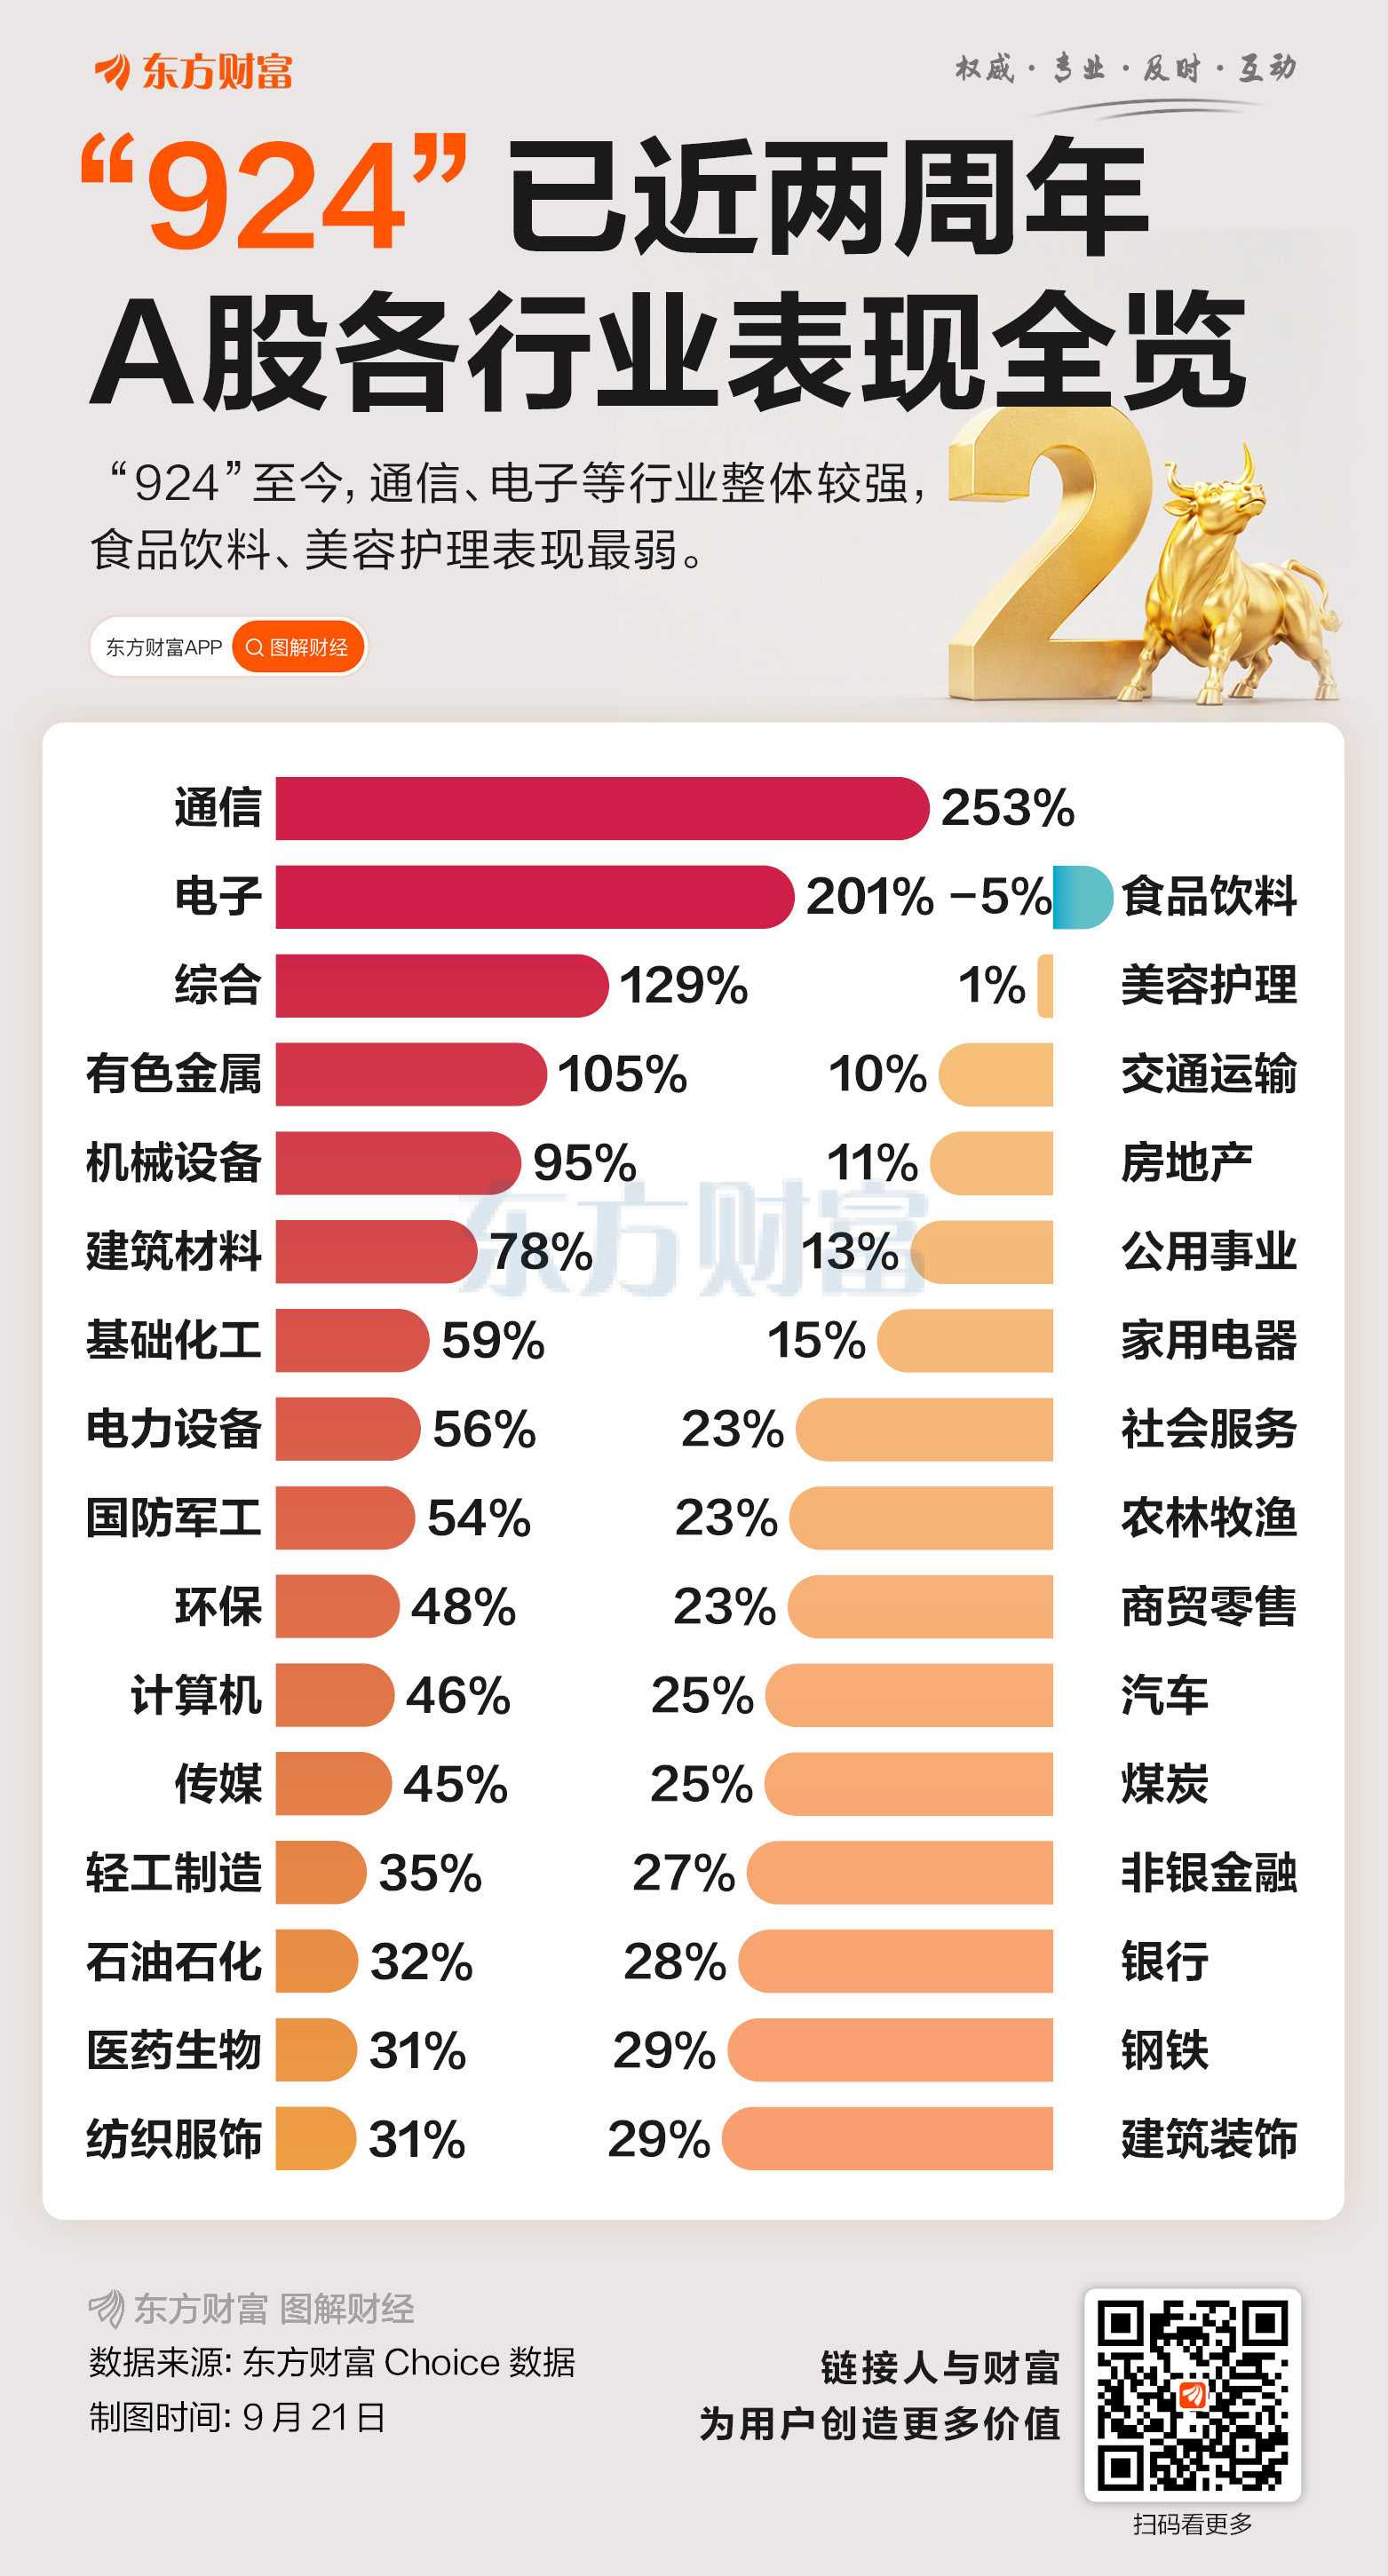
在A股市场整体向好的背景下,行业表现分化相较主要指数更为明显。
“924”至今,31个申万行业中30个录得上涨,仅食品饮料行业下跌5%。上涨行业中,科技相关板块领涨,通信和电子表现最为突出,分别上涨253%和201%,领跑各行业;综合及有色金属涨幅亦实现翻倍。
从表现最好的通信行业和表现最差的食品饮料行业来看,两者之间的涨幅差达到了惊人的258个百分点。今年二季度末,通信行业自“924”以来的涨幅突破330%,与食品饮料行业之间的表现差距一度超过340个百分点。
超4600股上涨,28股翻10倍
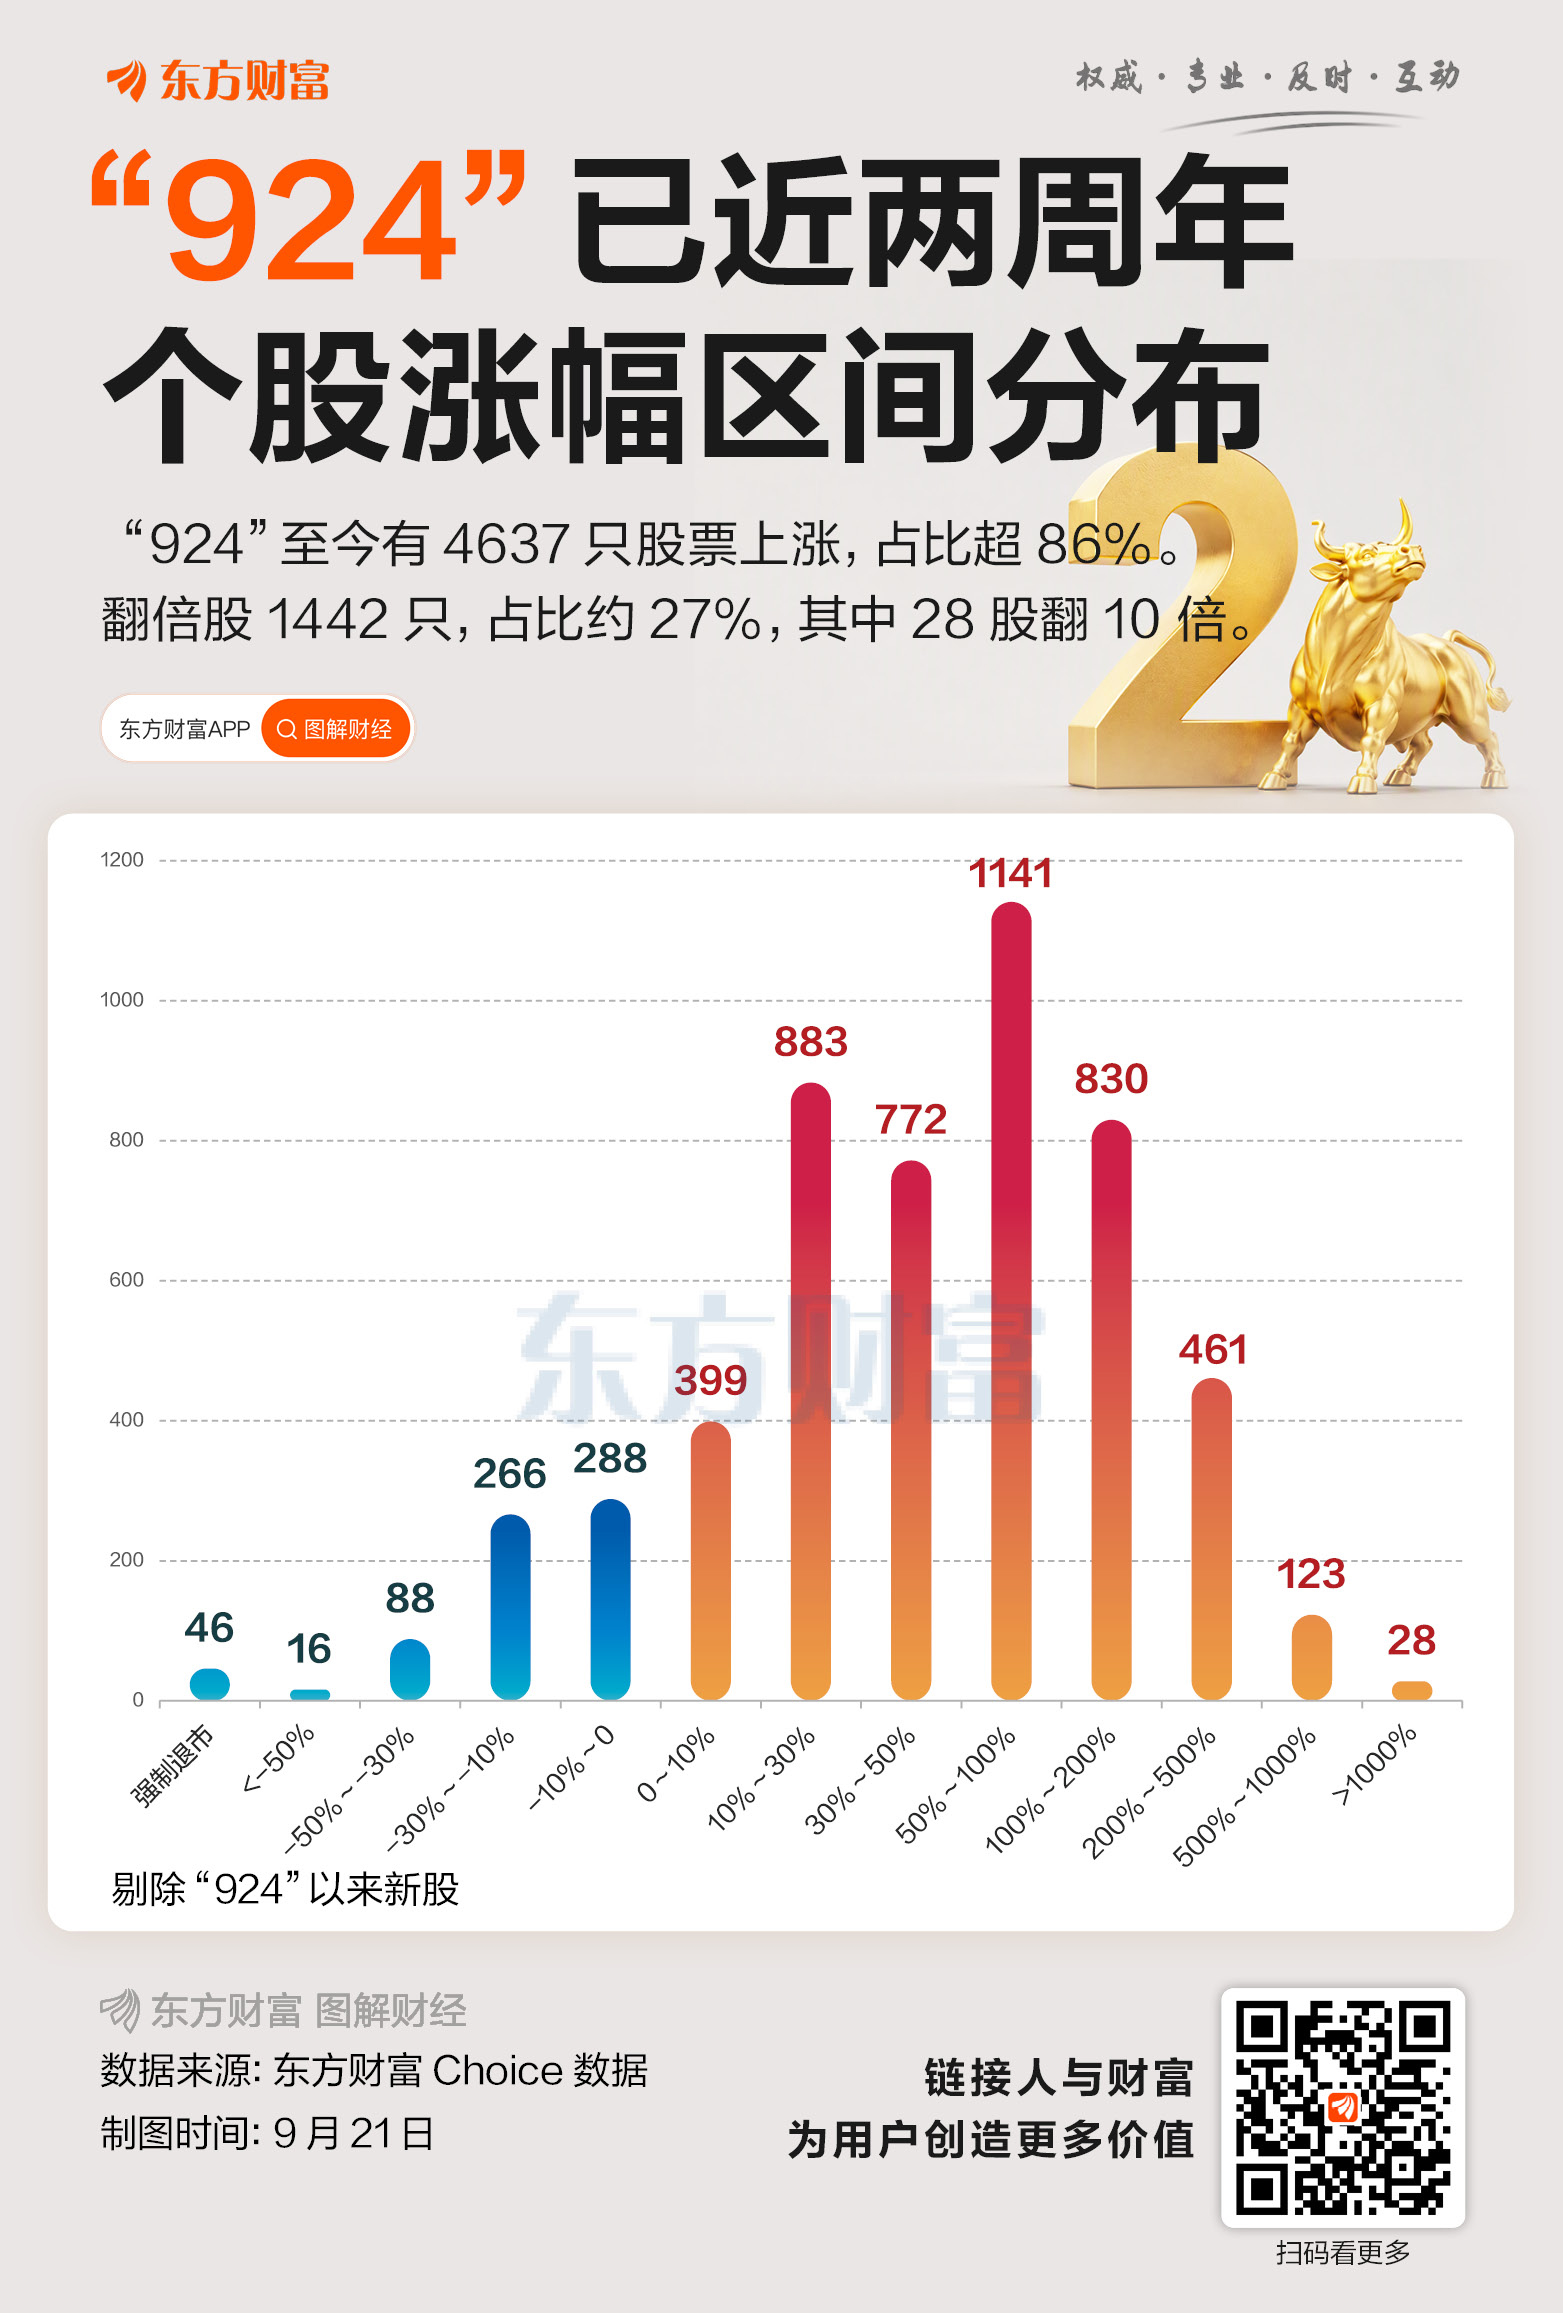
个股方面,全市场个股平均涨幅达94%、涨幅中位数48%。具体来看,当时的5352只股票中有4637只股票上涨,占比超86%。翻倍股共计1442只,占比约27%,其中151只个股涨幅超过500%,28只个股涨幅超过10倍,4只个股涨幅突破20倍。
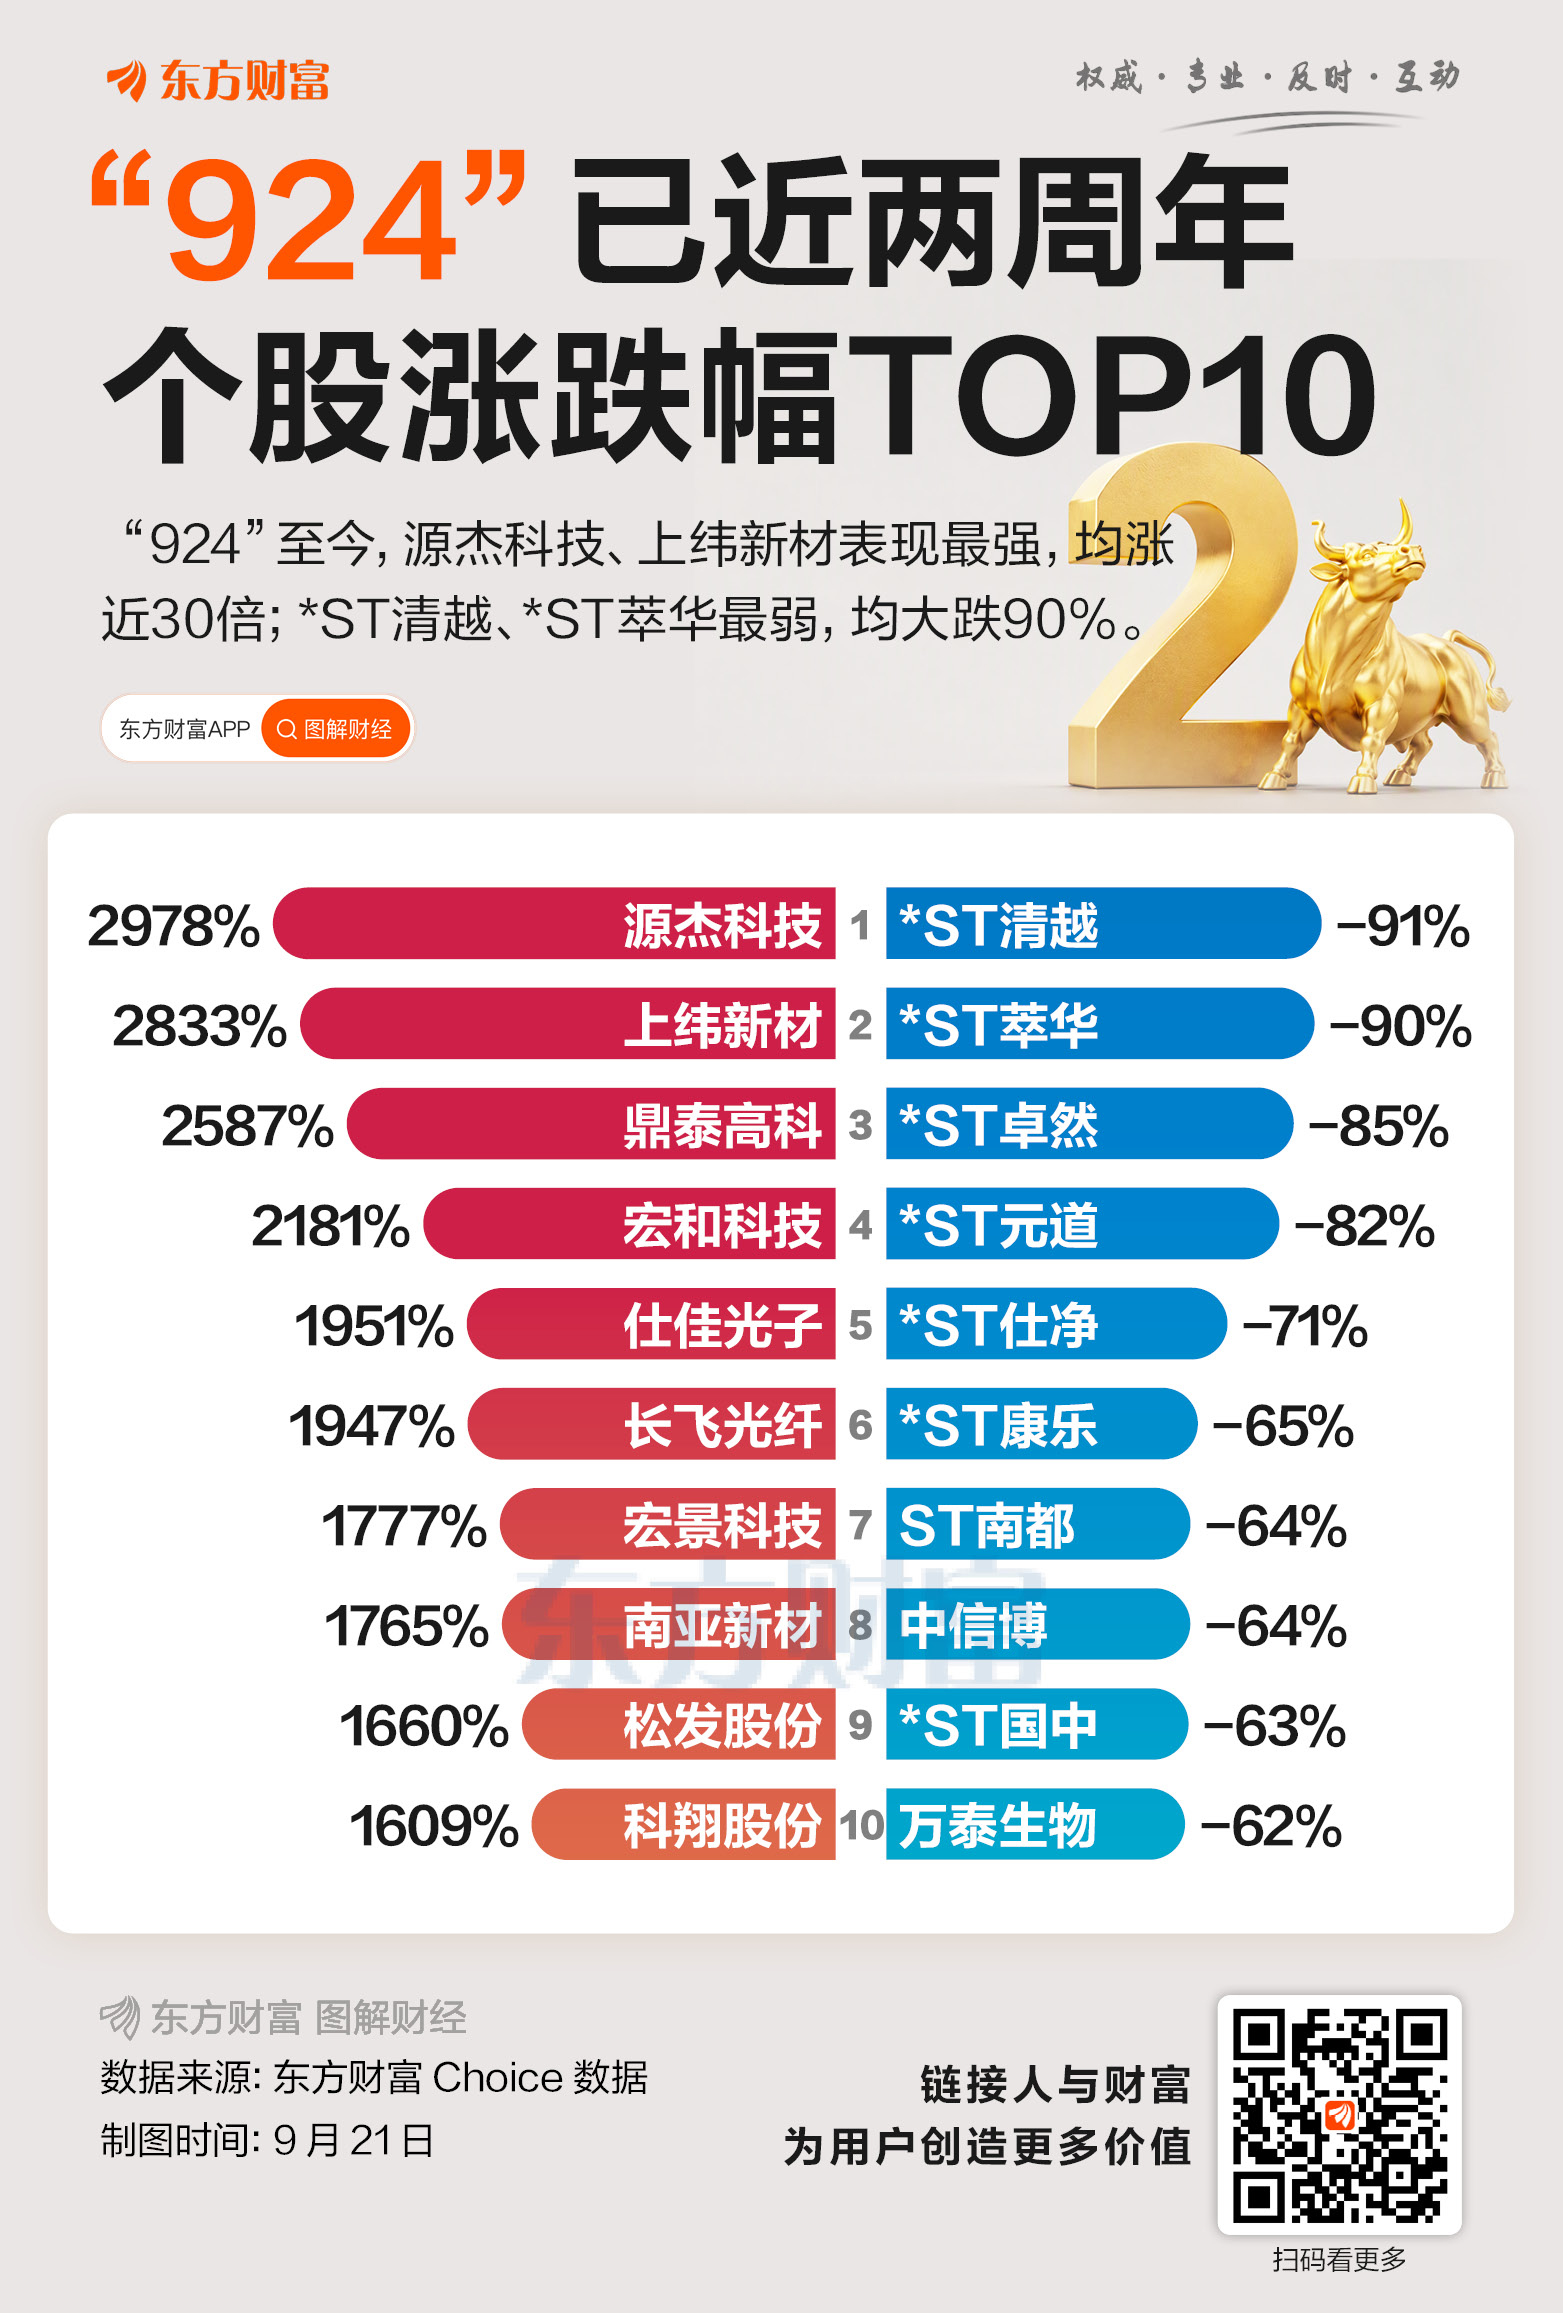
具体来看,源杰科技是“924”以来的A股涨幅王,累计上涨2978%,接近30倍。上纬新材紧随其后,累计上涨2833%,超28倍;鼎泰高科、宏和科技同样涨超20倍,累计涨幅分别为2587%、2181%。“924”以来跌幅最大的股票是*ST清越及*ST萃华,两股均大跌90%。
“924”行情能否再现?
展望后市,未来是否还存在“924”行情的可能性?
华泰证券认为,在经历2024~2025年预期修复和估值回升行情和2026年AI主升行情后,当前A股前期估值修复已较为充分,增量资金边际趋弱,产业主线仍存在,市场内部的收益来源将明显分化,未来依靠单一主线获取高收益可行性有所下降。
国内外扰动频发可能阶段性的影响投资者风险偏好,A股慢牛长牛的导向不改,但短期正在进入缩量整理阶段,投资者的操作难度加大。
浙商证券认为,在货币政策方面,当前流动性已处于较宽松区间,未来进一步大幅转宽的概率相对有限,但不排除年内存在降准的可能性。财政政策方面,后续有望加快支出进度,但着力点或更多聚焦调结构、而非总量刺激。
未来政策托底叠加基本面无忧保证“系统性慢牛”框架不变,但海外利率高位、成交降温与拥挤度消化限制了估值继续快速扩张的空间。四季度市场可能表现为区间震荡与行业轮动,策略上需等待右侧变盘信号。
(文章来源:东方财富研究中心)




