“一小时一个价。”近期,MLCC(多层陶瓷电容器)市场流传着这样的说法。部分高容量MLCC现货价格快速上涨,极端情况下,较此前价格最高涨至数倍甚至十倍;与此同时,普通消费级MLCC却开始降价。
“高容MLCC在涨价,中低容在跌价。”上海赛格电子市场商家高山(化名)向时代周报记者表示。
这种分化,正在成为这一轮MLCC行情最鲜明的特征。MLCC被称为“电子工业大米”,几乎存在于所有电子产品中,包括手机、家电、新能源汽车、AI服务器等。过去一年,MLCC经历多轮涨价。2025年下半年至2026年上半年,部分产品价格持续上调;进入7月,村田、国巨、三星电机等海外厂商再次调价,部分产品涨幅达到30%甚至更高。
但涨价并没有覆盖整个市场。手机、PC、家电等传统消费电子使用的普通MLCC,随着库存修复和供需趋稳,价格开始松动;AI服务器、汽车和工业领域所需的高容量、小尺寸、高温、高可靠性产品,却仍然紧俏。部分高端X6S产品交期已从约8周拉长至最长20周,国内部分AI高端订单甚至排到了2027年第二季度。
一边是普通MLCC价格回落,一边是高端MLCC争抢产能。AI正在把这场涨价潮重新切开。
TrendForce集邦咨询分析师陈惟圣向时代周报记者表示,(本轮行情)核心驱动力来自AI服务器对高端MLCC持续不断的需求,目前产业实际发展与需求格局呈现“AI强、消费弱”的特点。
行情变化下,海外龙头开始重新分配产能。村田计划追加800亿日元投资,扩大MLCC产能,并将AI相关产品作为重点;三星电机则签下万亿韩元级AI服务器MLCC长期供应合同。
这给国产厂商留下了一个窗口。三环集团(300408.SZ)、风华高科(000636.SZ)等企业已经从普通消费级MLCC向高容、车规、中高压等产品延伸。三环集团介质层已做到1微米以下并实现量产;风华高科2026年上半年高端MLCC收入占MLCC收入约40%,AI服务器相关产品正在推进客户认证。
但窗口并不等于突破。
“MLCC具备一定类似‘长鑫存储’的国产替代条件,但产业逻辑并不完全相同。”沙利文中国业务主管合伙人兼董事总经理陆景向时代周报记者表示,DRAM产品的技术路线和接口标准相对集中,龙头企业可以通过工艺平台升级、产能扩张和标准产品放量,较快将技术进步转化为市场份额。MLCC则具有料号数量多、规格组合复杂及应用场景分散等特点。
陆景认为,MLCC更可能沿着"单一料号突破-客户认证-小批量供货-扩大相邻规格的路径逐步替代,整体进程会比标准化程度较高的存储芯片更分散。
渠道端的直观感受更为直接。“风华高科、三环集团的产品相比村田,是两码事。”高山说。
技术差距也得到海外龙头的侧面印证。陆景援引外媒对村田的采访指出,村田方面认为其在高端MLCC领域保持技术领先,估算与中国同业竞争者存在约10年的技术差距,并希望能够维持至少3-4年的技术领先优势。
AI服务器推涨高端MLCC价格
AI服务器正在成为这一轮高端MLCC涨价最重要的需求增量。
与传统服务器相比,AI服务器搭载更多高性能GPU和高功率电源管理模块,对供电稳定性和信号完整性的要求也更高,带动MLCC用量和单机价值量同步上升。
据弗若斯特沙利文数据,AI服务器的MLCC用量约为传统通用服务器的8-12倍。8卡AI训练服务器单机MLCC用量约4.8万颗;英伟达GB300 NVL72机柜的MLCC用量约44万颗,下一代Rubin VR200 NVL72平台进一步升至约60万颗,较上一代增加30%以上。
价值量的差距同样明显。GB300 NVL72单机柜MLCC价值量约1530美元,VR200则达到约4320美元。村田预计,未来5年AI服务器单位MLCC需求量仍将保持年均30%以上增长,到2030年,平均单机MLCC用量将达到2025年的3.3倍。
换句话说,AI服务器带来的并不只是更多MLCC,而是更多高容量、高可靠性、高价值量的MLCC。
最先承接这部分增量的,仍是日韩头部厂商。
其中,村田制作所长期占据MLCC行业头部位置。与单纯扩大产能不同,村田的竞争力更多来自材料、设备、工艺和产品设计的一体化布局。MLCC的核心材料、介质层薄化、叠层工艺以及烧结设备等环节均需要长期积累,村田通过垂直整合形成了一套相对封闭的生产体系,并持续向小型化、高容量、高可靠性产品升级。
三星电机的优势与村田有所不同。三星凭借其电子产业链优势,快速发展其MLCC 业务,整体MLCC业务已经位于全球第二,其中三星较早侧重汽车领域的MLCC产品,
在车规领域产品丰富度和供应能力已经有领先趋势。
在这一轮高端MLCC需求扩张中,国产厂商也开始获得更多订单。三环集团上半年营收64.23亿元,同比增长54.82%;归母净利润19.32亿元,同比增长56.18%;扣非净利润18.09亿元,同比增长69.66%。
同期,风华高科实现营业收入35.00亿元,同比增长26.28%;归母净利润2.90亿元,同比增长74.01%;扣非归母净利润2.88亿元,同比增长68.84%。
9月14日,风华高科在互动平台回复投资者称,2026年上半年高端MLCC产品营收占MLCC产品总营收的比例约40%。不过,公司所称高端MLCC包括高容、车规及中高压等产品,AI服务器MLCC占比并未单独披露。
这意味着,高端MLCC收入的增长,并不能简单等同于AI服务器订单的增长。9月17日,时代周报记者就服务器级MLCC收入占比、客户及供货情况等问题向风华高科公开邮箱发送采访函,截至发稿未获回复。
从渠道端看,服务器级MLCC同样是更难拿到货的品类。高山告诉时代周报记者,目前市场上小型化、高容量的服务器级MLCC货源较少,“现在价格太不稳定,基本不备货”。
另一位上海赛格电子市场商家刘水(化名)则表示,部分小容量、高精度产品仍有备货,但中低容量产品价格波动较大,“七月份价格涨得最厉害,这段时间已经往下走”。
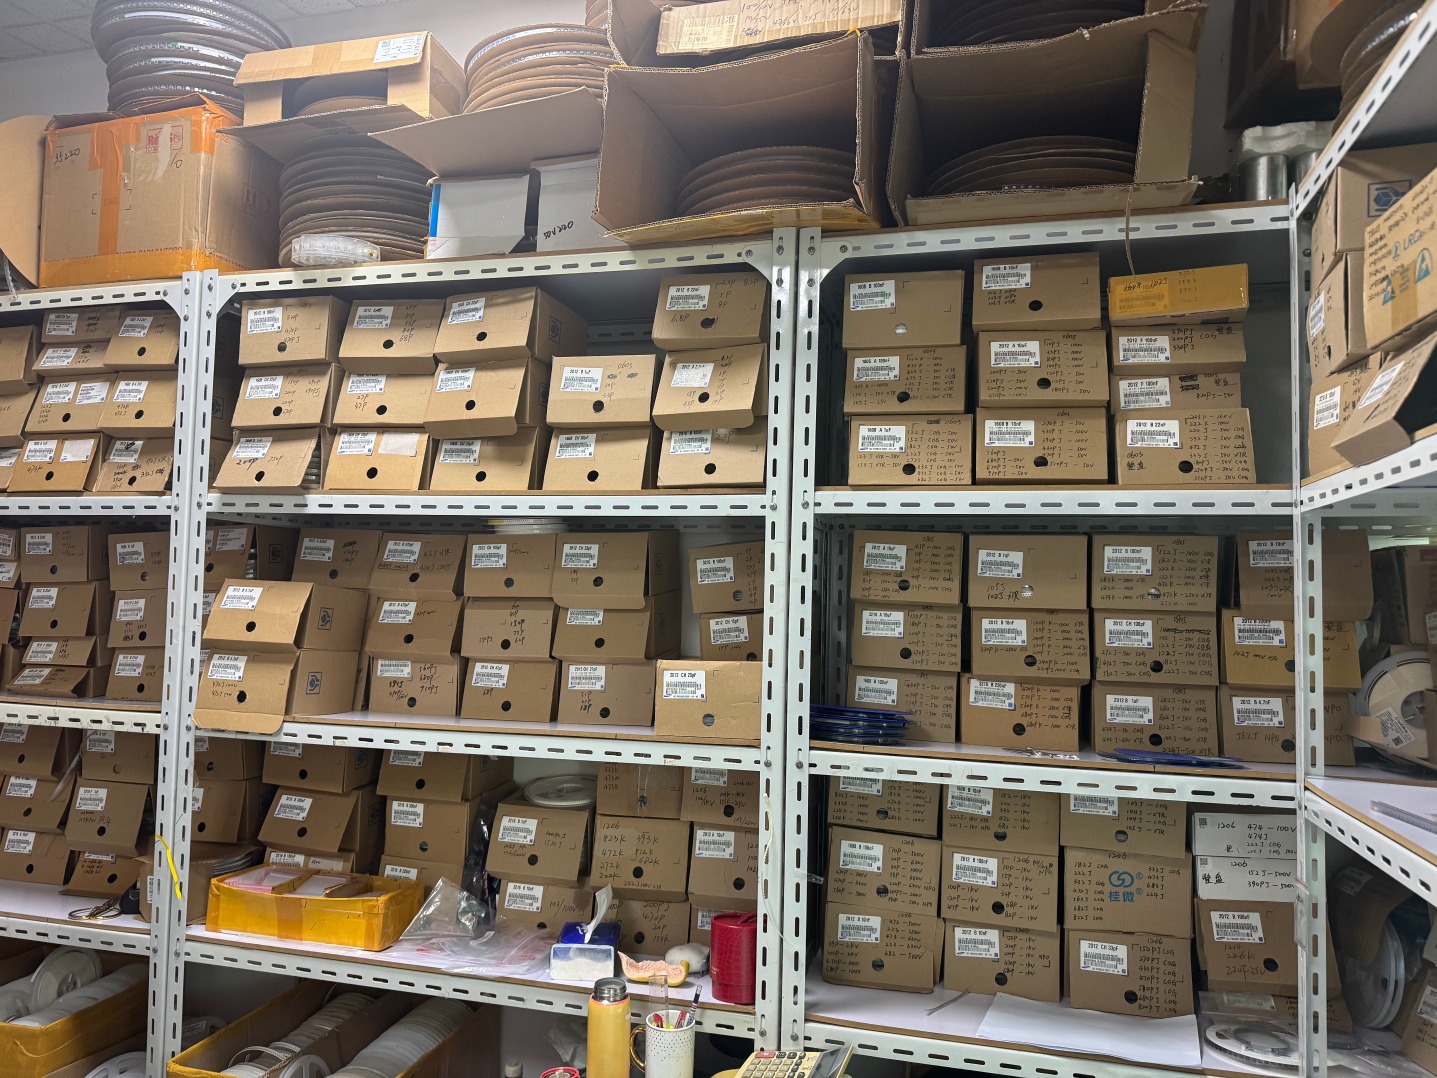
MLCC产品时代周报记者摄
渠道商的感受,也对应着MLCC市场正在出现的结构性分化:普通消费级产品的价格开始松动,高端产品却仍处于供给偏紧状态。
“普通消费级产品的前期涨价更多反映价格修复与库存补充,而高端MLCC的上涨则由真实供需缺口驱动。”陆景指出,国产替代短期内更可能加剧普通及中端MLCC的价格竞争,而非立即消除高端MLCC的供需缺口;但若国产厂商在高规格料号的良率、可靠性和客户认证方面取得突破,则将显著加快高端供给释放,并成为2027年以后高端MLCC价格涨幅收窄的关键因素。
本轮涨价潮,需求增长是真实的,但增长首先流向了高端产品;而在高端产品中,日韩厂商仍占据较强的供应优势。国产厂商能否真正分享到AI服务器带来的高价值量增量,还需要更多订单和客户结构数据来验证。
国产厂商差在哪?
国产MLCC厂商并非没有高端产品,真正的差距在于,从技术突破到稳定量产,再到进入头部客户供应链,仍有较长距离。
三环集团的积累主要来自材料、陶瓷成型和烧结工艺,以及长期规模化制造能力。其MLCC已实现01005至2220英制全规格量产,覆盖微小型、高容、高可靠、高压和高频等系列产品。2023年,三环MLCC叠层突破1000层;2025年,介质层厚度进一步从约5微米降至1微米以下,并实现量产。
风华高科则在从传统MLCC业务向高端产品升级。该公司已掌握100纳米以下钛酸钡粉体均质分散、超薄膜片流延、1000层以上精密叠层以及极限高容MLCC烧结等技术,并推出0805尺寸、100μF、2.5V、X6S产品。从产品规格看,风华高科的高端化已经从技术储备进入产品落地阶段。
国内庞大的电子制造业也给国产厂商提供了较多验证场景。消费电子、新能源汽车、通信设备和服务器产业链高度集中,整机厂、汽车企业、服务器ODM、电源厂商和EMS企业数量众多。随着供应链安全重要性上升,下游客户也在增加国产供应商导入,为国产MLCC从消费级产品向车规、服务器等中高端领域渗透提供了机会。
然而,国产厂商在服务器MLCC上能提供的产品面临天花板。
东北证券研报指出,英伟达GB200/GB300系列GPU将01005MLCC直接内埋于基板层间,全球仅村田具备稳定量产能力,形成事实垄断;英伟达通过联合设计将供应商锁定写入基板架构,技术壁垒与商业壁垒互相强化,构成AI算力基础设施中最难突破的被动元件供应链节点。
据产业链调研,村田、三星电机和太阳诱电在AI服务器高容上占主导地位。村田AI服务器产品技术最强,主供 AI 服务器核心主板,主力产品是小尺寸超高容,包括0402/0603封装47μF-100μF;三星电机主供AI服务器主板周边及电源区域的大尺寸超高容,比如0805/1206封装的47μF/100μF/330μF。
陆景指出,日韩龙头已经能够量产0402(小尺寸,使用亚微米介质层<1μm)、47μf(超高容)、x6s(耐高温)等产品,并长期覆盖全球头部服务器、汽车及消费电子客户。相比之下,国产厂商目前更多处于部分高端规格突破、客户认证及供货规模扩大的阶段,在小尺寸与超高容量结合、长期可靠性数据积累、量产良率及全球客户覆盖方面仍有提升空间。<>
此外,中低端MLCC产线无法仅通过增加设备直接升级为AI服务器高端产线。国产厂商目前已在介质层薄化和高叠层方面取得突破,但进一步发展到高良率、低失效率和跨批次稳定量产,仍需要持续的工艺积累。
(文章来源:时代周报)




