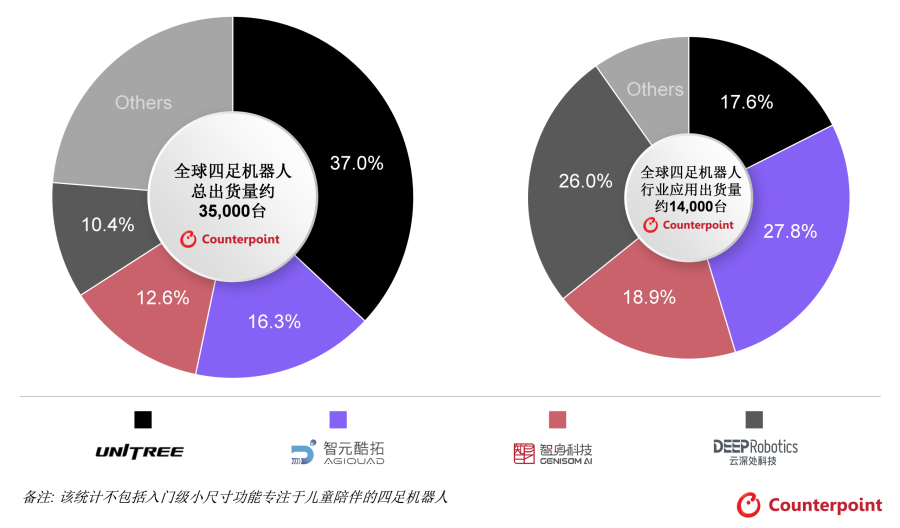
9月21日,Counterpoint Research 发布报告称,2026年上半年,全球四足机器人出货量逼近3.5万台,其中四成来自行业应用,中大型四足机器人装备的需求有显著增长。厂商方面,宇树科技以37%的市占率排名第一;增长最快的智元酷拓四足机器人,跻身四足领域出货量第二,行业应用领域出货量全球第一。
爆发的垂直行业端需求为四足机器人产业增长注入动能
进入 2026 年,头部四足机器人企业迎来商业化加速的关键窗口期,一方面,继续深耕文娱、科教赛道,持续拓展海内外市场版图;另一方面,技术领先企业加速向各垂直行业渗透,其产品逐渐在安防巡逻、工业巡检、消防应急、物流运输等核心领域实现规模部署并承担关键作业工作。上半年,全球四足机器人出货量逼近3.5万台,其中四成来自行业应用,中大型四足机器人装备的需求有显著增长。
值得一提的是,2026年上半年出货的3.5万台四足机器人中,大致每五台就有一台为中大尺寸机型,随着产业增长动能从文娱、科教场景转向 B 端行业应用,重载行业级四足机器人赛道的重要性愈发凸显,同时,头部企业间的竞争正从单纯比拼本体的运动性能转向重视垂直场景解决方案的交付能力。上半年,智元酷拓实现跨越式增长,携手云深处构成重载行业级四足机器人赛道第一梯队,代表性产品包括:四足设计的 D1 MaxPro 和绝影 X 系列,以及采用轮足复合的 D1 Max 和山猫 M 系列。这些产品不仅具备复杂作业场景所需的本体性能,例如高负载自重比、续航持久、防护等级优异、复杂地形运动能力,并且能够依托丰富的标准化扩展接口,组合多种感知、作业模块,以及自研的行业任务软件模块,针对不同行业垂直作业场景构建平台化解决方案。
厂商方面,宇树科技以37%的市占率排名第一。宇树四足机器人商业化起步较早,围绕文娱、科教两大赛道,逐渐发展出丰富的产品、技术矩阵,以及相对完善的二次开发生态,更是在科研教育领域积累了大量的海内外客户。除了先发优势,凭借自研核心硬件和运动控制算法,宇树的小型四足机器人产品实现了全行业较高的毛利率。在此基础上,2026年上半年,文娱、科教应用占到了宇树四足机器人出货量的七成以上,另一方面,相对文娱、科教赛道,宇树在行业领域的增速偏弱,同期,其在全球行业应用四足机器人细分市场占据了17.6%的市场份额,位列第四。
智元酷拓于 2025 年 8 月正式成立,其业务脱胎于智元的灵犀产品线,并继承了智元的全栈技术能力。智元酷拓聚焦核心行业应用场景,快速推出覆盖小型至中大型机型的完整产品矩阵,是 2026 年至今成长势头最为突出的四足机器人品牌之一。2026年上半年,智元酷拓一举拿下16.3%的市场份额,在行业应用四足机器人细分市场,其出货量更是位居全球第一。从出货结构来看,潜力更大、单机价值更高的行业 B 端市场占比接近 7 成,且海外市场在整体出货中的占比同样达到四成,客户结构趋于多元。得益于前瞻性的产品规划与市场布局,智元酷拓的增长并非单纯规模扩张,而是实现规模与质量同步提升。
预测2026年全球四足机器人出货量将首次突破9万台
得益于头部四足机器人厂商在行业领域的商业突破,以及在文娱、科教领域的持续耕耘,Counterpoint Research 预测2026年全球四足机器人出货量将首次突破9万台,全年营收有望达到 15 亿美元,其中B端行业应用贡献的营收规模将继续高于文娱与科教场景。长期看,尽管文娱、科教和家庭消费赛道仍具备可观的增长潜力,但行业应用成为拉动产业规模增长的核心引擎,这一趋势已经确立。到2030年,全球四足机器人市场规模将突破100亿美元,年复合增长率高于60%,其中工业巡检和安全巡逻占比约六成。
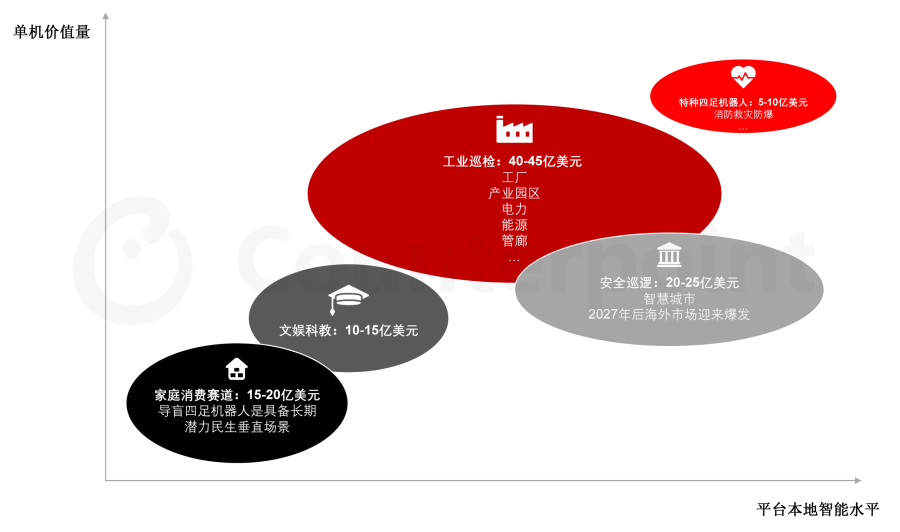
Counterpoint Research 认为智能化是打开行业应用空间,决定场景规模的核心变量。以电力巡检为例,当前四足机器人应用主要是完成感知类巡检任务,从长远看,该场景对四足机器人的期待是具备跨域感知—推理—执行的独立作业能力,即不仅可以自主识别环境异常和设备缺陷,上报隐患,更能对异常事件进行干预处理,从而为场景部署四足机器人创造更大的价值。智能化已成为四足机器人行业的核心演进方向,也是企业构筑长期技术壁垒、打造产品差异化竞争力的关键抓手。
在此背景下,智元机器人转向平台化研发体系,搭建统一研发底座,四足、人形、灵巧手能够共享智元集团在具身智能模型、数据管理、仿真模拟、运动控制等领域的技术沉淀与最新研究成果,形成集团承担前沿技术研发、智元酷拓聚焦行业场景解决方案落地的协同布局。
中长期,四足机器人技术底座演进重点是在小脑控制层之上叠加大脑侧 VLA、通用具身模型,同时赋予四足机器人多模态感知、空间语义理解、自主任务推理与专业作业技能,提升环境理解和运动规划的泛化能力,从而能够更好地应对开放环境与未知异常带来的挑战,加速四足机器人在行业领域的渗透。
(文章来源:广州日报)




