大家好,今天是2026年9月18日星期五,欢迎来到今日投资机会!
01 全球市场观察
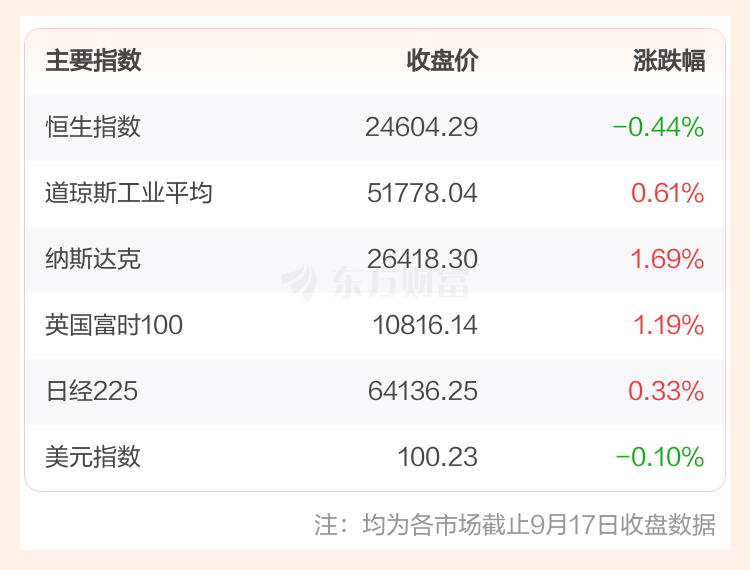
投顾观点:全球风险偏好回升,美股AI硬件、芯片半导体板块走强,A股相关概念或将受益
美股市场:截止9月17日收盘,美股全线上涨。消息面上,据媒体报道,美国总统特朗普周四表示,美伊战争正逼近一个关键节点,他需要决定是否重新发动大规模军事打击,以推动这场冲突走向结束。特朗普当天声称:“我很快就要面临一个重大决定。我是要出手把伊朗政权彻底摧毁,还是不这么做?这是一个重大决定。任何事情都有可能发生。”
欧股市场:截止9月17日收盘,欧洲三大股指全线上涨。
商品市场:截止9月17日收盘,国际油价下跌,COMEX黄金期货当月连续合约下跌。
日韩市场:截止9月18日8:30,日经225和韩国KOSPI集体上行。
02 独家策略观点
投顾观点:昨日A股受外部扰动影响集体回调,但个股未出现普跌,短期风险或向贵金属等利率敏感型资产偏转,建议关注低位防御方向。
1)盘面表现:指数良性回撤,题材分化明显。
昨日A股三大指数低开探底后短暂翻红,随后冲高回落,全天维持弱势窄幅震荡。截至收盘,上证指数跌0.41%,深证成指跌0.33%,创业板指跌0.40%。两市成交额小幅缩量至1.82万亿元,全市场2576只个股上涨、2820只下跌,涨跌家数比约47%,市场整体呈现分化态势。
2)技术解析:缩量回落,双创指标延续修复。
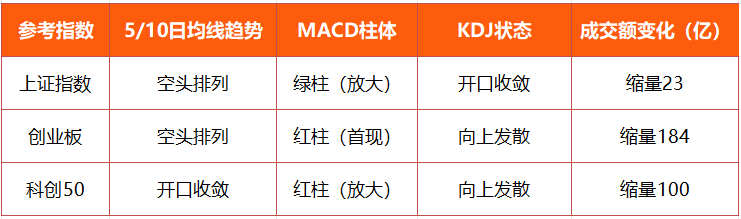
由上图可见,三大指数全面缩量。沪指MACD绿柱再度放大,短期均线呈空头排列,技术面延续弱势,或表明短期仍存调整压力;创业板MACD首现红柱,KDJ向上发散,指标或迎来修复窗口;科创50短期均线开口收敛、MACD红柱放大、KDJ向上发散,指标较为健康,不过成交额缩量100亿,或表明短期做多情绪下降,不排除有阶段性整理需求。
3) 资金聚焦:汽车板块火热,半导体方向退潮。
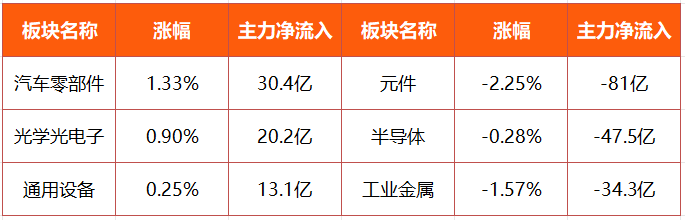
由上图可见,在前日硬科技全面爆发后,昨日资金流向呈现明显的结构性切换,部分科技硬件上演“隔日兑现”。由上图可见,汽车零部件、光学光电子和通用设备获资金净流入,成为支撑市场的主力;反观元件、半导体和工业金属则遭资金抛售。电子链“一日游”特征鲜明,承接端主要沿有独立产业催化、利率敏感度低等方向进行“避风港式配置”。
4)综上所述,昨日A股冲高回落、指数调整,但全市场涨跌家数均衡且跌停个股寥寥,“体感”尚可。展望后市,随着加息“靴子”落地,“最大”外部变量逐步消退,市场短期或仍有震荡消化阶段,后续仍需紧盯成交量能否回补以及主线板块的持续性。
03 板块机会速递
投顾观点:医疗服务板块或正迎来"支付改革+银发需求扩容+业绩兑现提速"的三重共振
医疗服务(涵盖CXO与研发外包、专科连锁医院(眼科/口腔/体检)、第三方医学诊断、医疗服务数字化与AI健管)。
关键词:创新支付+银发经济+中报拐点。
驱动逻辑:
1)支付端重构扩容,集采、控费边际减弱。国务院办公厅《关于健全药品价格形成机制的若干意见》推动创新药市场化定价,商业保险和多元支付体系扩容,政策对创新支付与定价端的支持更明确。
2)老龄化需求刚性,银发康养长坡厚雪。2035年60岁+将超4亿,银发经济市场有望达30万亿;八部门银发经济新政把养老服务机器人、智能监测、外骨骼、康养旅居等放入核心位置;同时在《扩大消费"十五五"规划》中,明确提出涉及康复医院、护理院、医养结合、健康体检、健康管理等多个方向。
3)医疗服务营收增速领跑医药五大赛道,盈利拐点从预期走向报表。据东财二级行业统计,截至8月31日,医疗服务上市公司54家,2026中报合计营收1043.38亿元、同比+12.28%,归母净利润161.68亿元、同比+15.92%,营收净利双增,且营收增速领跑医药五大赛道,利润端修复斜率陡峭。
代表方向:CXO、眼科医疗、口腔医疗、辅助生殖、康复、护理、慢病管理、健康体检与健康管理。
从盘面表现来看,医疗服务板块近期反弹较为强势,且量价配合良好。展望后市,医疗服务或有望乘“支付端重构+老龄化扩容+盈利拐点”之势,走出一波结构性行情。
最后,今日有1只新股申购,力勤资源(001246)。
感谢您的收听!未关注的朋友可以下滑至文末进行订阅并开启推送,第一时间获得消息提醒。
祝您投资顺利!
【投顾姓名及其登记编号】
万李斌(S1160621090004)
【风险提示及免责声明】本资料所含信息均来源于公开资料,投顾观点仅供参考,不作为投资决策的依据。文中涉及个股仅作为展示列举,不构成投资建议。投资者应审慎判断,选择与自身风险承受能力及投资目标相匹配的产品和服务。投资者据此操作,风险自负。东方财富证券力求本文内容及观点的客观公正,但不担保其内容的准确性或完整性。在任何情况下,东方财富证券不对任何机构/个人因使用本文内容所引发的任何直接或间接损失负任何责任。市场有风险,投资需谨慎。
(文章来源:优优投顾)




