海外云巨头Nebius宣布10月1日起全面上调GPU云服务定价,平均涨幅约20%。有机构指出,算力供需失衡正在重塑行业议价格局,算力租赁赛道高景气有望持续。
Nebius年内第二轮涨价将启
9月17日,云计算服务提供商Nebius宣布,自10月1日起全面上调旗下GPU云服务定价,平均涨幅约20%,其中B300涨幅达21%。
这是该公司今年5月以来的第二轮涨价,B300累计涨幅约56%。Nebius管理层透露,客户需求能见度已超24个月,部分订单已排至2028年。
需求侧,中国电信研究院近日发布的《智能体时代AI基础设施发展研究报告(2026)》显示,我国词元(Token)需求呈爆发式增长,预计2026年年消耗量将达10亿亿,未来2至3年算力需求年均增长近10倍。
另据中国信通院数据,2026年一季度国内AI算力需求同比增长417%,而有效供给增速仅128%,供需缺口持续拉大。
产业链层面同样“量价齐升”。H100一年期租赁合约价格已从2025年10月的1.70美元/GPU小时涨至2026年3月的2.35美元,累计涨幅近40%。今年以来,腾讯云、阿里云、百度智能云等国内云厂商亦密集上调算力价格,部分服务涨幅超30%。
机构:行业迈入高景气黄金期
算力租赁是指企业通过租用GPU服务器等智算硬件资源,获取AI训练与推理所需的计算能力,无需自建数据中心即可开展大模型研发和应用的商业模式。
中信证券此前研报指出,短期来看,高端AI芯片、HBM、先进封装及高速互联等关键环节仍存在供给瓶颈;长期来看,随着大模型由训练向推理延伸、AI应用场景持续拓展,算力需求仍有较大增长空间,本轮AI算力周期供需两端均具备支撑,景气持续时间有望更长。
在中信建投看来,算力租赁正加速爬坡迎量价齐升,“迈入千亿级高景气黄金期”,2026年市场规模有望突破2600亿元。
该机构进一步指出,产业正从“粗放扩张”跃迁至“高端溢价与精细运营”,马太效应推动资源向头部快速集中,商业模式正由裸金属租赁向Token分成与Token工厂一体化服务升级。
开源证券也认为,GPU获取能力是算力租赁行业的核心生存壁垒,头部厂商凭借供给稳定、交付确定、规模充足等全维度优势持续抢占高端市场份额,尾部中小厂商生存空间持续收窄。
多股本月获融资客抢筹
据不完全统计,目前A股市场有近40股涉及算力租赁概念,合计总市值约5376亿元。协创数据体量超1300亿元居首,利通电子、宏景科技、行云科技等5股市值均超200亿元。
年初至今,算力租赁概念走势分化,行云科技大涨5.3倍领跑,利通电子以498.52%涨幅排名第二,宏景科技涨幅约270%,协创数据、莲花控股股价亦翻倍。下跌方面,南威软件、宇信科技、城地香江等5股跌逾30%。
本月以来,板块有所回调,超讯科技、亚康股份逆势涨逾20%,莲花控股、亿田智能、三人行等7股飘红;艾布鲁、鸿博股份、华策影视跌超10%。
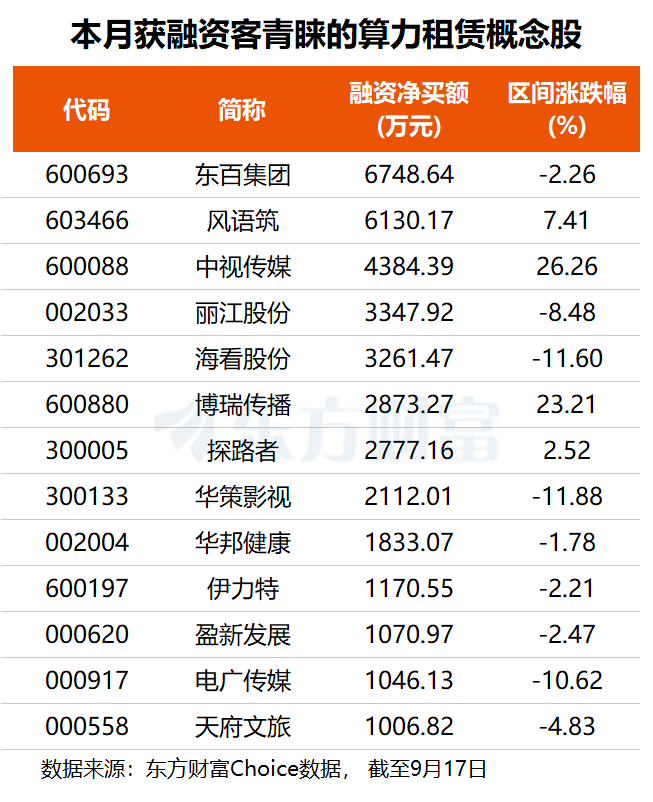
从资金角度看,东方财富Choice数据显示,本月以来,共有8只算力租赁概念股获得融资客逆势押注。
其中,协创数据获杠杆资金加仓2.56亿元,莲花控股、天融信分别获抢筹2.28亿、0.70亿元,三人行、弘信电子、华策影视融资净买额在1600万至6600万元之间。
(文章来源:东方财富研究中心)




