国内首份汇集注册分析师观点的复盘日报。
AI摘要:美联储加息对 A 股冲击或有限,市场延续震荡收敛,可均衡配置 AI 硬件与高股息板块。汽车行业竞争升级,智驾、具身智能驱动板块行情。文旅 “十五五” 规划落地,叠加超长双节加持,低位景区与旅游板块迎来修复契机。
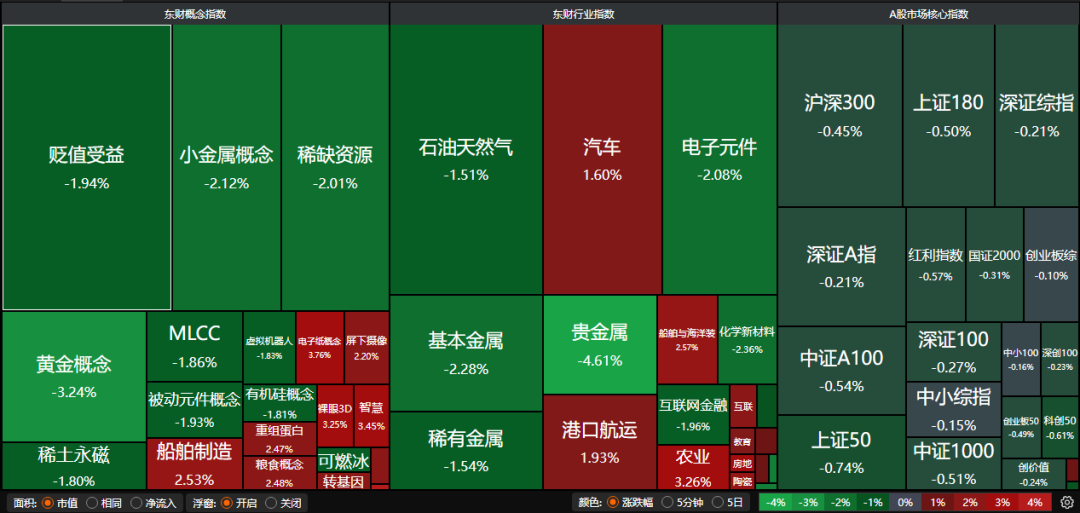
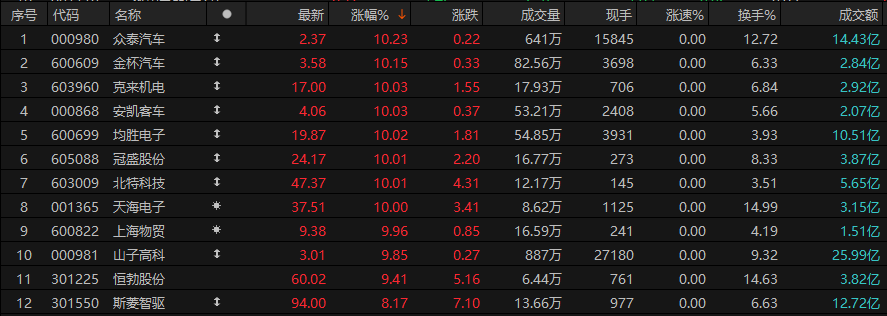
A股三大指数今日集体回调,沪指跌0.41%,深证成指跌0.33%,创业板指跌0.40%。沪深京三市成交额18366亿,较昨日小幅缩量160亿。行业板块涨跌互现,汽车服务、互联网电商、教育、风电设备、玻璃玻纤板块涨幅居前,贵金属、稀土、元件、小金属、有色金属板块跌幅居前。
一、【主流券商核心观点】
1、中金公司:美联储加息如何影响A股
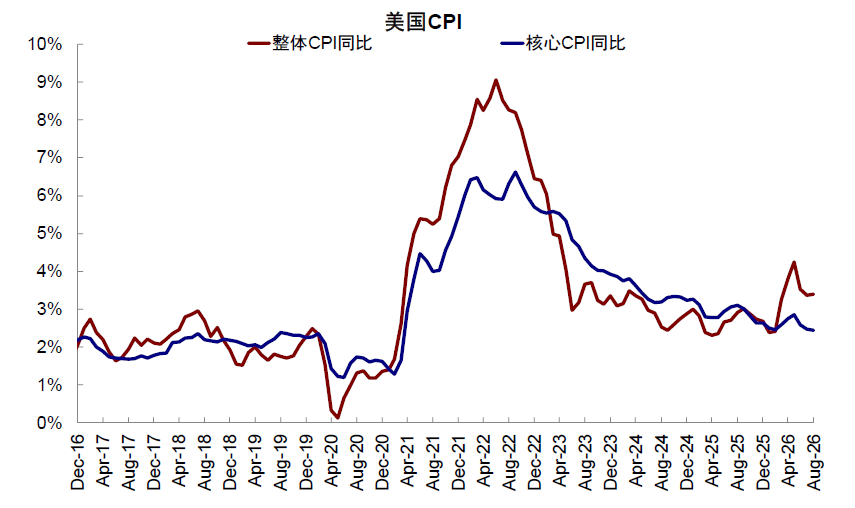
本次美加息可能不同于一般的美加息周期开启,对A股能否有持续影响尚待观察,若仅为短期甚至单次加息,其影响会相对有限,且A股近期已有较充分反应。在此背景下,若美加息中期面临较大掣肘难以持续,我们认为对A股的影响可能相对有限且前期已有较充分反应。
2、华泰证券:美联储下一次加息是何时
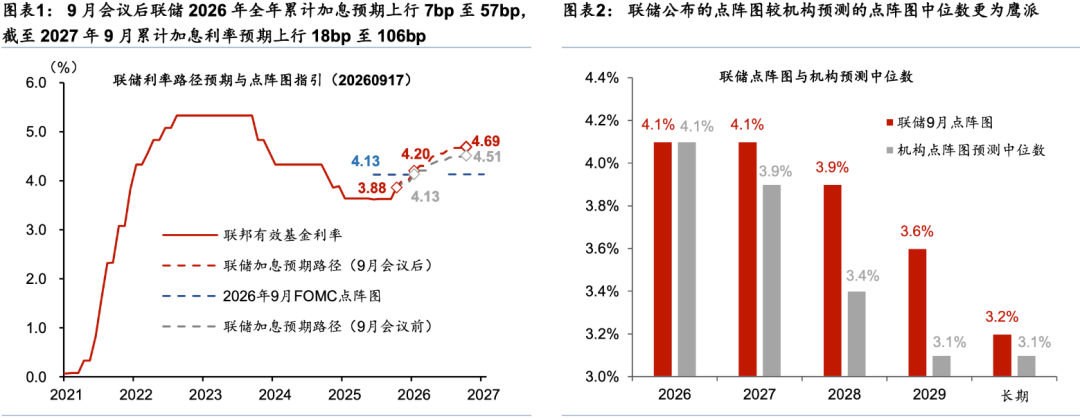
联储9月加息落地,12月可能是下一次加息实质博弈期,而联储是否开启加息周期仍需要更多数据与官员表态来判断。当前市场定价联储10月加息概率超过50%,但我们认为,财政脉冲下降、油价对居民消费侵蚀加大以及金融条件收紧,就业和通胀数据在未来1-2个月或有所降温,联储10月加息的必要性下降,预计12月再次加息为基准情形。
3、华安证券:中段震荡收敛期
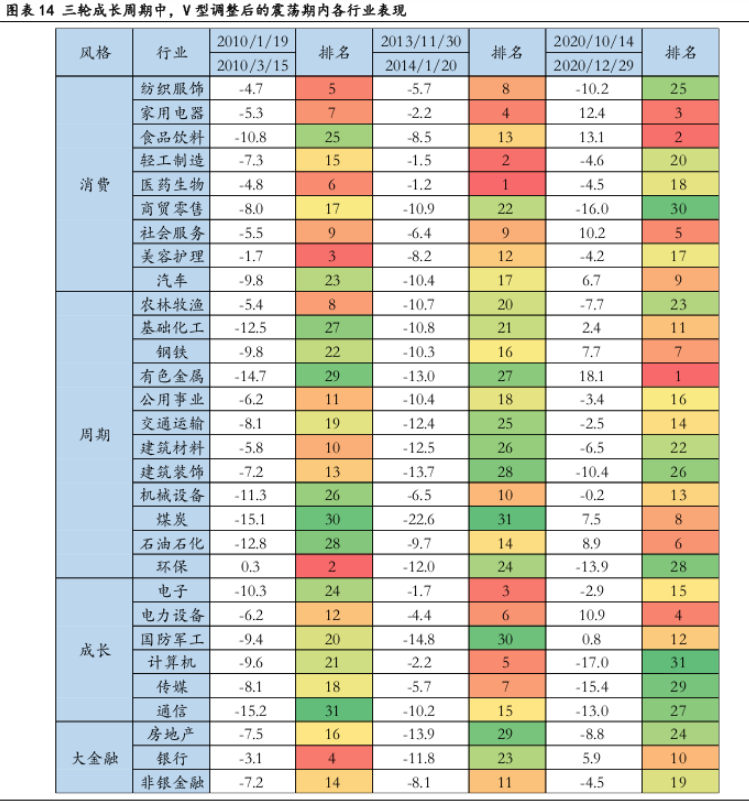
我们继续强调未来较长一段时间市场整体都处于震荡期。配置上,AI产业链尤其是上中游硬件方向仍是中长期最优解,但未来1-2个月内震荡收敛期内,可考虑波动率对冲,当下可选银行、煤炭,但我们也提示前期累涨以及股息率消化临近临界点,性价比在下降。
二、【汽车板块掀涨停潮】
1、东方财富证券:从配置内卷到审美觉醒
汽车行业竞争正沿“配置竞争—技术竞争—审美与情绪价值竞争”三阶段持续升维。汽车兼具工具属性与社交属性,当前行业“主战场”已进入第二阶段,竞争聚焦座椅、音响等体验精度与三电、智能驾驶(算力芯片、模型架构、激光雷达)的技术分层比拼。我们认为竞争焦点将不可逆地转向设计审美与情绪价值——这是无法被供应链快速复制、需要长期一致投入积淀的核心差异化来源,也是我们判断行业竞争范式演进的下一阶段落点。
2、国金证券:有望迎来拐点
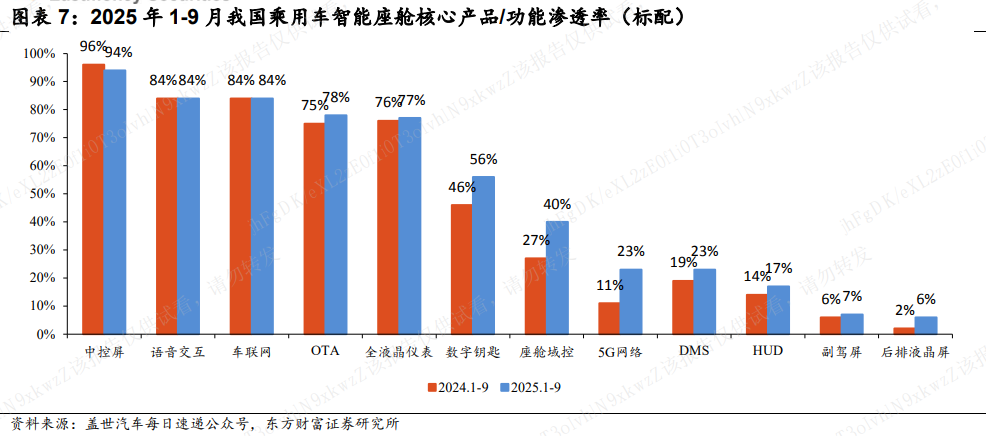
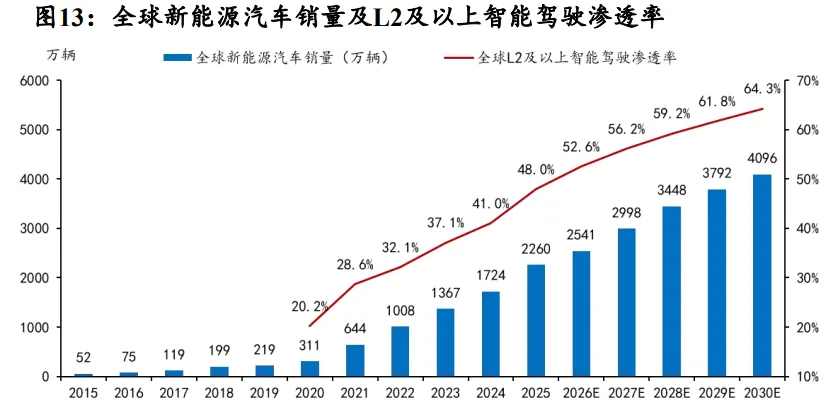
智能驾驶有望迎来拐点,智能座舱进入主动服务时代。智能驾驶技术持续进步,模型加速优化、范式持续迭代,高算力自研芯片陆续上车,芯片架构、模型算法以及编译器等的协同设计有望提升智驾体验;智能驾驶有望迎来拐点,头部车企智驾里程占比逼近50%,头部厂商MPI今年有望达千公里级级别。
3、华龙证券:拥抱具身智能机遇
汽车行业积极拥抱具身智能时代机遇,自动驾驶汽车以及人形机器人作为具身智能两个重要载体,均有望在2026年取得1-10或0-1的阶段性进展,产业链核心环节标的弹性可期,维持行业“推荐”评级。
三、【《文化和旅游发展“十五五”规划》】
《规划》对繁荣艺术创作生产、加强文化遗产保护传承、完善文化和旅游公共服务、大力发展文化和旅游产业、统筹文化和旅游市场培育监管、推动科技赋能文化和旅游发展、推进文化和旅游交流合作、促进区域城乡文化和旅游协调发展等八个方面重点任务作出全面部署。
1、中金公司:关注长假催化
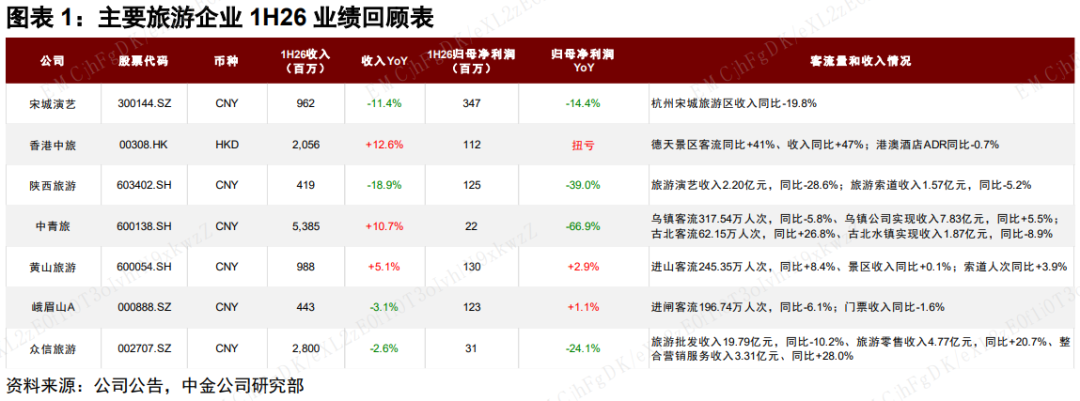
我们回顾2026年上半年旅游行业表现并展望未来趋势。旅游休闲整体表现平淡,主要系消费恢复平缓及部分地区极端天气影响;旅游需求深度化,展演活动持续释放出游动能。展望下半年:中秋、国庆双节仅间隔3天,多地高校宣布连放13天,去哪儿旅行9月2日数据显示,平台“中秋国庆”酒店提前预订量同比增长近四成,我们预计超长假期或对3Q26长线游及核心景区客流形成正向支撑。
2、国泰海通证券:催化渐近,低位景区股值得重视
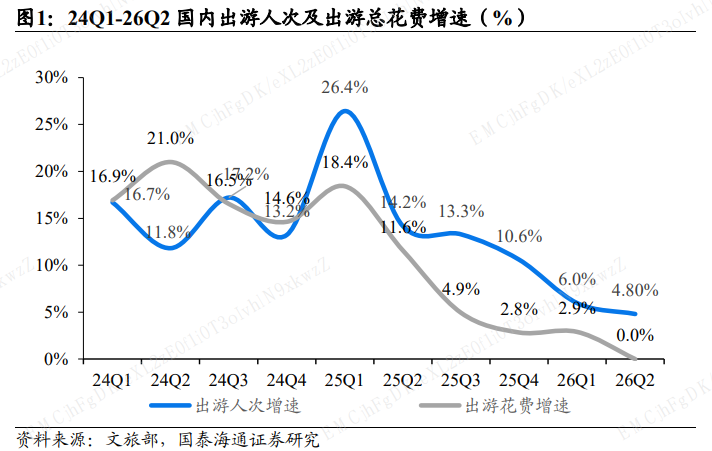
需求保持韧性,但客单价仍制约行业增长。2026年上半年,国内居民出游人次34.63亿,同比+5.4%;国内居民出游总花费3.21万亿元,同比+2.0%;客单价926.942元,同比-3.3%。旅游业呈现客流增速快于消费增速的特征。景区板块股价整体处于相对低位,建议围绕“低估值安全边际”与“项目催化兑现”两条主线布局。
3、国盛证券:全年维度看,假期制度优化与服务消费政策频出,将持续提振传统淡季出游需求,旅游板块中长期向好态势不变,下半年可关注节假日催化下的业绩修复机会。




