作为我国创新能力最强的地区之一,长三角地区的协同创新综合实力稳步增强。
上海市科委的数据显示,2025年,长三角地区全社会研发投入强度预计为3.45%,研发经费支出总额占全国比重预计为30.5%;财政科技支出为2910.49亿元,较上年增长2.36%。每万人高价值发明专利拥有量提高到29.47件,较上年增加3.68件。2025年度中国科学十大进展中,长三角牵头4项。
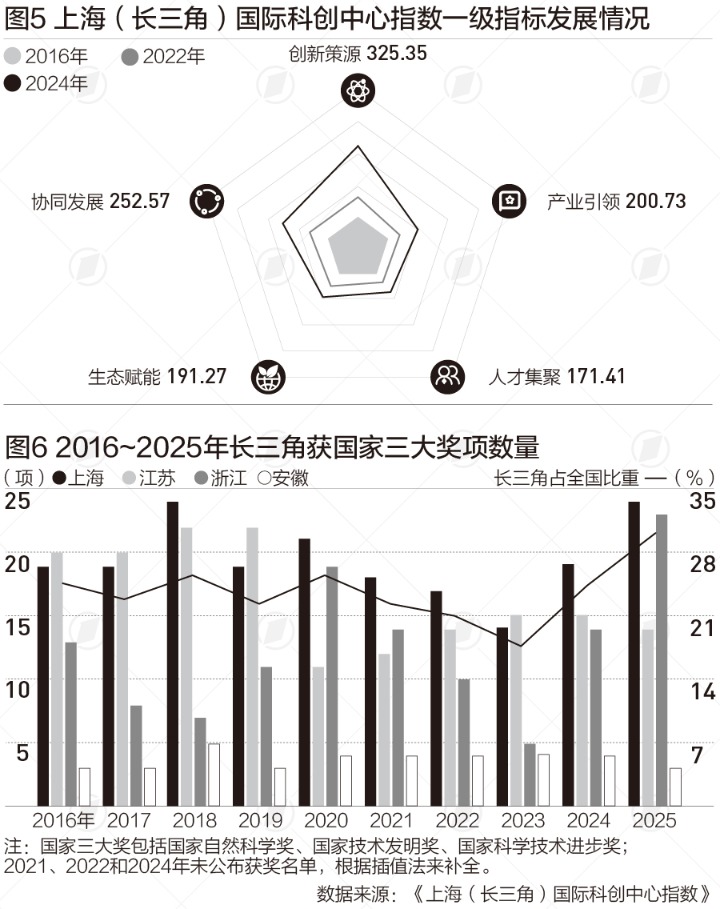
就在刚闭幕的2026浦江创新论坛上,上海市科学学研究所联合江苏省科技情报研究所、浙江省科技信息研究院、安徽省科技情报研究所共同发布《上海(长三角)国际科技创新中心指数》(下称“报告”),报告从“创新策源、产业引领、人才集聚、生态赋能、协同创新”五个维度出发,评估上海(长三角)国际科创中心的发展特征与趋势。
研发支出保持增长
从报告的5个一级指标来看,2016~2024年间,长三角在创新策源、产业引领、人才集聚、生态赋能与协同发展五个方面均取得了长足进步与卓越发展成效。
其中,研发投入规模持续扩大,占全国比重稳中有升。2016~2024年,长三角全社会研发经费支出总额由4763.99亿元提高至11238.80亿元,增长135.91%,年均增长约11.33%,高于同期全国年均增速(11.08%)。
从全国占比看,长三角全社会研发经费支出占全国比重由2016年的30.39%提高至2024年的30.94%,长期稳定在30%左右,区域研发投入增长与全国总体扩张基本同步,且略快于全国平均水平。从三省一市看,研发投入格局呈现江苏总量领先、浙江和安徽占比提升、上海稳步增长的特征。
而在研发投入强度方面,长三角也总体稳步提升,并持续高于全国平均水平。从三省一市看,研发投入强度呈现上海领先、苏浙皖稳步提升的格局。上海研发投入强度长期保持在较高水平,2016年为3.82%,2024年提高至4.35%,显著高于长三角整体和全国平均水平,是区域研发投入强度的重要支撑。
对比全球,遴选美国、日本、英国、德国、法国等发达国家,可以发现长三角2024年研发强度已超过德国(3.13%)、英国(2023年为2.75%)、法国(2.18%)等欧洲国家,接近美国(3.44%),与日本(3.62%)的差距进一步缩小,反映出长三角地区研发投入结构持续优化。
长三角基础研究投入规模快速扩大,基础研究经费占研发经费比重持续提高。2016~2024年,长三角基础研究经费由188.85亿元增至712.42亿元,增长277.24%,年均增长约18.05%,高于同期全国基础研究经费增速(14.91%)。同期,长三角基础研究经费占全国比重由22.95%提高至28.49%,提升5.54个百分点。
从投入结构看,长三角基础研究经费占地区研发经费支出比重由3.96%提高至6.34%,提升2.38个百分点,高于全国同期1.64个百分点的提升幅度。但2024年长三角基础研究经费占比仍低于全国平均水平0.54个百分点,说明长三角基础研究投入结构持续改善,但在研发投入体系中基础研究占比仍有进一步提升空间。
产业引领
对于GDP总量约占全国1/4的长三角来说,最重要的一个任务,就是科技和产业创新的开路先锋。
上海市科学学研究所统计评价研究室助理研究员何雪莹解读报告时说,大规模的研发投入下,创新不仅仅把钱变成了“纸”,同时,长三角也不断地将“纸”变回钱,高成长、高研发的企业加速涌现,已成为长三角产业引领的主力军。
报告显示,长三角研发投入全球前2000名企业数量显著增加,全国占比近30%。2016~2025年,长三角研发投入全球前2000名企业数量由64家增至166家,增加102家,增长159.38%。同期,全国企业数量由319家增至581家,增长82.13%。长三角增幅高于全国水平,占全国比重由2016年的20.06%提高至2025年的28.57%,提升8.51个百分点。
从三省一市看,研发投入全球前2000名企业均呈现稳步增长的趋势。2025年浙江拥有58家,占长三角总量的34.94%,为三省一市中数量最多的地区。上海和江苏分别为47家和43家,占长三角比重分别为28.31%和25.90%,共同构成区域高研发投入企业的重要支撑。安徽由2016年的3家增至2025年的18家,增幅达到5倍,占长三角比重由4.69%提高至10.84%,未来有进一步提升空间。
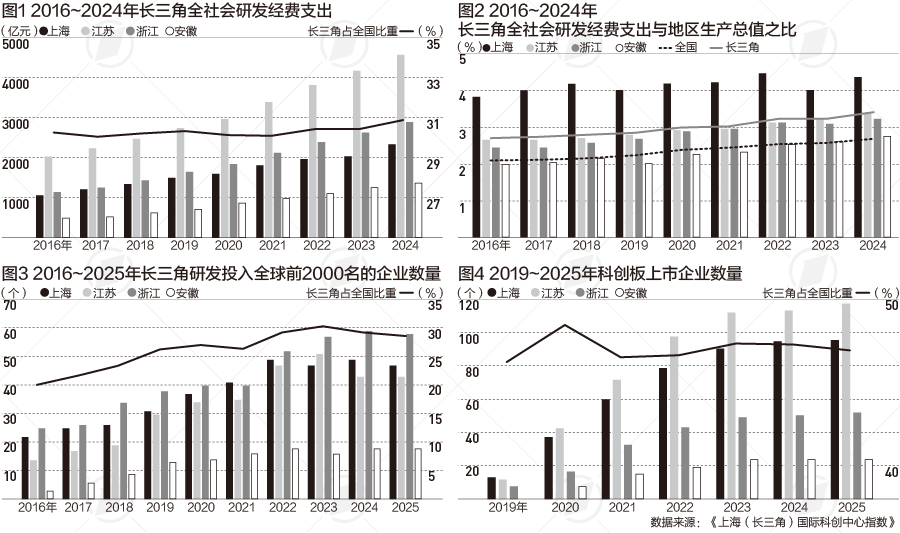
长三角科创板上市企业在全国占比接近一半。2019~2025年,长三角科创板上市企业数量由33家增至285家,累计增加252家。同期,全国科创板上市企业数量由70家增至600家,长三角占全国比重由47.14% 小幅提高至47.50%。从年度新增看,长三角科创板上市企业新增数量在2020年和2021年分别为71家和73家,处于较快扩容阶段。2022年新增59家,2023~2025年分别新增35家、7家和7家。与全国新增数量相比,长三角各年新增企业占全国新增企业比重总体保持在较高水平,在40%左右,显示长三角在全国科创板企业培育和上市储备中保持较强支撑作用。
全球坐标前移
报告分析,国际创新版图中的“长三角坐标”持续前移。
从研发投入全球前2000名企业数量看,美国加州101公路科创走廊集聚规模最为突出,长三角核心城市位居第三。
具体来看,2025年长三角核心城市及10个科创走廊合计拥有625家入榜企业,占全球2000强企业总数的31.25%。从排名靠前的区域来看,美国加州101公路科创走廊拥有153家入榜企业,占全球2000强企业总数的7.65%,位居第一;日本东京-横滨-筑波走廊拥有121家,占比为6.05%,位居第二;长三角核心城市拥有111家,占比为5.55%,位居第三;广深港澳科技创新走廊拥有90家,占比为4.50%,位居第四。上述四个区域合计拥有475家入榜企业,占11个区域入榜企业总数的76.00%,占全球2000强企业总数的23.75%,是全球高研发投入企业较为集中的区域。
与此同时,报告建议,上海(长三角)国际科创中心建设应重点在以下几个方面发力:一是强化基础研究和原始创新,持续加大基础研究投入,发挥重大科技基础设施的集聚效应,在人工智能、量子科技、生命健康等前沿领域培育更多源头突破。
二是促进科技创新与产业创新深度融合,围绕创新链布局产业链,推动PCT专利等国际化技术产出扩容提质,在未来产业和战略性新兴产业集群建设上形成示范。
此外还要加快培育世界一流科技领军企业,深化区域一体化协同创新,扩大国际科技开放合作。例如,支持头部企业加大研发投入、深度参与全球竞争,推动更多企业进入全球研发投入前500强,打造具有全球资本市场影响力的科技巨头梯队。
(文章来源:第一财经)




