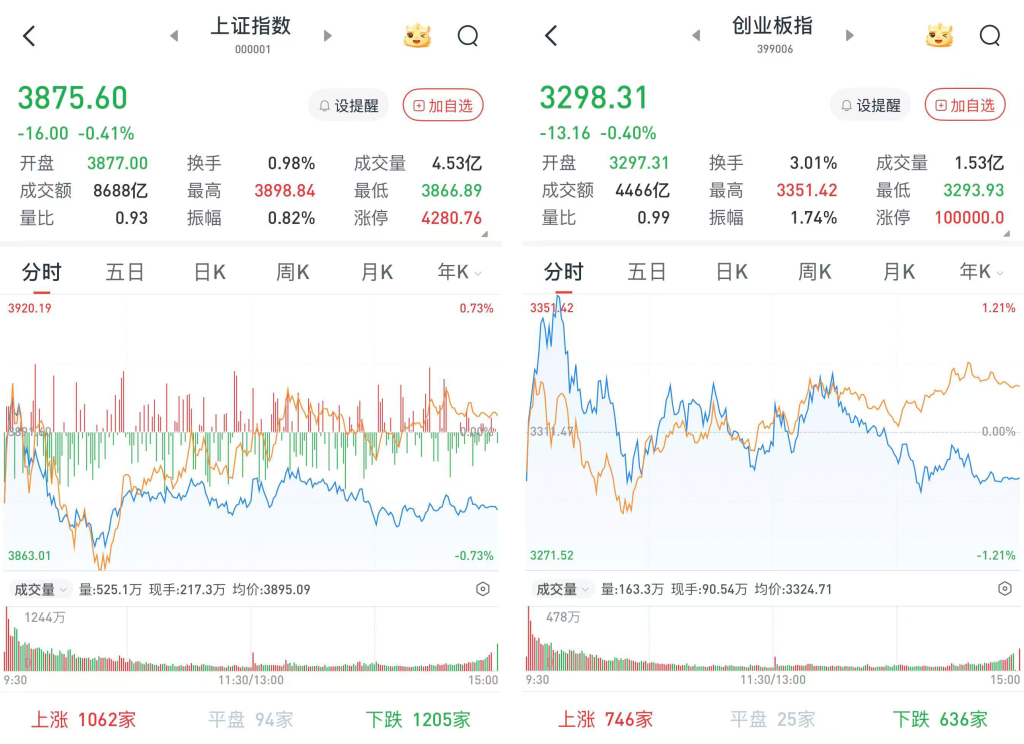
A股三大股指9月17日集体低开。盘初两市快速冲高又快速下挫,维持弱势震荡格局。午后弱势不改,跌幅略有扩大。
从盘面上看,覆铜板、黄金、稀土、电力、石化板块表现低迷,创新药、农业股全天强势,炒作资金午后流向海运、发电设备、汽车板块。
至收盘,上证综指跌0.41%,报3875.6点;深证成指跌0.33%,报13409.91点;创业板指跌0.4%,报3298.31点。
Wind统计显示,两市及北交所共2569家上涨,2817家下跌,平盘有169家。
两市成交18232亿元,较前一交易日的18391亿元减少159亿元。其中,沪市成交8688亿元,比上一交易日8711亿元减少23亿元,深市成交9544亿元。
据大智慧VIP,两市及北交所共有72只股票涨幅在9%以上,6只股票跌幅在9%以上。
汽车股领涨,有色金属领跌
在板块方面,汽车股领涨两市,众泰汽车(000980)、金杯汽车(600609)、安凯客车(000868)、均胜电子(600699)、冠盛股份(605088)、上海物贸(600822)等超10股涨停。
交通运输在海运股的走强下涨幅居前,招商轮船(601872)涨停,中远海能(600026)、海通发展(603162)、申通快递(002468)、炬申股份(001202)等涨超5%。
农林牧渔震荡走强,华英农业(002321)、敦煌种业(600354)、万向德农(600371)、金健米业(600127)等涨停,国投丰乐(000713)、神农种业(300189)等涨超7%,亚盛集团(600108)、登海种业(002041)、*ST广糖(000911)等涨超5%。
有色金属领跌两市,盛达资源(000603)、山东黄金(600547)、湖南黄金(002155)、湖南白银(002716)、招金黄金(000506)、山金国际(000975)等跌超5%。
公用事业表现不佳,水发燃气(603318)、贵州燃气(600903)、华银电力(600744)、乐山电力(600644)、西昌电力(600505)、中闽能源(600163)等跌超4%。
石油石化表现低迷,通源石油(300164)、中曼石油(603619)等跌超4%,泰山石油(000554)、统一股份(600506)、石化油服(600871)等跌超2%。
A股市场后市不必悲观
中金公司研报表示,此次美联储加息可能不同于一般的加息周期开启,对A股能否有持续影响尚待观察,若仅为短期甚至单次加息,其影响会相对有限,且A股近期已有较充分反应。近期A股市场波动主要受外部因素影响较大,包括中东局势、美联储加息预期和美债收益率走高等,但上述外部扰动对A股影响多偏短期、阶段性。今年A股基本面较好,上市公司业绩增速有望为过去五年最佳水平;A股市场整体估值具备较好吸引力,上半年面临的结构高估值现象已有较大程度改善。中期全球货币秩序重构与科技叙事对A股支撑并未改变,当下时点我们认为对A股市场后市不必悲观,“9.24”以来的长期、稳进趋势仍有望延续。
配置上,中金公司建议关注两个方面。一是科技成长,成长股的表现关键仍在于产业自身景气度和业绩兑现,在基本面稳固的情况下,美加息未必对全球成长股造成更大影响。A股科技板块后市或呈现分化走势,需要精挑细选:AI基础设施相关环节,如光通信、PCB等环节,高景气状态在今年确定性仍较强,前期低迷后有望出现反弹。半导体及算力等领域较多公司则仍需关注基本面与估值的匹配程度;创新药较多公司进入临床数据验证阶段,值得自下而上关注。二是综合考虑地缘局势与产能周期位置,关注业绩向好及供需格局改善的领域,如电网设备、石化化工等。纯内需行业的基本面回升进展仍然相对偏缓,需要进一步观察。
中泰证券多资产首席分析师林莎表示,从外围环境来看,在先后披露美国非农就业数据、PPI和CPI的过程中,A股均出现过调整,已提前定价美联储加息预期;从国内资产来看,在7月以来科技走势波折的过程中,低风险资产的洼地正在被逐一填平。科技板块将因估值错杀、景气度处于高位重新成为市场关注的中心。
华泰证券研究所分析师方正韬表示,短期加息预期定价基本充分,美联储利率决议落地后方向将得到进一步确认。AI产业基本面仍有较强支撑,但反弹后市场将更重视业绩能见度与估值匹配,在新的催化出现前,继续规避依赖远期叙事、缺少利润兑现的高拥挤方向,向能承接交付和验证回报的方向“缩圈”:一是收入和订单传导更清晰的服务器、通信设备及相关硬件;二是受益于下游扩产、订单持续向好的PCB、半导体设备及材料、电源及液冷等配套环节。
(文章来源:澎湃新闻)




