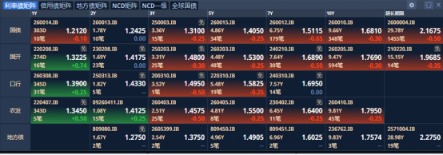
9月15日债市修复,现券期货双双走强。随着上午10点基本面数据落地,收益率普遍回落以收复昨日跌幅,修复行情由此启动。10年期国债活跃券收益率在1.679%~1.683%区间震荡下行,30年期国债收益率亦震荡走低、下破2.17%关口,盘中最低触及2.165%,打开进一步下行空间。国债期货同步走强,30年期主力合约TL重返116元上方,超长端在经历昨日MPA传闻扰动后修复较快,曲线呈现牛平特征。
上午10点,国家统计局公布8月经济数据,为债市修复提供了基本面支撑:2026年8月全国规模以上工业增加值同比增长5.2%,服务业生产指数增长4.1%,货物进出口总额增长19.8%;1~8月社会消费商品和服务零售总额增长2.5%,城镇调查失业率均值为5.2%,国民经济运行延续"总体平稳、向新向优"态势。结构上外需与工业生产相对有韧性,内需与消费仍偏弱,数据落地后反应钝化。
机构行为上,今日买盘力量偏强:银行是全天主要卖方,基金、券商与保险构成买盘,银行集中卖出10年期国债与国开债、30年期债券、地方债及二永债,长久期品种主要由非银机构承接,共同推动超长端修复。资金与供给方面,税期与政府债供给仍是近端扰动项,央行当日净投放5920亿元,资金面持续收紧的概率不高,但"托而不举"特征明显,隔夜与7天期资金价格易在政策利率附近偏贵运行,制约杠杆与波段空间。昨日围绕MPA考核的传闻一度压制超长端,但因相关指标尚在征求意见、基准设置相对温和、大行久期多数已达标,实际冲击有限,今日已基本消化。
当前市场倾向于认为收益率更可能维持低波区间,单日修复难以演变为趋势性行情。在政策落地与供给冲击消化之前,追涨空间同样有限,一旦收益率因资金面或情绪扰动而回升,仍可分步增加配置。短期来看,30年期收益率下破2.17%后能否站稳、并进一步打开下行空间,仍需观测9~10月供给压力、基本面与资金面。
中期仍需关注政府债供给节奏、基本面修复成色、权益市场表现及美联储决议等变量,供给高峰可能阶段性推升收益率。而基本面若持续偏弱则为债市提供支撑,多空交织下市场更可能呈现震荡格局。在资金平稳、收益率震荡的背景下,分步配置、兼顾票息与久期仍是较为稳妥的策略。感兴趣的投资者可关注十年国债ETF(511260)、国债ETF(511010)。
资料来源:DM
(文章来源:每日经济新闻)




