大家好,今天是2026年9月16日星期三,欢迎来到今日投资机会!
01 全球市场观察
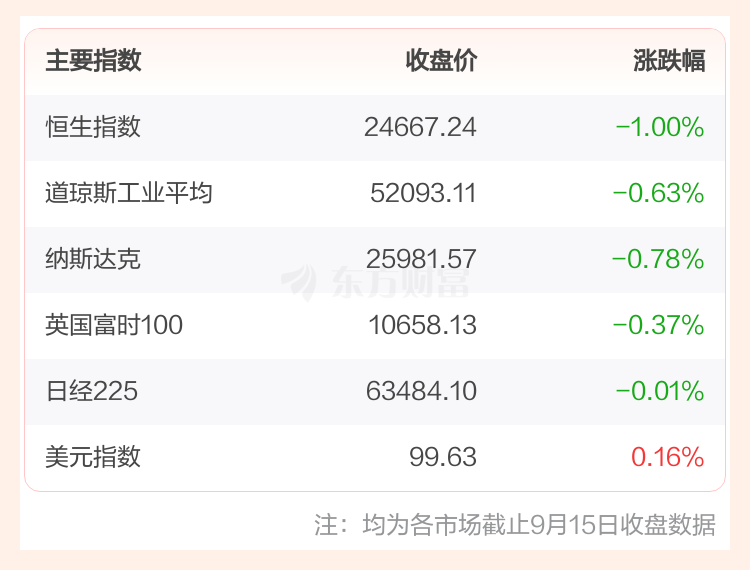
投顾观点:外围主要市场弱势,美股加密货币概念股下挫,A股相关概念或将承压
美股市场:截止9月15日收盘,美股全线下跌。消息面上,美东时间周二,美国国会预算办公室(CBO)发布报告称,美国与伊朗之间的战争截至8月1日已使五角大楼承担约381亿美元的成本,如果战事每延长一个月,还可能再增加30亿美元的开支。与此同时,特朗普政府正寻求结束冲突并重新开放至关重要的霍尔木兹海峡。
欧股市场:截止9月15日收盘,欧洲三大股指全线下跌。
商品市场:截止9月15日收盘,国际油价上涨,COMEX黄金期货当月连续合约下跌。
日韩市场:截止9月16日8:30,日经225和韩国KOSPI窄幅震荡。
02 独家策略观点
投顾观点:昨日指数缩量弱势整理,半导体受政策催化逆势走强。短期观望情绪升温,建议聚焦事件催化及涨价链方向的结构性机会。
1)盘面表现:指数分化,个股普跌。
昨日A股三大指数全线调整,科创50则逆势收涨,截止收盘,上证指数跌0.54%,深证成指跌0.72%,创业板指跌1.15%;两市成交额缩量至1.61万亿元,处于年内低位区;全市场超4300只个股下跌,赚钱效应大幅收敛。
2)技术解析:科创50企稳,主板缩量阴跌。
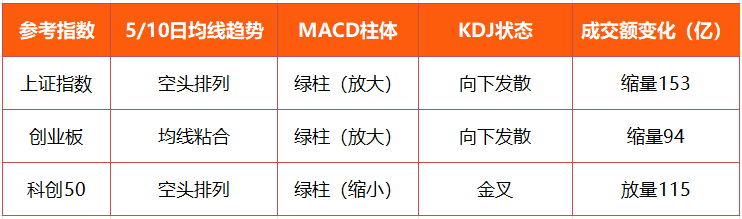
由上图可见,三大指数分化加剧,沪指短期均线呈空头排列,MACD绿柱放大、KDJ向下发散,技术指标延续走弱;创业板MACD绿柱放大、KDJ向下发散,但短期均线粘合,或表明有修复整理需求;科创50MACD绿柱缩小、KDJ金叉、放量115亿元,或迎来三重企稳信号,短期或具备反抽条件。
3) 资金聚焦:科技内部轮动,新能源方向遭抛售。
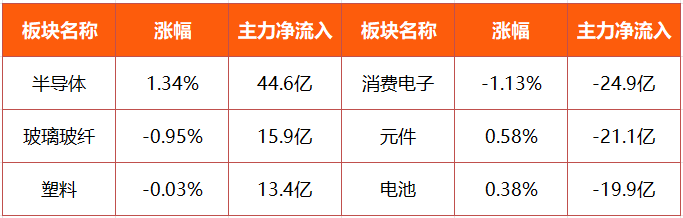
由上图可见,主力资金沿轮动格局在板块间切换。半导体、玻璃玻纤及塑料获主力净流入,成为市场的火种;反观消费电子、元件及电池则遭资金净流出。这种“冷热”切换表明板块兑现循环仍在加速,短期需警惕脉冲式上涨及“一日游”行情。
4)综上所述,昨日A股冲高回落、缩量阴跌,交易情绪虽降至冰点,但半导体等受事件独立催化的方向逆势走强,凸显结构性韧性。展望后市,随着FOMC决议窗口临近,在加息靴子落地前,资金或延续观望态势,市场短期大概率维持弱势震荡格局。
03 板块机会速递
投顾观点:塑料板块或正迎来"新材料需求爆发+生态环境法典与'十五五'新材料政策双托底+现货涨价"的三重共振
塑料(涵盖改性塑料、膜材料与特种膜、生物降解塑料、弹性体与特种工程塑料、塑料制品与管材、合成树脂)。
关键词:AI算力材料+《中华人民共和国生态环境法典》+低库存。
驱动逻辑:
1)从"周期承压"切向"高端突围",AI算力材料与生物降解塑料成核心增量。2026年我国改性塑料市场规模预计达3530亿元、同比+7.0%;新能源汽车、机器人、低空经济、储能成为拉动改性材料增量的核心引擎。塑料板块的估值锚,正从"通用塑料周期博弈"向"AI算力材料+高端改性+生物降解"的新材料成长逻辑切换。
2)政策"禁限塑"与"十五五高端新材料"双向发力,可降解替代与自主可控空间同时打开。《中华人民共和国生态环境法典》2026年8月15日正式施行,从法律层面倒逼可降解替代材料需求放量;"十五五"规划纲要专栏"高端新材料"将先进高分子材料、高性能复合材料列为重点创新突破方向。
3)成本端油价上行+低库存+"金九"旺季,现货创近年新高。原料价格9月上旬显著上涨,聚丙烯社会库存已回落至中性偏低水平,可流通现货偏紧,叠加中东地缘推升原油、装置复产进度偏慢,聚丙烯短期氛围偏多。
代表方向:AI算力材料、高端改性、生物降解、绿色替代、膜材料与特种膜。
从盘面表现来看,塑料板块在8月已开启修复行情,当前整体维持箱体震荡格局。展望后市,在“高端材料升级、限塑令政策加码、现货端偏强支撑”三重利好共振下,板块有望延续震荡偏强的结构性行情。
最后,今日有2只新股申购,鸿富诚(301716)、安达股份(920202);另有2只新股上市,信诺维(688837)、腾信精密(920298)。
感谢您的收听!未关注的朋友可以下滑至文末进行订阅并开启推送,第一时间获得消息提醒。
祝您投资顺利!
【投顾姓名及其登记编号】
万李斌(S1160621090004)
【风险提示及免责声明】本资料所含信息均来源于公开资料,投顾观点仅供参考,不作为投资决策的依据。文中涉及个股仅作为展示列举,不构成投资建议。投资者应审慎判断,选择与自身风险承受能力及投资目标相匹配的产品和服务。投资者据此操作,风险自负。东方财富证券力求本文内容及观点的客观公正,但不担保其内容的准确性或完整性。在任何情况下,东方财富证券不对任何机构/个人因使用本文内容所引发的任何直接或间接损失负任何责任。市场有风险,投资需谨慎。
(文章来源:优优私募)




