40年房贷已从政策层面进入银行实际操作阶段。
8月28日,央行、金融监管总局联合印发《关于改革完善房地产信贷管理推动加快构建房地产发展新模式的意见》,明确个人住房贷款期限由最长30年延长至最长40年。
近日,界面新闻走访多家银行并咨询房产中介了解到,目前部分银行已经可以受理最长40年期的新发放个人住房贷款,但并非所有购房者都能贷满40年,借款人年龄、房屋房龄、建筑结构等均可能影响最终贷款期限。
相比新发放房贷,存量房贷延期的落地进度则存在差异,部分银行已经开放申请渠道,但部分地区仍在等待具体细则。
新发房贷已落地,40年并非“人人可贷”
从银行端来看,40年房贷政策已经开始进入实际办理环节。此前多家国有大行客服及客户经理向界面新闻确认可以按照新规办理相关业务,工商银行、建设银行、交通银行等均已明确执行最新政策。
不过,“最长40年”并不意味着购房者均可以直接获得40年贷款期限。近期北京地区多家银行的实际执行情况显示,借款人年龄和房龄是重要的约束条件。
北京地区一位房产中介人士告诉界面新闻记者,房贷年限与“房龄、房子结构、建筑模式、贷款人的年龄”均有关系。部分银行目前通常要求“借款人年龄+贷款期限”不超过70岁或75岁,因此,即便监管将房贷期限上限提高至40年,真正能够贷满40年的购房者仍主要集中在年龄较低的人群。
界面新闻采访了解到,从目前部分银行公开的执行口径看,年龄限制并未完全统一。工商银行目前的公开口径为借款人年龄与贷款期限之和不超过75年;建设银行部分地区同样按照75年执行,优质单位借款人等特定客户可能有所放宽。
这意味着,如果按照“年龄+贷款期限不超过75年”计算,35岁以下购房者理论上才有机会贷满40年。需要注意的是,这只是按照年龄条件进行的理论测算,实际期限还要结合银行审批以及房屋情况确定。
房龄则是二手房申请长期限贷款面临的另一道门槛。北京一位房屋中介人士告诉界面新闻,部分银行在测算二手房贷款期限时,会根据房屋结构、房龄等因素确定可贷年限,因此老旧二手房即使借款人年龄符合要求,也未必能够申请40年。
一位国有大行个贷经理对界面新闻表示,北京地区房屋性质比较复杂,住宅土地使用年限一般是70年,也有部分是50年,如果开发商前期有拿地捂盘不开发,贷款年限还要进一步缩短,新房通常能够用足贷款年限。不过,二环内有些老旧平房,是无法贷款的。个人按揭的贷款年限一般是取75-年龄与房龄二者的更低值。
另外,公积金贷款与商业性个人住房贷款并不能简单等同。建设银行一位贷后管理部门人士告诉界面新闻记者,目前“公积金暂不参与延期”,公积金贷款期限认定也较为严格。该人士介绍,部分住房按照砖混住宅“47减房龄”、钢混住宅“57减房龄”,在住建委新改造名单的可以按“67减房龄”的方式计算。
“40年是政策给出的上限,并不是银行必须给客户40年。”一位股份制银行人士表示,最终贷款期限仍要综合考虑借款人的年龄、收入、征信、房屋情况等因素,由银行与借款人协商确定。
存量房贷延期进度不一
除了新发放房贷,存量按揭贷款能否延长至40年,也受到已有房贷客户的关注。
8月28日发布的《个人住房贷款管理办法(试行)》明确,符合条件的存量个人住房贷款可以协商调整还款计划,其中展期期限累计不得超过原贷款期限的一半,原贷款期限与展期期限合计不得超过40年。
目前不同银行、不同地区的实际进度并不完全一致。建设银行贷后管理人员表示“存量房的相关政策细则仍在研讨中。”
有国有行个贷客户经理对界面新闻表示,目前已经可以接受客户申请,但目前审批具体条件还没有下发到经办机构。这意味着,尽管监管层已经给出明确的展期框架,但具体到地方分行、贷款经办行以及不同类型存量客户,实际办理时间仍可能有所不同。
来源:受访者提供
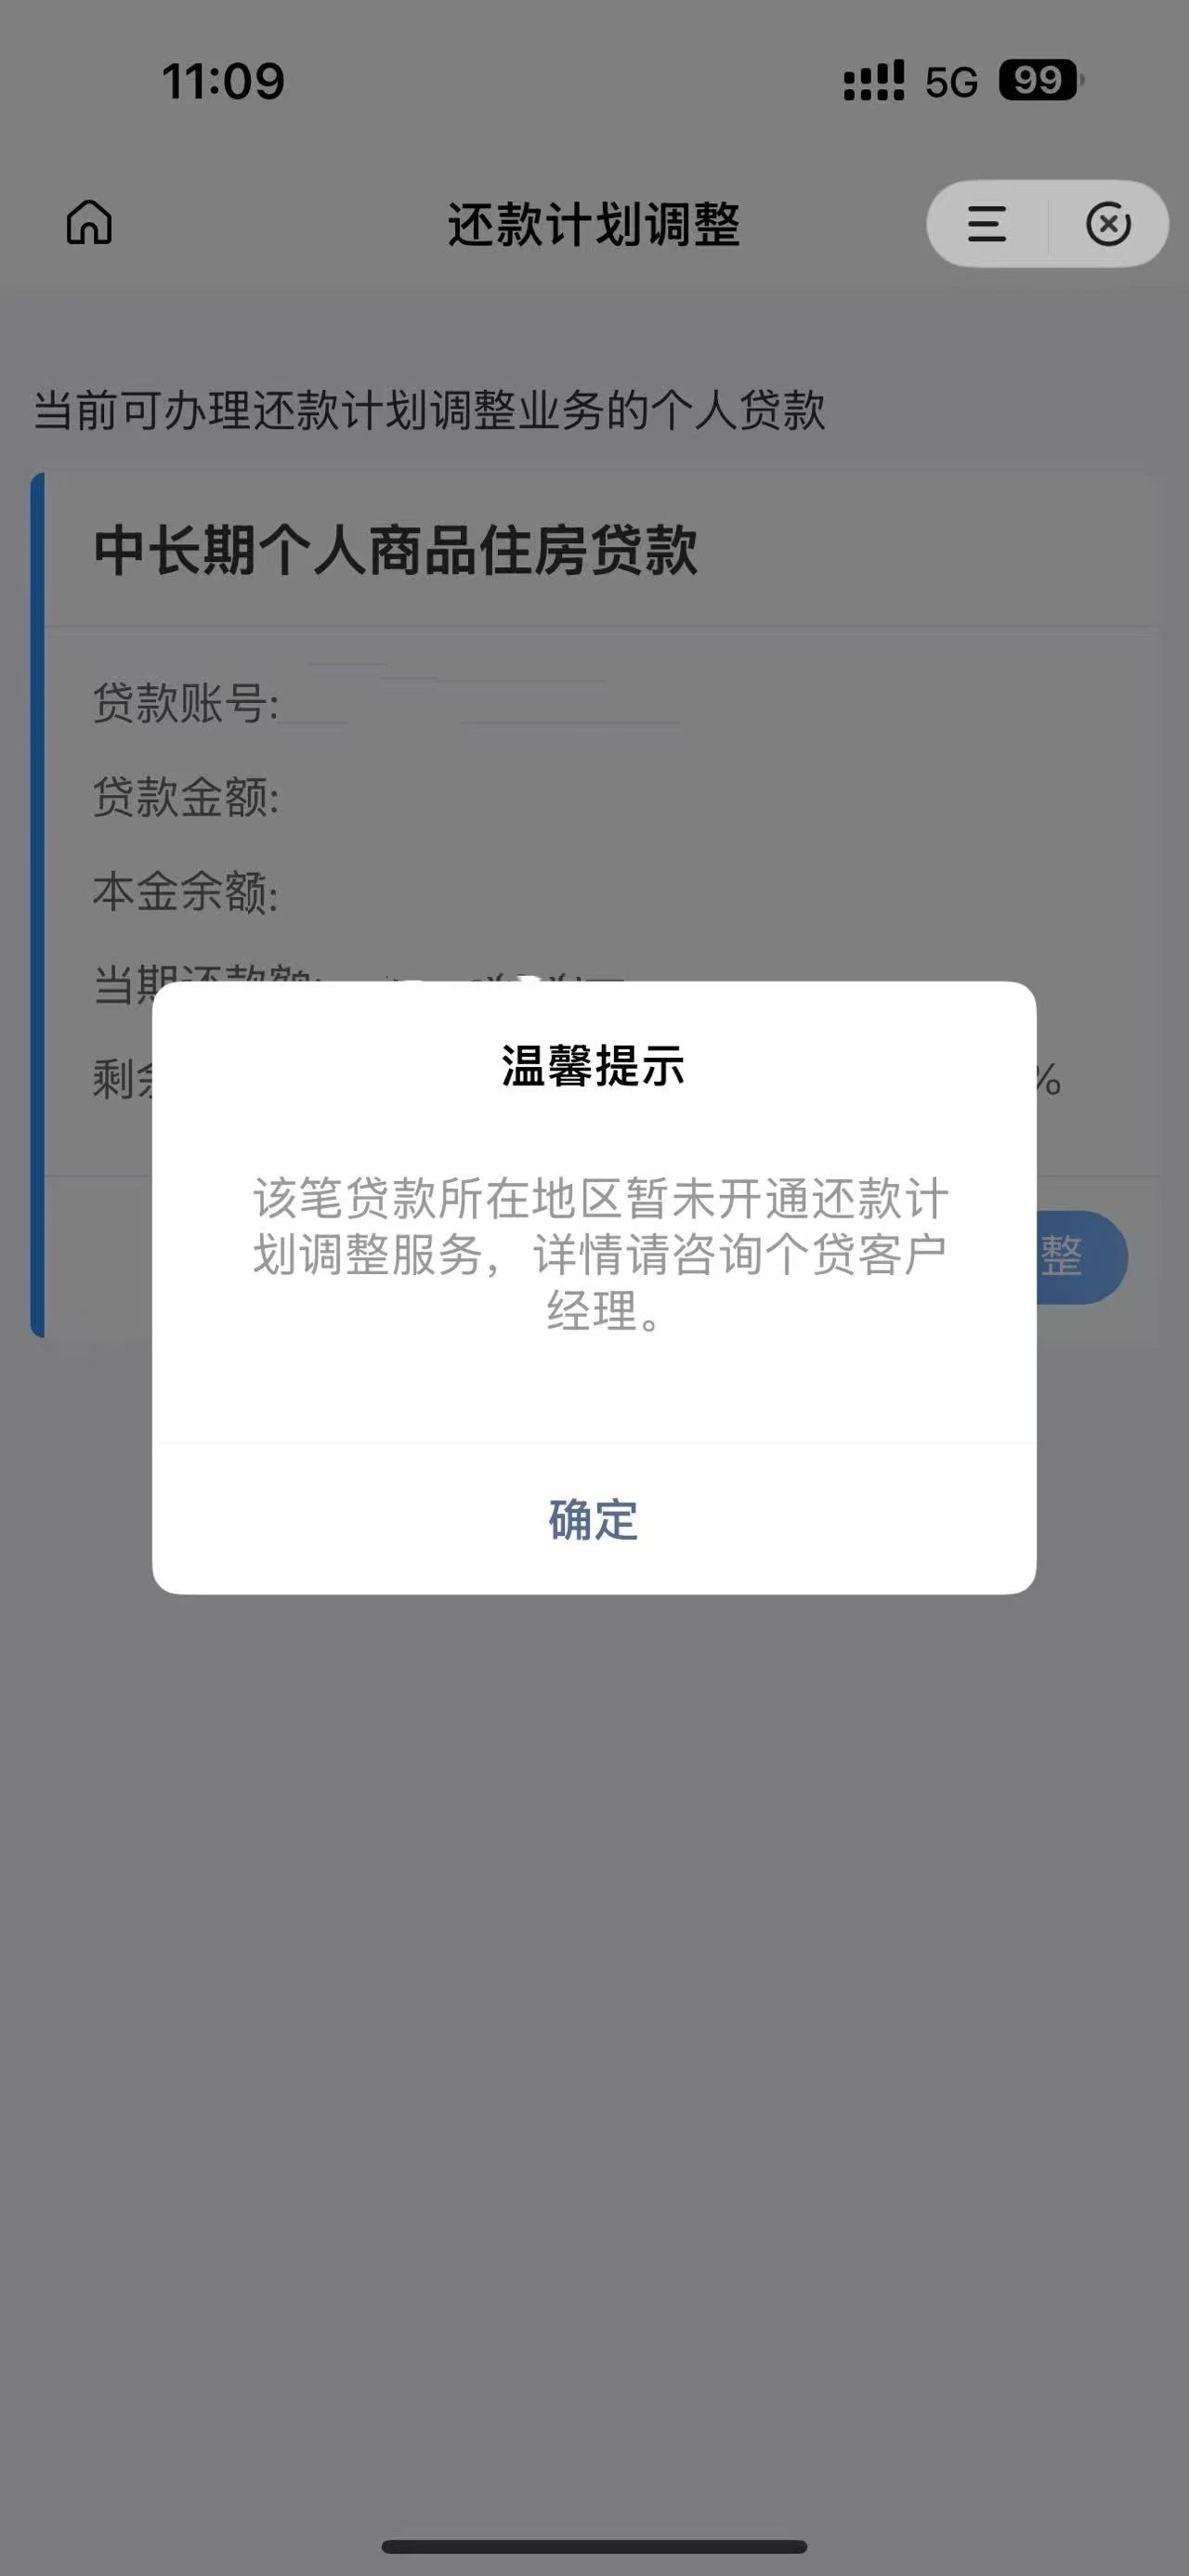
界面新闻注意到,有媒体报道,部分银行APP上线了还款计划调整模块。不过,北京地区贷款人张梦(化名)向界面新闻提供的截图显示,“该贷款所在地区暂未开通还款计划调整服务”。
对此,前述银行人士表示,存量房贷涉及原合同变更、风险重新评估以及系统改造等环节,相比新发放贷款,业务流程更为复杂,因此各银行落地速度有所差异。“政策框架已经明确,但具体怎么做,还是要看银行内部系统和操作细则。”
从购房者角度看,延长贷款期限最直接的变化是降低月供压力,但代价是整个贷款周期的利息支出增加。以首套商业房贷利率3.05%测算,100万元贷款采用等额本息、期限30年,月供约4243元,总利息约52.75万元;如果延长至40年,月供约3609元,每月减少约634元,但总利息约73.22万元,比30年贷款增加约20.47万元。
上海易居房地产研究院副院长严跃进对界面新闻表示,还款期限延长后,月供压力可以降低约15%,对于当前收入增长呈阶段性特征的群体而言,这是实实在在的“减负”。当然,期限拉长后总利息会相应增加,但“以时间换空间”的逻辑,让购房者在短期还款能力和长期债务安排之间有了更从容的选择空间,这正是政策灵活性的体现。
贷款人张梦对界面新闻表示,自己确实更关注的是每个月需要还多少钱,“如果月供能够明显下降,短期还款压力确实会小一些,但如果一直还到40年,总利息增加也比较明显,所以还是要看自己的收入和未来几年资金安排。”
(文章来源:界面新闻)




