9月14日晚间,广汽集团宣布,与中国第一汽车股份有限公司(以下简称“一汽股份”)签署《意向协议》,筹划购买一汽股份持有的某整车合资公司的部分股权。9月15日,广汽集团H股已恢复交易,A股则仍处于停牌状态。
交易落地后,一汽股份将成为广汽集团第二大战略股东,这也是我国车企跨主体资源整合的标志性动作。业内人士指出,本次整合契合国家政策导向,双方也具备技术产品互补、市场渠道整合的基础,但不同主体之间仍存在利益博弈,如果涉及丰田相关资产调整,还需协调外方利益。倘若只增加战略股东,却未能削减重复车型、平台和渠道,不仅难以释放规模效应,反而会加剧内部竞争。
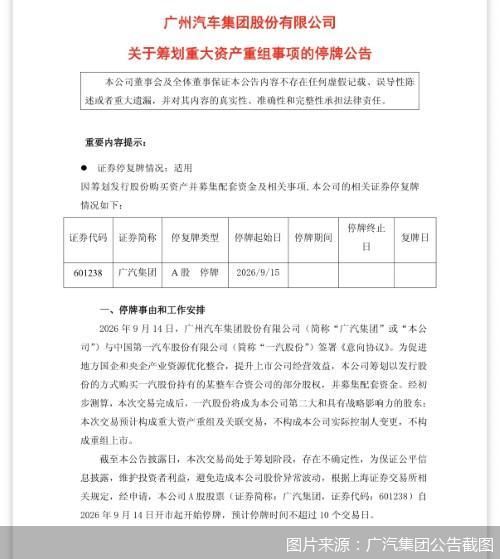
重组筹划启动
一则重组停牌公告,拉开了汽车国央企兼并整合的序幕。9月14日晚间,在经历了一天A股、H股停牌之后,广汽集团发布公告称,筹划以发行股份的方式,购买一汽股份持有的某整车合资公司的部分股权,并募集配套资金。经初步测算,本次交易完成后,一汽股份将成为广汽集团第二大和具有战略影响力的股东;本次交易预计构成重大资产重组及关联交易,不构成广汽集团实际控制人变更,不构成重组上市。
本次交易尚处于筹划阶段,存在不确定性,为保证公平信息披露、维护投资者利益、避免造成股价异常波动,广汽集团A股股票自2026年9月14日开市起开始停牌,预计停牌时间不超过10个交易日。
本次交易涉及的标的资产为一汽股份持有的某整车合资公司的部分股权,所属行业为汽车制造业(C36),因涉及境外上市公司,本次暂缓披露标的名称。
目前,广汽集团主要有广汽本田、广汽丰田两家整车合资公司,其中广汽本田的合作期限已延长至2038年,广汽丰田仍按50∶50股比运营;一汽旗下的合资板块主要包括一汽大众、一汽奥迪和一汽丰田。2025年,“南北丰田”曾试水渠道打通,但仅为小范围试点,该模式并未持续扩大,也没有带来更深层次的变革。
虽未披露具体合资公司,但广汽、一汽均与丰田建立了深度合资合作关系,在生产制造标准、供应链管理体系,以及南北市场渠道互补等方面具备一定合作基础,因此,市场普遍认为此次标的资产为一汽丰田。对此,北京商报记者向广汽集团进行了求证,广汽方面表示,后续复盘公告信息会有进一步的信息披露,敬请关注。
业绩承压下的资源整合
对于此次资产重组的原因,广汽集团在公告中称,为促进地方国企和央企产业资源优化整合,提升上市公司经营效益。
本次《意向协议》的签署,实则契合国家汽车产业集中整合、提质升级政策导向。9月11日,工业和信息化部等九部门发布《智能网联新能源汽车产业发展“十五五”规划》,提出加大汽车企业依法兼并重组和跨区域整合力度,深入推进汽车生产企业集团化管理改革。通过市场化法治化方式推动落后低效产能有序退出,提升行业整体产能利用水平。
站在行业变革的关口,两家企业均走到了各自发展的关键节点。当前,一汽集团传统合资企业利润、销量的基本盘持续收缩,大众集团财报显示,2026年上半年,其在华合资企业权益利润下滑约63%。销量端,一汽-大众上半年累计销量约55.8万辆,同比下降约25%;一汽丰田销量27.37万辆,同比下滑27.4%;自主品牌红旗上半年销量13.78万辆,同比下降38.8%。受此影响,一汽集团上半年累计销量151.8万辆,同比下滑约15.33%。
此前,长春市工业和信息化局也曾直指一汽存在的诸多问题。今年6月,长春市工业和信息化局发布的《长春市汽车产业发展“十五五”规划(征求意见稿)》指出,在市场“内卷”和国家对汽车产业迈入“强监管”的背景下,近年来中国一汽产销出现下滑,未来或将面临央企战略重组的压力。同时,一汽在新能源赛道的步伐滞后,与全国平均水平存在较大差距。
广汽集团的情况则呈现结构性分化。财报显示,集团2026年上半年合并营业总收入465亿元,同比增长9.13%,汽车销量77.31万辆,同比增长2.35%,新能源车销量同比增长68.8%。然而,其归母净利润为亏损44.67亿元,较上年同期25.38亿元的亏损规模扩大75.98%。
央地主体差异仍存利益博弈
从企业背景来看,一汽集团成立于1953年,被誉为“新中国汽车工业的摇篮”,属于国务院国资委直接监管的一级央企;广汽集团成立于1997年,属于广州市属国有控股股份制企业,实际控制人为广州市国资委。
中国汽车流通协会专家委员会专家委员李颜伟指出,整合落地后,双方覆盖的年销规模将突破500万辆,但相比于销量数字的简单叠加,更值得关注的是央企与地方国企之间,首次搭建起体量如此庞大的汽车产业资本纽带。
李颜伟表示,广汽以往的资源配置依托特殊利润结构:合资企业贡献投资收益,自主板块承担研发与规模扩张。随着合资投资收益下滑,自主品牌又需要持续加码营销与技术投入,这套“利润产出端与资金消耗端分离”的模式难以为继。一汽在制造、供应链、政企大客户市场积淀深厚,但在面向大众消费者的新能源品牌、纯电规模和互联网化运营方面,尚未形成与其体量匹配的成果。
谈及整合难点,李颜伟认为,一汽为央企、广汽属广州市国资体系,实际控制权归属、总部与税收落地、重大投资决策权划分,都会影响重组深度。同时,合资资产的高度重叠、自主品牌过多都会增加整合难度,“如果只增加一个战略股东,却未能减少重复车型、平台和渠道,最终形成的不会是规模效应,而是更大范围的内部竞争”。
经济学者、工业和信息化部信息通信经济专家委员会委员盘和林表示,本次整合契合国家政策导向。从企业现实处境看,广汽承受着经营压力,当前车市竞争白热化,新势力持续挤压传统车企市场空间;一汽则存在转型焦虑,在新能源、智能化领域发展相对滞后。
在协同层面,双方具备技术产品互补、市场渠道整合的基础,并可通过规模化实现降本增效。但合作也面临多重挑战:央地不同主体之间存在跨区域、跨体制的利益博弈;若涉及丰田相关资产调整,还需要协调外方利益;一旦两大丰田体系进一步融合,也可能会导致产品趋同,降低消费者的差异化感知。
(文章来源:北京商报)




