“核心技术必须掌握在自己手中,因为汽车正成为可进化的智能汽车机器人,是最大的具身智能。”9月4日,在第六届长安科技生态大会上,中国长安汽车集团董事长朱华荣说。
此前一天,长安汽车执行副总裁杨大勇、副总裁贺刚、首席智能驾驶技术官陶吉等高管,集体亮相媒体沟通会,披露长安智能化的投入与路线图:总投入超600亿元,研发团队7500人,同时手握L3和L4双牌照。
“2028年前后,智能驾驶辅助领域将完成首轮洗牌,能留在牌桌上的方案商可能只有5到7家。”贺刚预判。
除了自研智驾之外,车企们最近还在忙着自研电池。从小米、理想、广汽、奇瑞、吉利、蔚来等车企最近透露的信息来看,它们该自研的自研,该换供的换供。
9月7日,小米汽车发布龙甲电池,澎程系列全系搭载。这种电池虽不是小米自产,但定义、包体、质控都掌握在自己手里——这算另一种自研,不一定要自己建厂,但命脉要攥在自己手里。
同一天,理想也发布一则看似平淡的公告:从9月7日15时起,自研5C电池全面替换宁德时代电池。
之前,比亚迪发布自研4nm智驾芯片璇玑A3,吉利发布自研雷霆16合1智能电驱,奇瑞发布自研的犀牛电池。
从电池到芯片、从电机到智驾,中国品牌汽车制造商正把过去交给供应链的关键环节,一件件地拿回到自己手中。
道理不难理解:在软件定义汽车时代,谁掌握电池、芯片、智驾,谁就掌握产品进化的节奏。
但问题也很明显:自研要砸下巨额资金,还要配齐人才,耗费漫长周期。
车企押注这么多自研,值得吗?
01 拼装时代落幕
“2025年,几乎所有传统车企都达成共识——优先选择供应商模式。”同济大学汽车与能源学院教授朱西产在接受帮宁工作室采访时说,其理由很现实,成熟供应商的性价比、落地速度无可替代。
他认为,比亚迪下场自研芯片,这一步搅动了行业的原有判断,让所有主机厂的战略部门重新复盘路线选择。
于是,全行业再次陷入路线摇摆,最终方向逐渐清晰——多家车企认为,必须把核心环节的主动权掌握在自己手中。
为什么坚持自研?
贺刚在接受帮宁工作室采访时谈到,如果没有自研能力,品牌很难向用户讲明白:凭什么选择我们,我们能提供哪些差异化体验?消费者买的不只是一辆车,还有对品牌的认同,这也是车企新质生产力的重要组成部分。
“汽车经过百年发展,机械素质达到巅峰,很难再有新突破和创新。”北京现代汽车有限公司总经理李凤刚认为,经过市场竞争,从上百个品牌大浪淘沙,剩下十来个品牌,它们很难再去颠覆自己。
他认为,在电动化方面,传统合资车企也没问题,真正差的是智能化。
回看汽车行业的竞争史,第一轮核心竞争围绕发动机展开,跨度长达近百年,最终掌握发动机核心技术的车企活了下来。
第二轮竞争是从2015至2016年开启新能源汽车浪潮。结果是,掌握电池核心技术的企业得以生存,并且发展得很好。
当下这一轮竞争,比拼的是整套智能化技术——除了智能驾驶辅助、智能座舱,还有智能底盘、智能车控、车端交互、车云服务等,是一整套智能化体系。
车企和华为合作的“满血华为”方案,就是典型。
所谓满血,意味着整车搭载华为7个汽车智能化能力:乾崑智驾、鸿蒙座舱、乾崑赤兔平台、乾崑车载光、鲸鳍通信、乾崑车云和智擎电驱。从智驾到座舱、从底盘到补能,它们构成一套没有明显短板的完整体系。这是华为乾崑的技术壁垒。
“电动化的问题已经基本解决了。”在今年4月谷雨论坛上,朱西产判断,“电池价格10年下降很多,安全水平接近燃油车。主流车型续航普遍做到600-700公里。比亚迪兆瓦闪充,从10%充至80%仅需5分钟,补能体验已经接近加油。”
电池、续航、补能,这3个核心难题现已基本得到解决,电动化终局已至。
朱西产的判断,是读懂车企集体自研热潮的一把钥匙。当电动化路线定型、供应链走向成熟,车企之间真正的硬仗才刚刚打响——在智能化下半场,技术壁垒远比电动化高,竞争更残酷。
02 电池、芯片和智驾
过去几年,国内新能源车企普遍遵循一套简单高效的造车逻辑,也就是广为流传的“买买买”模式:找宁德时代买电池,找华为买智驾,找英伟达买芯片,找博世买电控,而自己只负责造型设计和总装集成。
这是一套高效的拼装逻辑,不需要投入巨额研发投入,就能快速推出产品抢占市场。在中国新能源汽车渗透率从0冲到50%的那几年,它几乎支撑了半个行业。
进入2026年,行业风向转变。
“过去三五年来,所有汽车企业的动作都是一样的,在智能化、新能源领域堆砌了大量技术,恶性竞争成了最简单、最直接的出路。”今年5月29日,阿维塔科技董事长王辉如此吐槽。
在奇瑞汽车副总裁王琅看来,当前国内车市车型多、参数亮、价格狠,但同质化严重。单纯在价格和声量方面进行恶性竞争,透支了产业研发能力与供应链健康。
“长期来看,电池和芯片将成为具身智能行业最重要的技术壁垒和护城河。”理想汽车创始人、CEO李想曾表示。
目前,电池、芯片和全栈智驾,是车企争相突围的3条核心赛道。
就电池而言,首当其冲的是成本,它占到整车成本的40%左右。
当价格战打到20万元以下,每一分钱成本都变得至关重要。蔚来副总裁马麟曾在重庆论坛上算过一笔账:蔚来前几年高峰时期,一年采购英伟达芯片的金额就达3亿美元,电池采购更是一笔天文数字,自研芯片“已经替公司省了很多钱”。
比成本更致命的是供应链安全和产品定义权。
当所有车企都从同一家供应商采购电池,产品同质化就不可避免;当供应商的技术节奏跟不上车企的产品规划,后者迭代速度就会被拖慢,无法抢占先发优势。
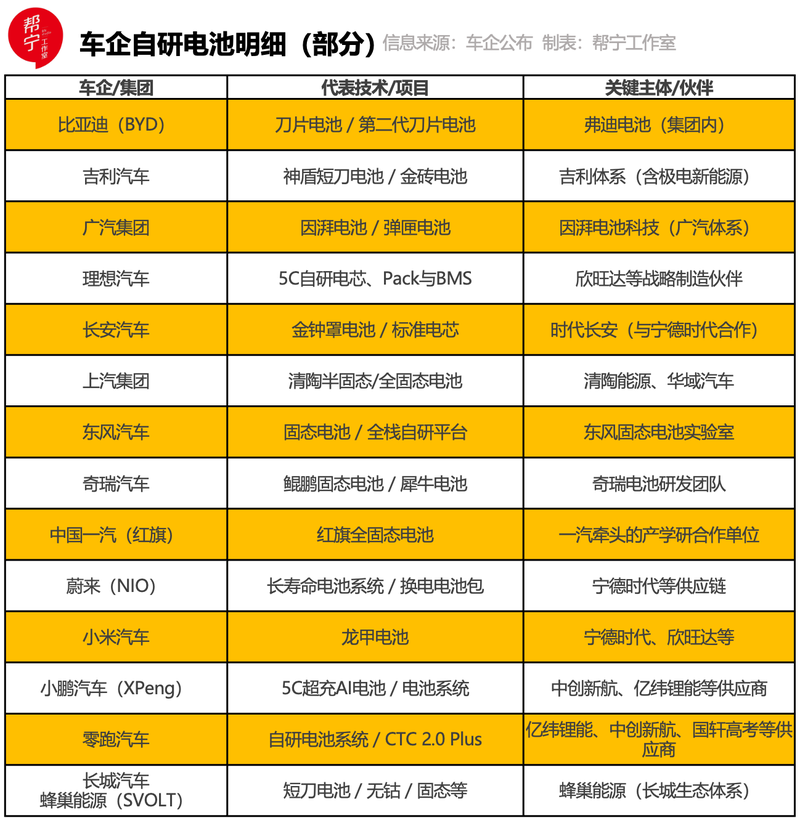
在此背景下,2026年以来,头部车企集体发力电池自研,包括比亚迪第二代刀片电池、广汽埃安弹匣电池/因湃电池、鸿蒙智行巨鲸电池、理想汽车自研5C电池、小米汽车发布龙甲电池、吉利神盾电池等。
几乎是全员下场自研,但各家落地路线截然不同。
一部分车企走技术自研与代工生产的轻资产路线,自己完整掌握5C电芯、电池包结构、BMS电池管理系统的定义与设计权,只把生产制造外包,牢牢攥住核心话语权。
另一部分车企选择了自研技术与自建工厂的重资产模式,从研发、生产到质控全链路自主把控,实现电池端完全自主可控。
如果说电池自研是成本与体验驱动的被动升级,那么,芯片自研则是车企立足长远的工业自卫战。
2026年堪称中国车企自研智驾芯片的大年。
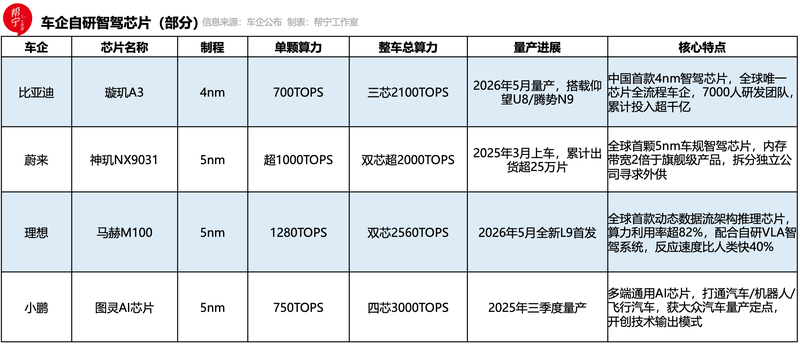
比亚迪4nm璇玑A3规模化量产,理想5nm马赫M100首发上车,蔚来神玑NX9031交付突破25万颗,小鹏图灵芯片斩获大众定点……短短半年时间里,曾经被英伟达、Mobileye垄断的智驾芯片市场,突然杀出了一批“中国车企系”选手。
这并非中国车企首次造芯。
2020年前后的“芯片荒”,让众多车企因缺芯而停产,供需失衡让行业警醒。
但当下这一轮造芯热潮,与4年前有着本质不同——它不再是恐慌性囤货和防御性布局,而是面向未来智能化而主动进攻。
蔚来联合创始人、总裁秦力洪给出了先进车载芯片的5个标准:真实算力、高内存带宽、ISP图像处理能力、高效协同和稳定量产。
这5个标准,恰恰戳中了外采通用芯片的痛点——供应商不会为某一家车企的特殊需求定制架构,车企如果外采,只能在通用方案的框架内做适配,算力利用率往往不到30%。
不过,造芯并非适合所有车企。行业人士普遍认为,芯片自研需要百万级出货量才能盈利,这是头部车企的专属赛道,并非全行业的必答题。
当硬件自主可控之后,智驾能力就成为车企决胜下半场的关键。
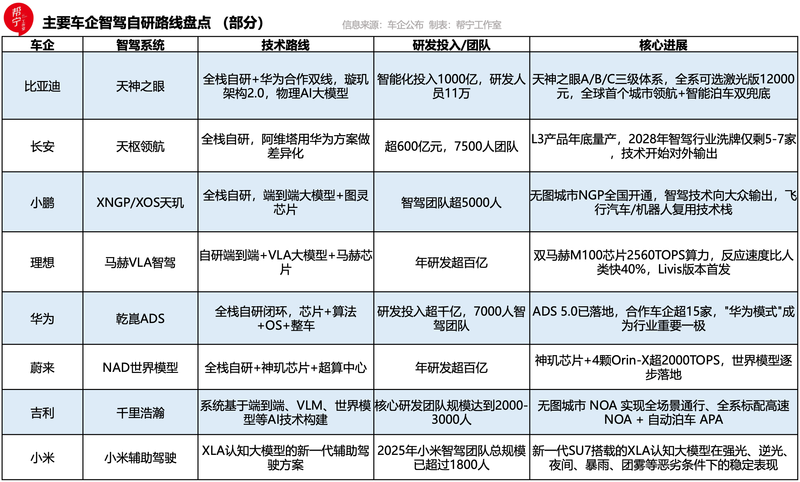
长安坚定全栈自研,旗下车型仅搭载自研天枢领航系统,全力打造自主智能化体系。
它不是唯一的重投入者。
去年11月,比亚迪董事长兼总裁王传福宣布投入1000亿元,发展智能化技术,比亚迪智驾团队已超万人。
吉利在智驾领域同样投入巨大,星睿智算中心2.0算力达23.5EFLOPS,在中国车企中排名第一。
即便是与华为合作的车企,也在努力构建自己的差异化能力。
“华为能提供通用的智能化能力,但车辆最终的实际体验,依然取决于车企的整车调校、底盘控制和工程制造功底。”岚图汽车科技股份有限公司董事长、党委书记卢放对此看得很客观,认为双方优势互补,才能做出有特色、有质感的智能汽车产品。
新能源上半场,车企靠整合供应链,快速拼装就能抢占市场。但到了智能化下半场,真正比拼的,是核心技术的自主掌控能力。
电池、芯片、智驾,3件事背后存在同一个命题:在行业深度洗牌中,车企究竟该拿什么穿越周期?
答案可能不止一个,但有一点是确定的——没有人能靠拼装活下来。
(文章来源:新京报)




