禁令点燃抢钨潮!一图速览全球钨资源版图
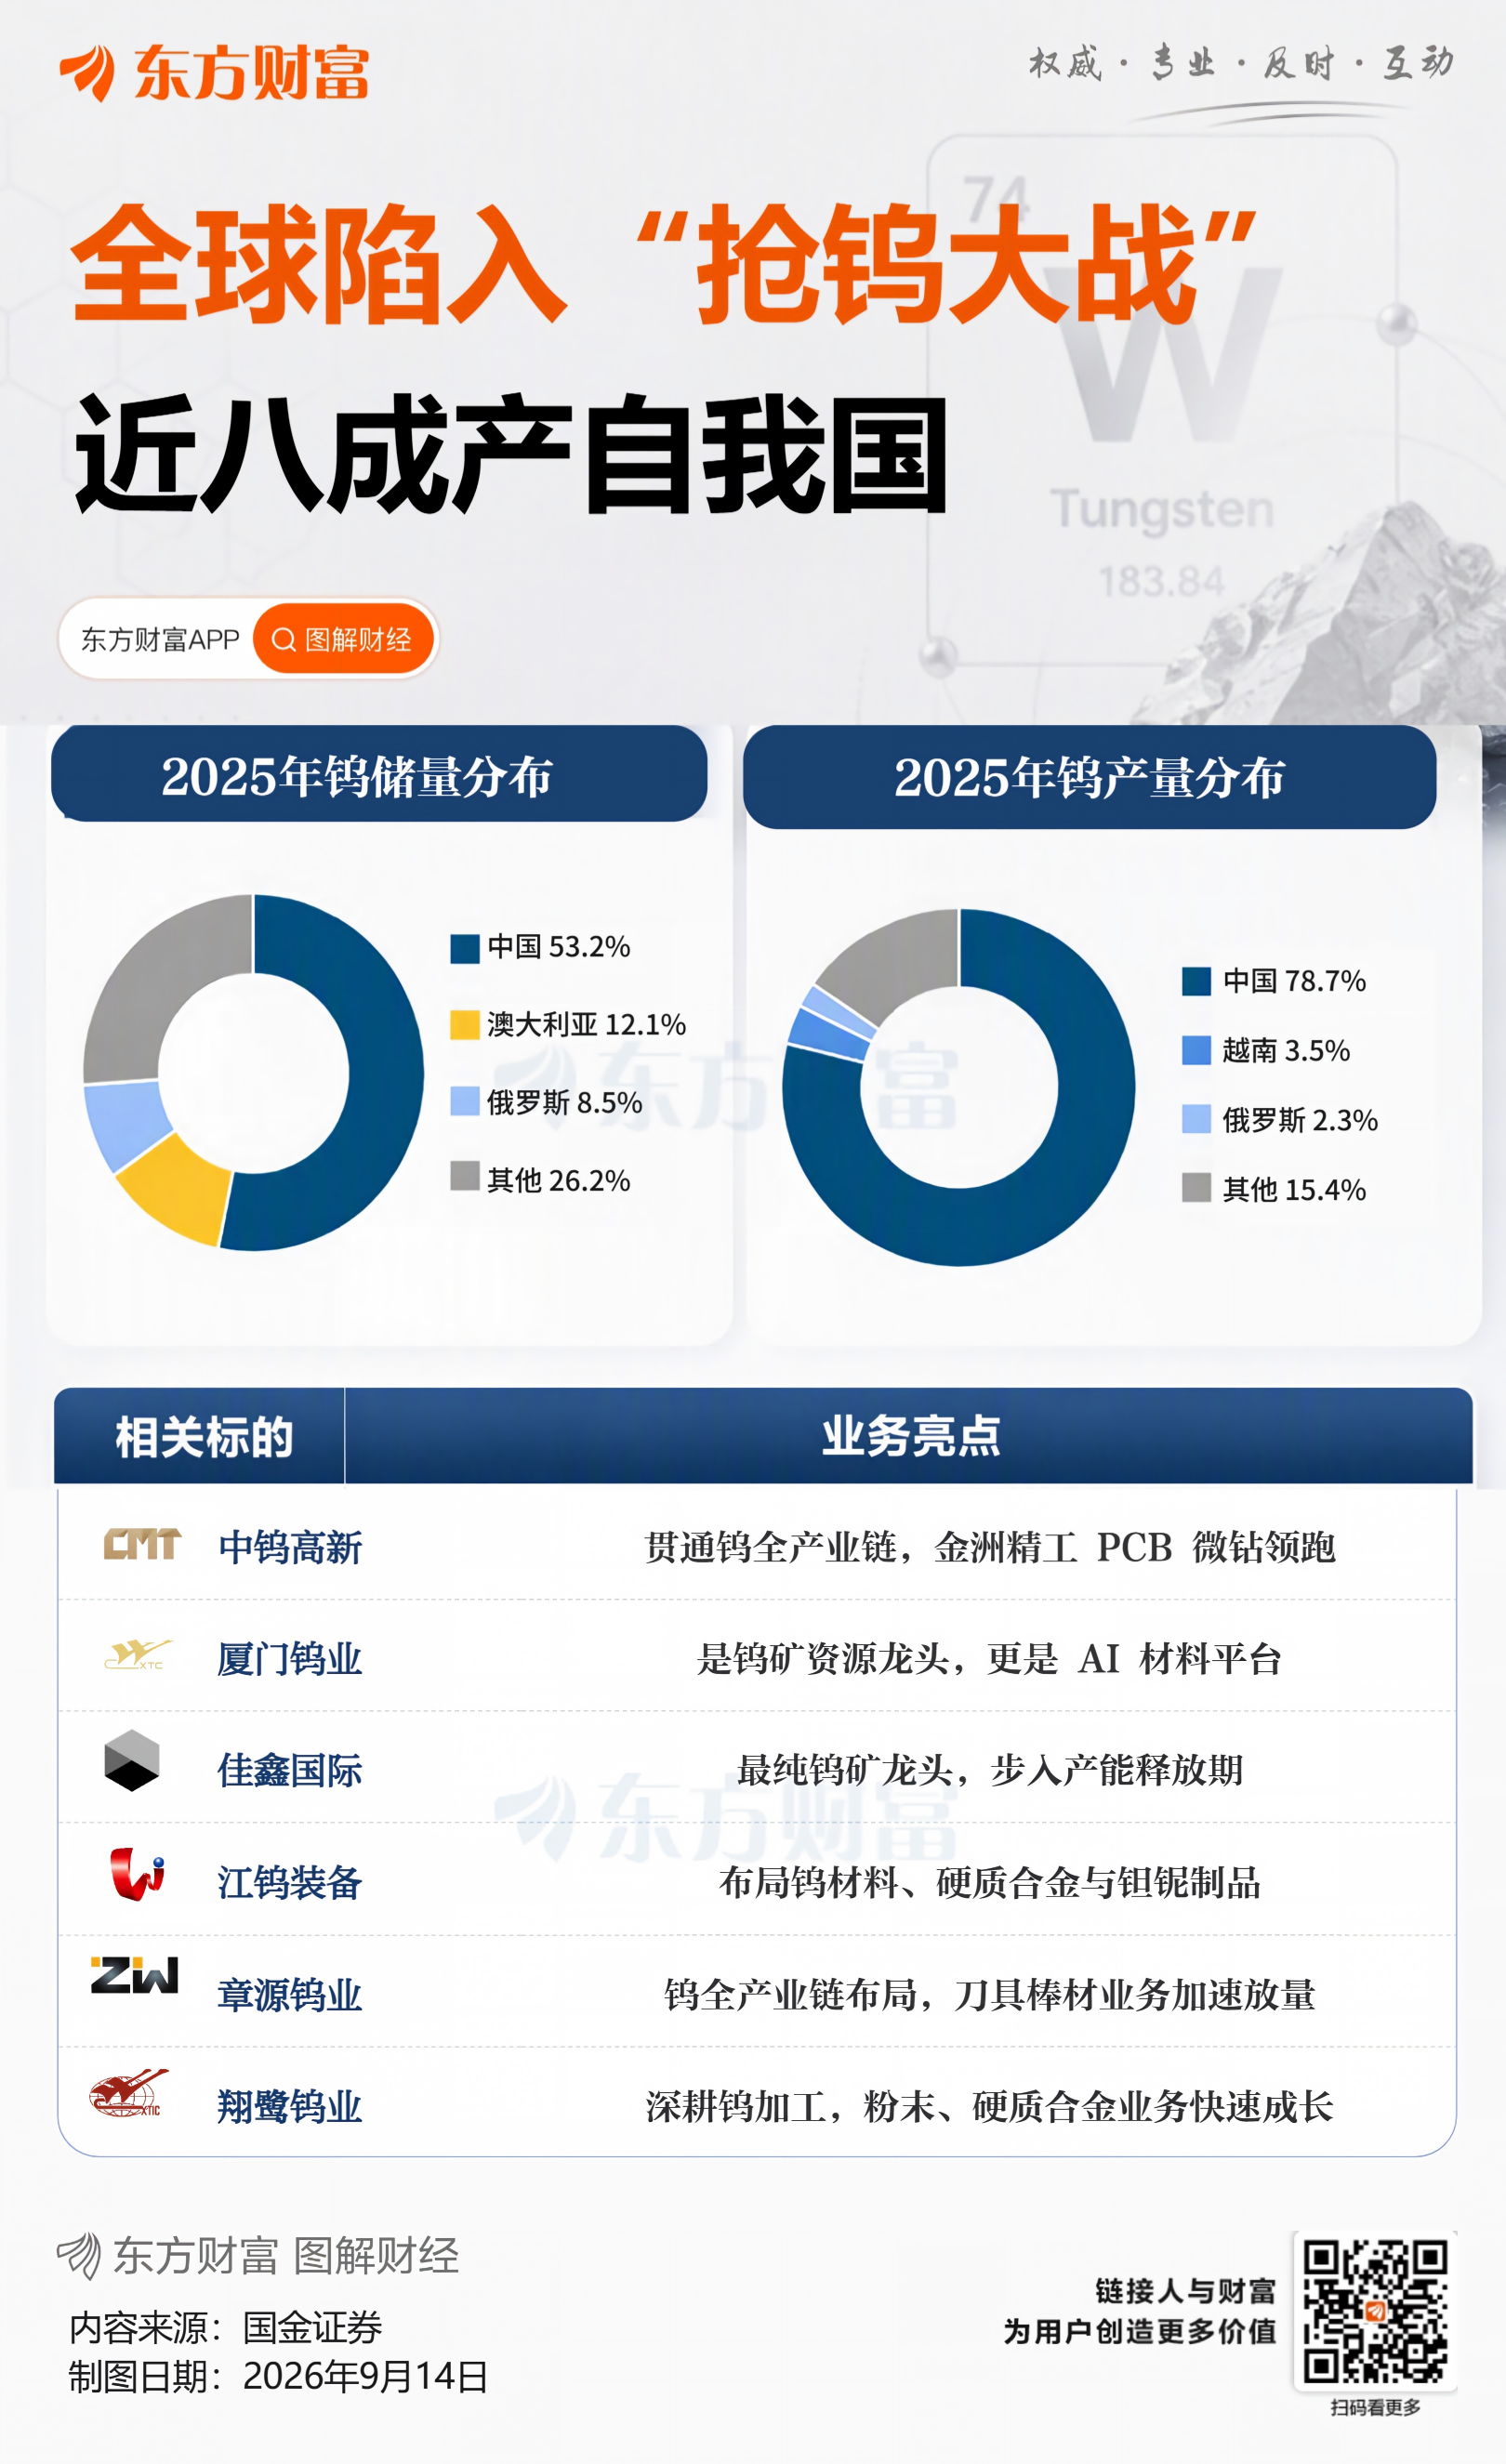
全球抢钨,愈演愈烈。
2026年8月27日,美国禁令正式生效,废钨与电池黑粉出口受限,此前行政令已严控关键矿产废料外流,豁免门槛极高。
一石激起千层浪,政策落地后,津巴布韦暂停锑钨出口,越南拟将钨移出出口清单,英国8月下旬宣布投7100万英镑重启德文郡Hemerdon钨锡矿……
资源国与消费国同步行动,全球钨供应链加速重构。从矿山到合金,从军工到半导体,钨的稀缺性与不可替代性被重新定价,抢钨已从贸易层面上升至产业安全层面。
从资源禀赋看,2025年全球钨版图上,中国储量占53.2%,澳大利亚12.1%,俄罗斯8.5%;产量层面,中国更以78.7%绝对领先。
需求端,亚太占全球54.2%,欧洲20.1%,北美18.0%,汽车、采矿能源、航空航天与国防为核心场景。在供给刚性与需求扩张的双重约束下,机构预测,钨价易涨难跌,产业链利润将继续向上游和高端下游集中。
据国金证券,钨产业链的上游矿山利润弹性最大,钨价上行时盈利最强;中游冶炼收加工费,同质化、产能过剩,利润率低;下游硬质合金、钨材及钨基零部件壁垒高,附加值和毛利率优于中游,但依赖终端制造与军工、航空航天景气度。
(文章来源:东方财富研究中心)




