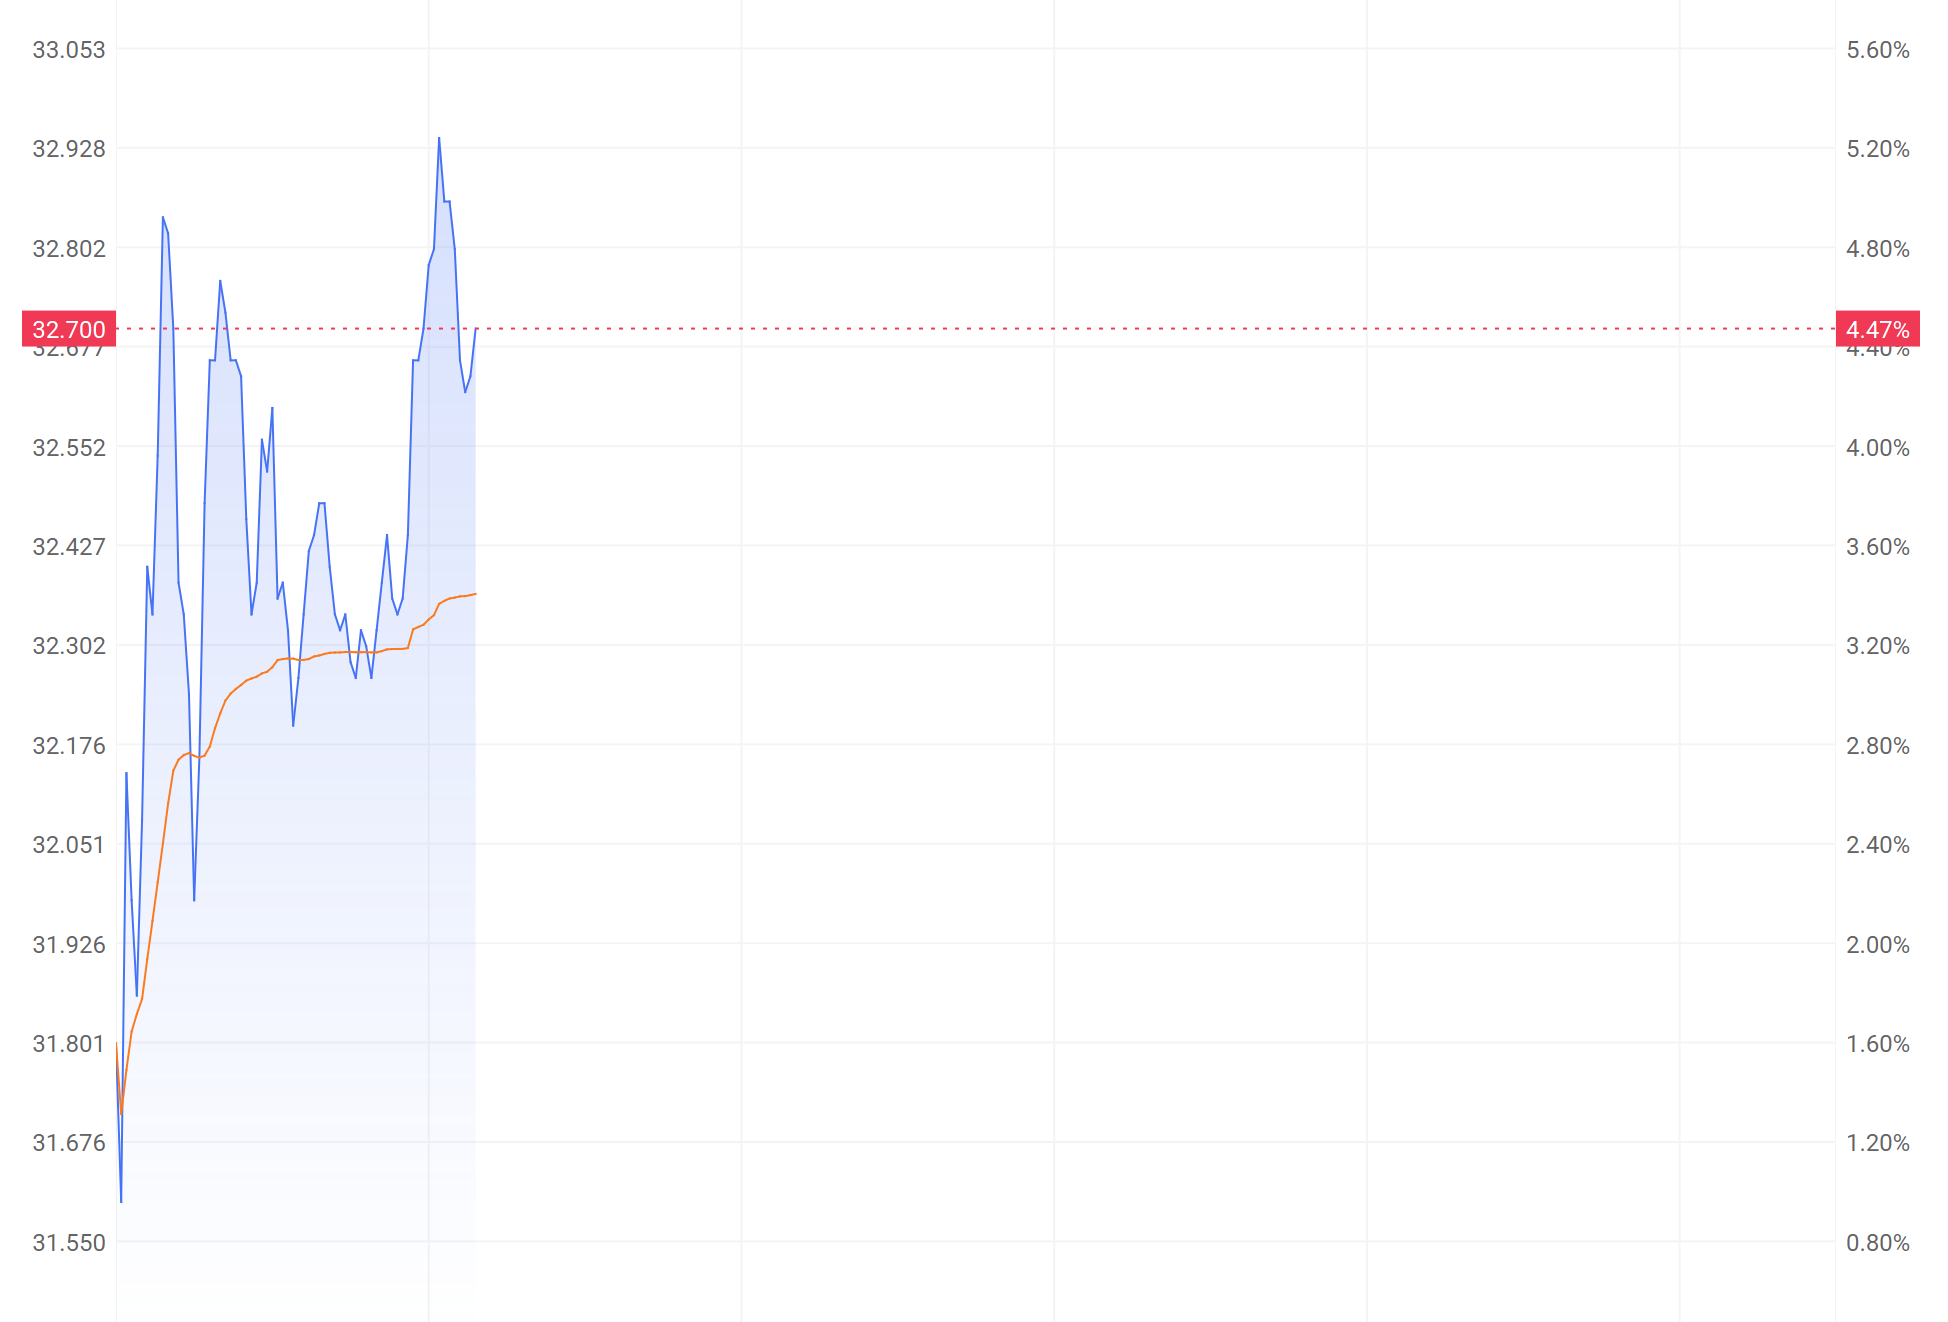
受外部利空影响,今日港股科技指数走势承压。因OpenAI首席执行官萨姆·奥尔特曼表态“今年不考虑IPO并优先应对技术风险”,市场对AI题材的狂热情绪迅速降温,拖累港股PCB、光通信及存储等算力链板块整体走弱。但在板块普遍低迷的背景下,联想集团(00992.HK)走出独立逆势行情,盘中一度涨超5%。截至发稿,涨4.47%,
行业超级周期:量价齐升催生“史上最强单季”
支撑硬件厂商基本面的核心底色,是刚刚被刷新的全球服务器市场纪录。根据市场调研机构IDC发布的最新报告,2026年第二季度,全球服务器市场厂商收入达到1663亿美元,同比大幅增长52.0%,环比增长35.7%,一举打破此前在2025年第四季度创下的1253亿美元历史峰值。
其中联想以5.1%的销售额份额稳居全球第三,销售收入同比大幅增长99.6%,增速在前五大厂商中仅次于戴尔。
驱动本轮爆发的关键,在于典型的“量价齐升”,尤其是关键组件推动的单机价值飞跃。二季度全球服务器出货量同比增长15.4%,增幅远低于52.0%的销售额增速。核心推手在于DRAM与NAND Flash等存储芯片价格居高不下,供应链瓶颈迫使下游加速备货,直接推高了整体平均售价ASP:
GPU加速服务器:二季度出货量虽同比微降10.8%,但其单台平均售价从约11.86万美元跃升至近17.02万美元,同比大涨43.6%,直接拉动整体销售额增长28.1%至874亿美元;其他类型的加速服务器销售额更是同比暴增237.6%至275亿美元。
通用常规服务器:均价从约9800美元升至近13000美元,涨幅达33.5%,在出货量同步增长16.7%的带动下,总销售额突破104亿美元。
算力基建的瓶颈正在从单一芯片层面向外蔓延,电力供应、高效散热及机房配电能力的稀缺性逐步显现。由于供应链持续承压,企业采购策略普遍转向“抢装与超前锁定”,为具备强交付能力的头部硬件厂商带来了前所未有的景气窗口。
IDC研究指出,当前AI算力的采购重心正加速扩散至三大新兴主力:快速崛起的专业云服务商、由公共资本支持的主权AI项目,以及开始规模化部署Agent与推理任务的传统企业。
联想此轮股价异动,也受到了美股同业巨头强劲走势的催化映射。
上周五,戴尔科技股价单日大涨11.98%,收于567.29美元的历史新高。年初至今,戴尔累计涨幅超354%,位列标普500成分股涨幅榜第三。
海外资本市场对传统IT设备巨头的认知逻辑已发生本质蜕变:凭借与英伟达等底层算力龙头的深度绑定、庞大的全球供应链规模以及敏捷的工程交付能力,戴尔已被市场定性为AI时代底层设施不可或缺的“总承包商”。
(文章来源:财联社)




