大家好,今天是2026年9月14日星期一,欢迎来到今日投资机会!
01 全球市场观察
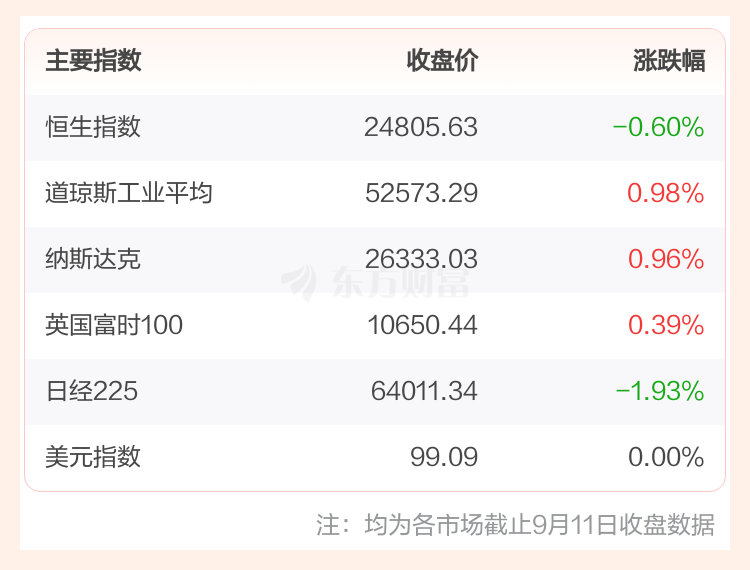
投顾观点:全球风险偏好回暖,美股大型科技股普涨,A股相关概念或将受益
美股市场:截止9月11日收盘,美股全线上涨。消息面上,美国8月CPI基本符合预期,但随着能源价格剧烈飙升与成本逐步传导至中下游,市场正警惕真实通胀已被低估。美国劳工部当地时间9月11日公布的数据显示,8月CPI环比上涨0.4%,符合市场预期;核心CPI环比上涨0.3%,高于市场预期。
欧股市场:截止9月11日收盘,欧洲三大股指全线上涨。
商品市场:截止9月11日收盘,国际油价下跌,COMEX黄金期货当月连续合约下跌。
日韩市场:截止9月14日8:30,日经225和韩国KOSPI集体下跌。
02 独家策略观点
投顾观点:上周五A股受美PPI超预期及美债飙升影响,市场放量杀跌。短期市场“避风港”缩圈,建议降仓观望,防御为先。
1)盘面表现:指数下探,个股普跌。
上周五A股三大指数低开低走、午后探底回升但未能翻红。截止收盘,上证指数跌1.18%,深证成指跌1.08%,创业板指跌0.49%;沪深两市成交额放量约3200亿至1.97万亿元;全市场超4800只个股下跌,赚钱效应几近冰点。
2)技术解析:放量杀跌,双创分化。
数据来源:东方财富软件终端
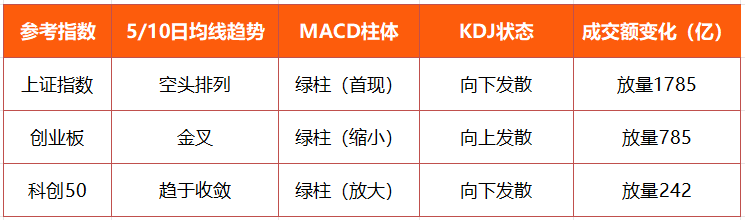
由上图可见,三大指数全线放量,沪指短期均线呈空头排列、MACD由红柱转为绿柱,KDJ向下发散,表明短期动能或由多转空;双创指标分化剧烈,创业板短期均线已出现金叉迹象,在三大指数中率先出现修复信号;而科创50短期均线MACD绿柱放大、KDJ向下发散,表明抛压或仍未出清。
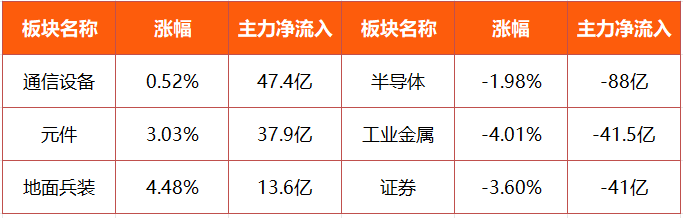
3)资金聚焦:科技方向分歧明显,金融、金属遭抛售。
数据来源:东方财富软件终端
由上图可见,科技内部延续分化格局。数据显示,通信设备、元件及地面兵装获主力资金净流入,成为近期资金关注的方向;而半导体、工业金属和证券板块则呈现资金净流出态势。当前市场轮动节奏加快,结构性特征显著,建议投资者保持理性,避免盲目追涨杀跌。
4)综上所述,上周五A股在外围风险输入冲击下放量杀跌,但在基本面和政策提供缓冲下,触底反抽,展现出一定的韧性。展望后市,短期放量跌破3900点整数关口后,支撑位下移叠加交易情绪偏弱,后市或仍需经历一段震荡整理期。
03 板块机会速递
投顾观点:元件板块或正迎来"中报业绩密集兑现+AI算力需求放量+汽车电子结构性复苏"的三重共振
元件板块(涵盖高阶PCB、高速覆铜板CCL、电子玻纤布/铜箔等上游材料、被动元件MLCC/超级电容、配套耗材与设备)。
关键词:《电子信息制造业2025—2026年稳增长行动方案》+MLCC涨价向高端扩散+中报业绩大增。
驱动逻辑:
1)政策稳增长+中报兑现,资金从“主题”切“业绩”。政策把服务器、AI终端、5G/6G器件、元器件制造列入稳增长与强链补链;同时中报PCB/CCL、MLCC已兑现收入和利润高增,从“涨价预期”进入“报表验证”。
2)AI算力从“芯片缺”传到“元件缺”,高端PCB/CCL/MLCC供需硬缺口。AI需求结构跃升,AI服务器、高速交换机、光模块需求爆发,带动高端高速覆铜板、超高多层PCB量价齐升;但高端扩产慢,短期有效产能具有刚性。
3)汽车电子与消费电子结构性复苏,被动元件与车规PCB双击。新能源汽车智能驾驶快速渗透带动HDI与高频板;车规MLCC向高容高压可靠性升级;苹果AI终端、折叠屏等带动HDI/射频/被动件低基数修复;工业/光伏/储能拉动薄膜电容、铝电解、电感、连接器需求。
代表方向:AI高多层PCB与HDI、高速覆铜板与低介电电子布、铜箔、树脂、高容/车规/AI服务器MLCC 、电感、铝电解、薄膜与AI电源被动件。
从盘面表现来看,元件板块近期呈现出企稳回升态势。从产业逻辑来看,该板块正由单一的“AI主题”向“AI+汽车+国产替代”多轮驱动模式切换,基本面支撑因素有所增加。在多重需求共振下,板块景气度有望得到进一步巩固,后续走势或值得持续跟踪与观察。
最后,今日有1只新股申购,凯达重工(920025);
感谢您的收听!未关注的朋友可以下滑至文末进行订阅并开启推送,第一时间获得消息提醒。
祝您投资顺利!

【投顾姓名及其登记编号】
万李斌(S1160621090004)
【风险提示及免责声明】本资料所含信息均来源于公开资料,投顾观点仅供参考,不作为投资决策的依据。文中涉及个股仅作为展示列举,不构成投资建议。投资者应审慎判断,选择与自身风险承受能力及投资目标相匹配的产品和服务。投资者据此操作,风险自负。东方财富证券力求本文内容及观点的客观公正,但不担保其内容的准确性或完整性。在任何情况下,东方财富证券不对任何机构/个人因使用本文内容所引发的任何直接或间接损失负任何责任。市场有风险,投资需谨慎。
(文章来源:优优投顾)




