彤程新材于近日向港交所主板递交H股上市申请书,拟实现A+H两地上市,独家保荐人为国泰海通。
彤程新材是中国领先的综合性新材料服务供应商。公司近年来业绩稳步增长,毛利率整体平稳波动。2026年上半年末,公司短期负债余额超过公司现金及现金等价物及定期存款,流动性或短期承压。
彤程新材于2018年6月在上海证券交易所主板上市,A股市值约370亿元。股权结构方面,公司实际控制人为张宁,合计控制公司约61%的投票权。
电子材料成核心增长引擎
彤程新材主要从事新型化工材料的研发、生产、营销、销售及分销,主要业务包括轮胎用橡胶助剂及其他化工产品、电子材料、可完全生物降解材料。
根据弗若斯特沙利文报告,公司2025年在全球及中国轮胎用酚醛树脂橡胶助剂市场的销售金额均排名第一,市场份额分别为41.4%及45.9%。在电子材料领域,公司2025年在中国半导体光刻胶市场及中国TFT数组光刻胶市场的销售金额排名中均位居本土供货商首位,市场份额分别为5.8%及26.2%。
从收入结构来看,轮胎用橡胶助剂及其他化工产品仍为公司第一大收入来源,电子材料分部已成为重要的业绩支撑。2026年上半年,公司实现收入21.33亿元,其中轮胎用橡胶助剂及其他化工产品收入13.2亿元,占比61.9%;电子材料收入6.93亿元,同比增长56.9%,占比升至32.5%;可完全生物降解材料收入1.19亿元,占比5.6%。
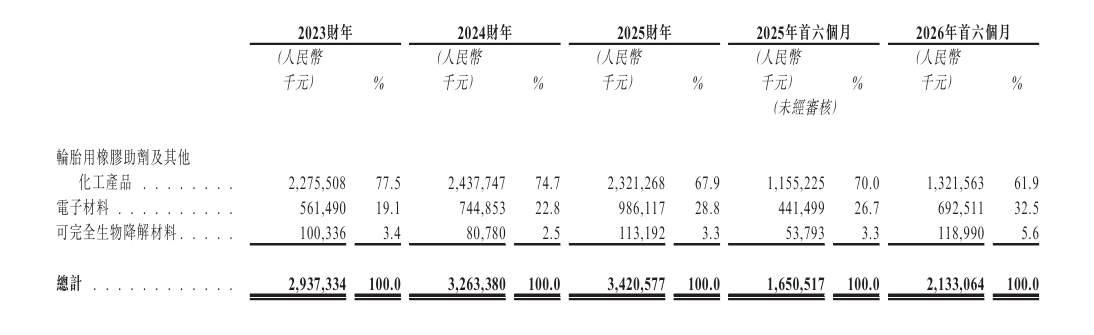
图1:彤程新材收入构成
业绩稳步增长短期流动性承压
根据招股书,彤程新材近年来业绩保持稳步增长。2023年至2025年,公司收入分别为29.37亿元、32.63亿元和34.21亿元;期内利润分别为4.04亿元、5.34亿元和5.77亿元。2026年上半年,公司实现收入21.33亿元,同比增长29.2%;期内利润3.89亿元,同比增长8.6%。
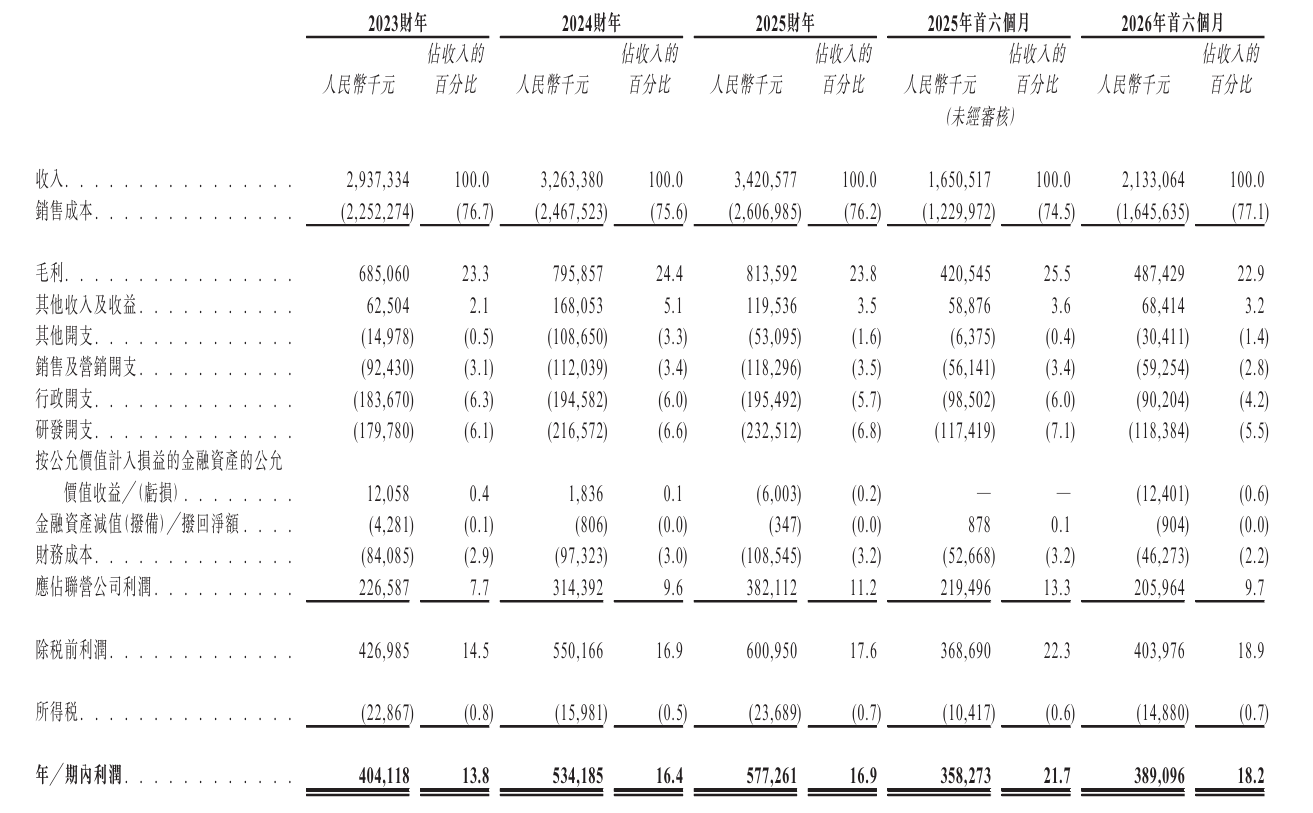
图2:彤程新材财务数据
毛利率方面,2023年至2025年分别为23.3%、24.4%和23.8%,2026年上半年为22.9%。
按业务拆分来看,轮胎用橡胶助剂及其他化工产品的毛利率自2024年的25.5%持续下滑至2026年上半年的22.6%,为产品价格竞争所致。电子材料毛利率在2026年上半年为28.3%,较上年同期下滑2.3个百分点,公司表示因若干相关新生产线近期投入使用,营运初期低于设计产能,进而使单位产品销售成本上升。
研发投入方面,公司2023年、2024年、2025年研发开支分别为1.80亿元、2.17亿元、2.33亿元,2026年上半年研发支出1.18亿元,分别约占收入的6.1%、6.6%、6.8%及5.5%。
数据显示,2026年上半年末,公司现金及现金等价物为4.36亿元,定期存款6亿元;流动计息银行及其他借款为27.71亿元,其中短期银行贷款为17.22亿元,公司短期流动性承压。
A股市值约370亿
彤程新材于2018年6月在上海证券交易所主板上市,当前A股市值约370亿元。一旦港股上市完成,公司将形成“A+H”股的上市格局。
股权结构方面,公司实际控制人为张宁。张宁直接持股0.14%,并分别通过维珍控股(香港)和彤程投资(香港)间接持股13.01%和47.81%,合计控制公司约61%的投票权。
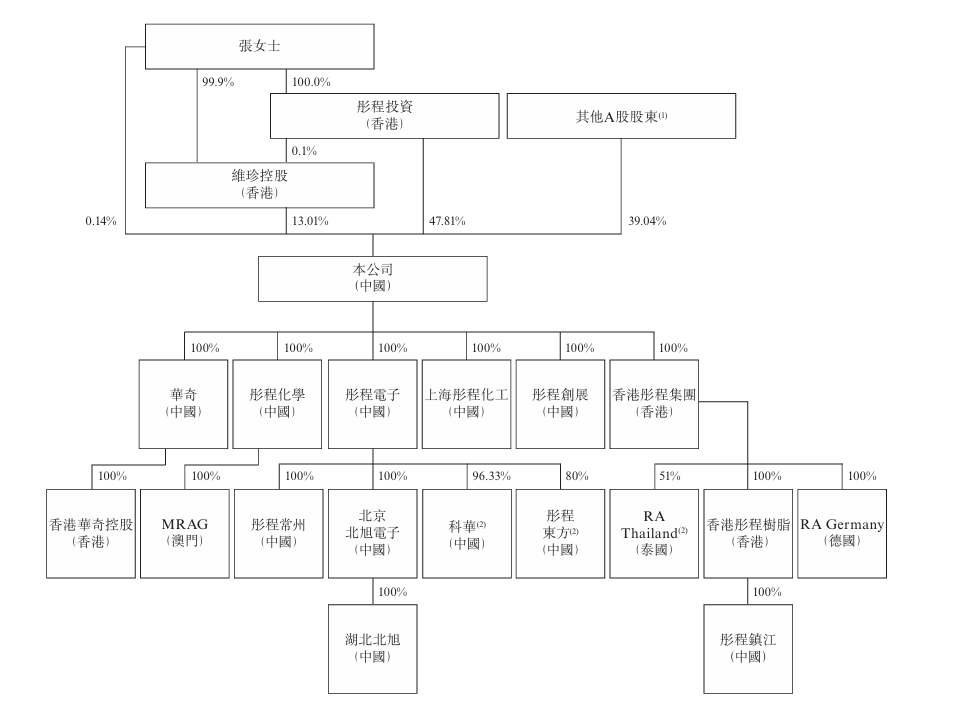
图3:彤程新材股权结构
资料显示,本次H股募资拟用于提升研发能力、升级维护生产设施、战略投资收购、偿还银行借款、扩大海外布局,剩余用作营运资金及一般企业用途等。
(文章来源:新华财经)